Закупівля насіння та добрив у бухобліку
Переглядів: 4620
Експерт пояснила, як обліковувати в бухобліку закупівлю сільгоспзапасів — насіння, добрив. Також навела практичний приклад бухгалтерських проведень
Готовність техніки — не єдина складова успіху весняно-польових робіт. Адже техніка обслуговує основний виробничий процес — вирощування сільгосппродукції. Вирощування, своєю чергою, починається із придбання насіння, посадкового матеріалу, добрив, засобів захисту рослин і тварин, інших виробничих запасів.
Податковий штраф за помилкове проведення: позиція ВС
Придбання виробничих запасів сільгосппризначення — саджанців, насіння, кормів, добрив тощо, у постачальників агропідприємства відображають у бухобліку проведенням:
- дебет субрахунку 208 «Матеріали сільськогосподарського призначення»
- із кредитом рахунку 63, субрахунку 685 (додаток 2 до Методичних рекомендацій з бухгалтерського обліку біологічних активів, затверджених наказом Мінфіну від 29.12.2006 № 1315).
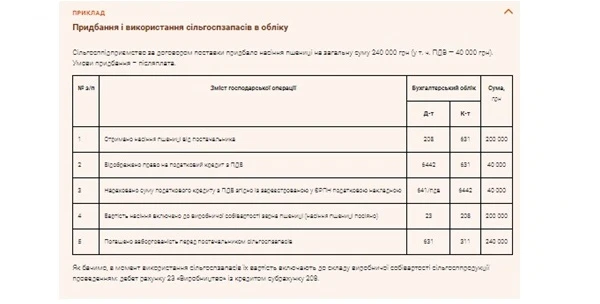
Наведемо Приклад бухгалтерських проведень закупівлі насіння і добрив
Теми:
30
38
79
67
42
44800
Гарячі запитання
Усі питання і відповідіЯк нумерувати Звіт про внесок на підтримку працевлаштування осіб з інвалідністю
43
Арешт коштів на рахунку платника податків: коли та як його знімають
81
Звітна, звітна нова чи уточнююча: як нумерувати декларації з транспортного податку
112
Як податківці отримують відомості про нерухомість для нарахування податку
279
Оновлення адреси в Е-кабінеті після подання форми № 5ДР
118

