експерт з бухгалтерського обліку та оподаткування, Київ
Покажемо на прикладах, як заповнити податкові накладні на оподатковувані та пільгові операції медзакладу. За умовами реальних ситуацій складемо підсумкові та зведені ПН, а також ПН на суму перевищення та ритмічні постачання
Податкова накладна (ПН) є основним документом податкового обліку ПДВ. Її складають незалежно від того, чи є платником ПДВ отримувач (покупець), а сама операція — з ПДВ чи без ПДВ. Як складати ПН, визначають:
Заповнюйте ПН державною мовою — українською (ст. 10 Конституції України). Лише коли переклад з іноземної мови неможливий, з метою забезпечення ідентифікації імпортного товару в ПН маєте право зазначати назву торгової марки та найменування товару без перекладу на державну мову (ЗІР, категорія 101.16)
У реквізитах заголовної частини ПН подавайте лише цифрові значення (дата складання, порядковий номер) — без жодних інших знаків та символів
Нумерацію ПН ведіть у довільній формі, але не допускайте, щоб за однією датою було кілька ПН з однаковим порядковим номером
В незаповнених комірках не ставте нулів, прочерків, інших знаків чи символів
Усі графи ПН, що мають вартісні показники, заповнюйте у гривнях з копійками. Виняток — сума ПДВ у графі 11 розділу Б ПН. Там вписуйте гривні з копійками із зазначенням до шести знаків включно після коми
Кількість найменувань товарів / послуг в одній ПН не може перевищувати 99 999 позицій. Якщо їх більше, оформте ще одну ПН і присвойте їй інший номер
Звичайну ПН оформляйте на операції з постачання товарів / послуг одному отримувачу (як платнику, так і неплатнику ПДВ) на дату виникнення податкових зобов’язань. Здебільшого це дата першої з подій:
отримали повну або часткову оплату від покупця
або
повністю або частково відвантажили товари, надали послуги (п. 187.1, 201.7 ПК).
У разі постачання товарів / послуг з оплатою за рахунок бюджетних коштів податкові зобов’язання виникають на дату:
зарахування бюджетних коштів на рахунок платника ПДВ у банку або в небанківському надавачеві платіжних послуг
або
отримання відповідної компенсації у будь-якій іншій формі, включно зі зменшенням заборгованості такого платника ПДВ за його зобов’язаннями перед бюджетом (п. 187.7 ПК).
Для медзакладів характерні операції, оподатковувані за ставками 20% і 7%, а також звільнені від оподаткування ПДВ.
Постачання платнику ПДВ
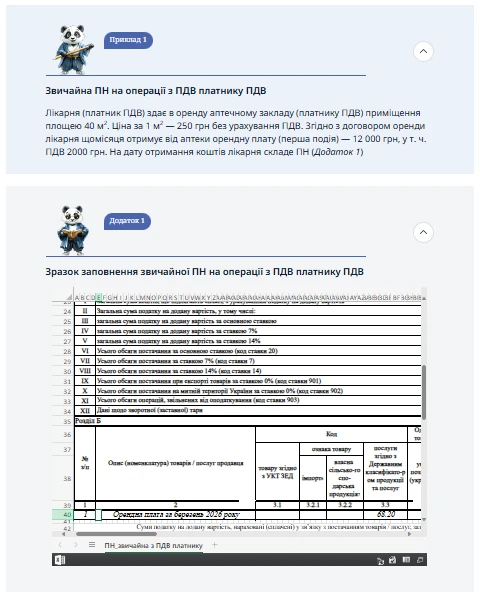
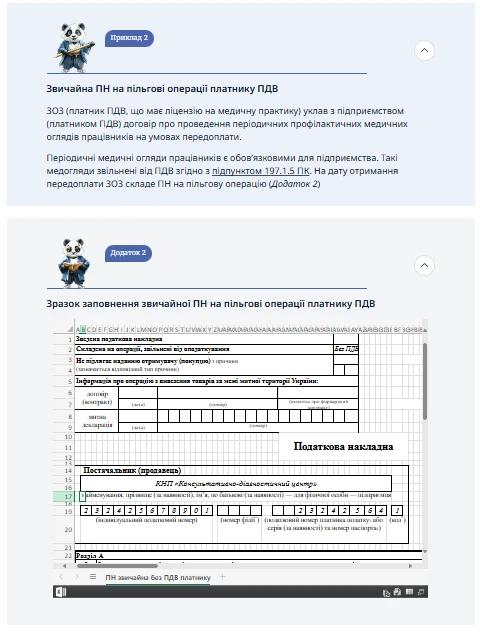
Якщо постачаєте товари чи надаєте послуги платнику ПДВ, зазначте його ІПН згідно з Реєстром платників ПДВ, податковий номер і код ознаки податкового номера.
На оподатковувані операції поле для приміток у звичайній ПН не заповнюйте.
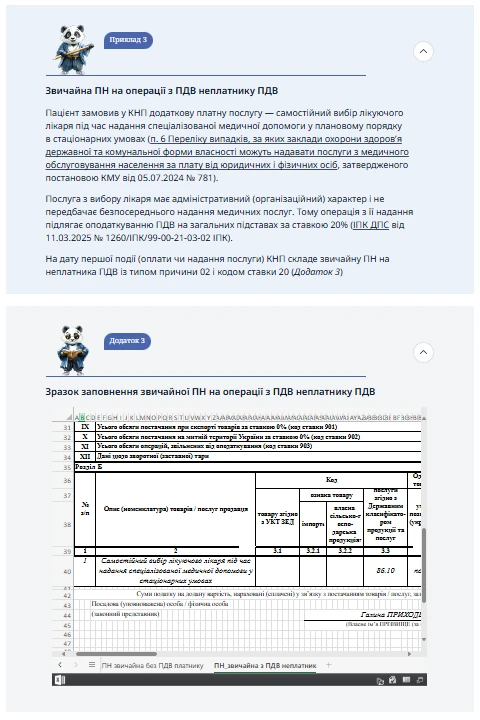
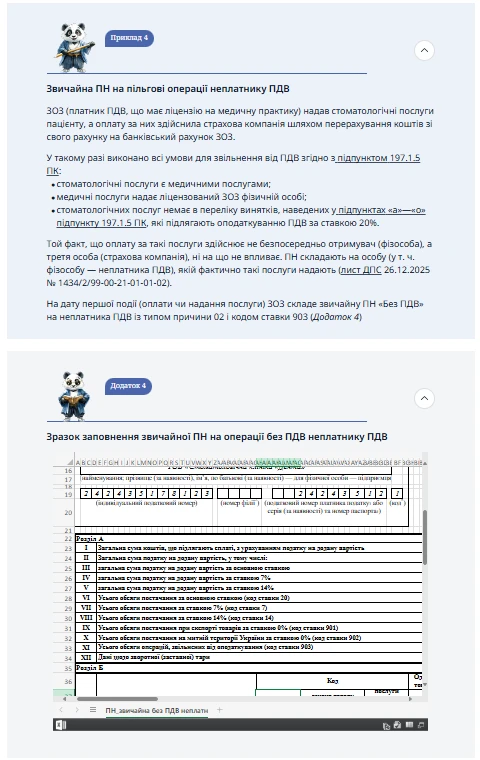
Якщо постачаєте товари чи надаєте послуги неплатнику ПДВ, поставте позначку «Х» у графі «Не підлягає наданню отримувачу (покупцю) з причин» та зазначте тип причини 02.
Наведіть такі дані про покупця:
у рядку «Отримувач (покупець)» зазначте «Неплатник»;
у рядку «Індивідуальний податковий номер отримувача (покупця)» — умовний ІПН «100000000000»;
рядки «Податковий номер платника податку або серія (за наявності) та номер паспорта» і «Код» не заповнюйте.
В табличній частині ПН дотримуйтеся тих самих правил, що й для платників ПДВ.
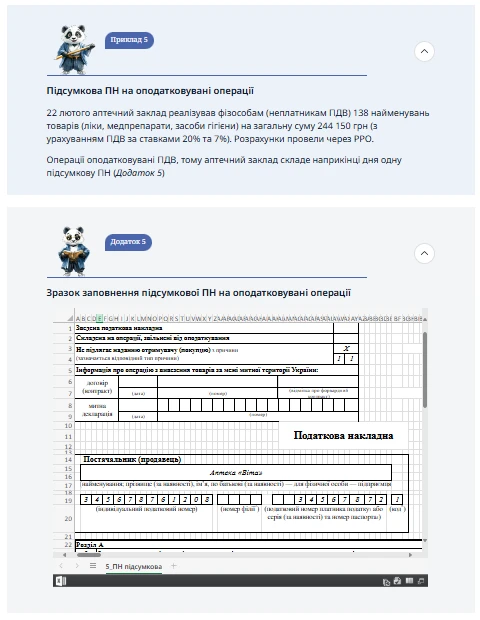
Коли маєте справу з кінцевими споживачами — неплатниками ПДВ, які розраховуються за товари / послуги готівкою, платіжною карткою, через платіжний пристрій, замість звичайної ПН на кожну операцію зручніше наприкінці дня скласти одну ПН за щоденними підсумками операцій — підсумкову ПН. Розшифруйте в ній всю номенклатуру поставлених за день товарів / послуг (п. 201.4 ПК, п. 14 Порядку № 1307).
Скільки підсумкових ПН складати, маєте право вирішувати самі (категорія 101.16 ЗІР):
окремі підсумкові ПН за показниками кожного РРО чи платіжного пристрою;
одну підсумкову ПН за показниками всіх РРО чи платіжних пристроїв.
Крім звичайних ПН (на кожну операцію) і підсумкових ПН (за щоденним підсумком операцій), медзаклади складають ще й зведені ПН.
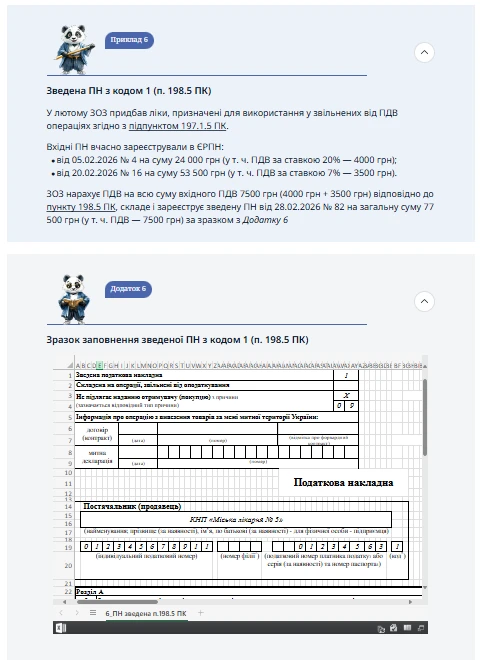
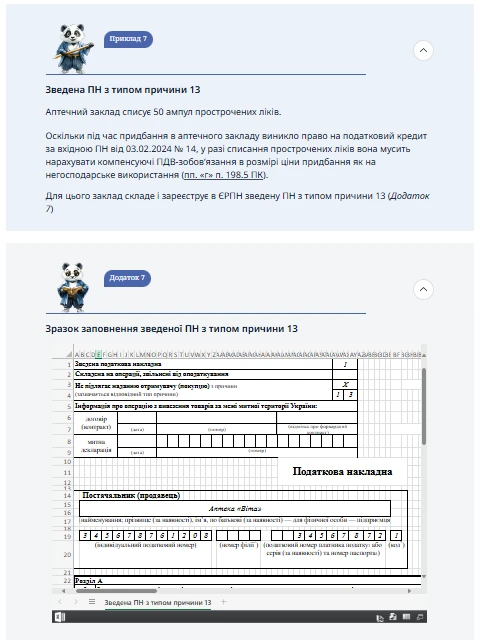
Вже сама назва «зведена» свідчить про те, що ПН об’єднує кілька операцій. Зведену ПН формуйте раз на місяць не пізніше останнього дня місяця у випадках, коли:
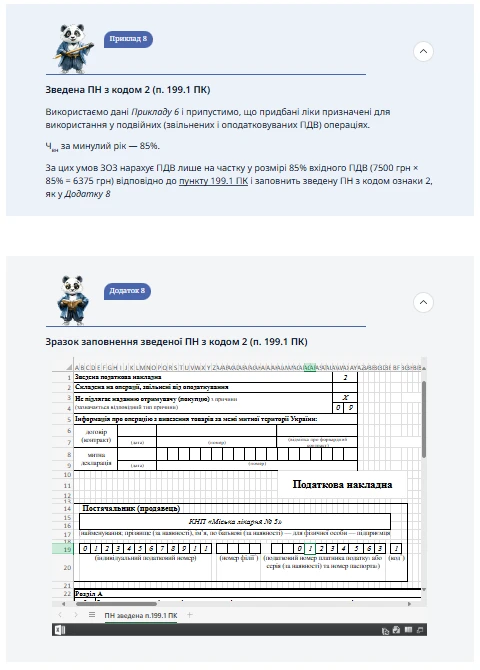
придбані з ПДВ товари / послуги / необоротні активи повністю або частково використовуєте у не оподатковуваних ПДВ операціях або взагалі не використовуєте у господарській діяльності (п. 198.5, 199.1 ПК);
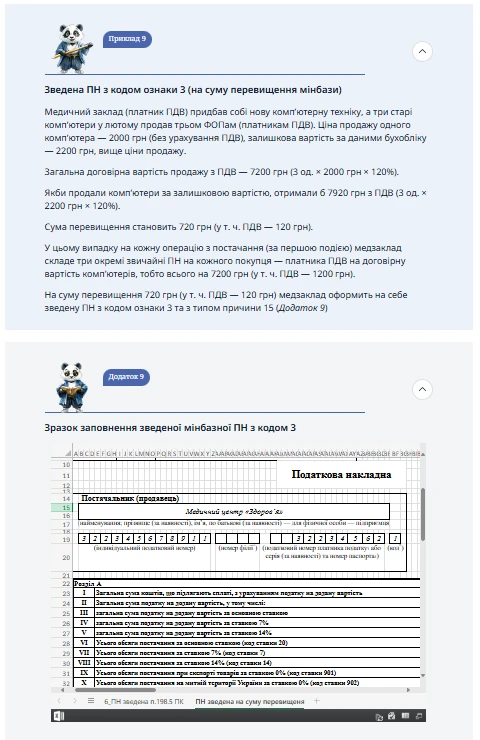
фактична ціна постачання менша за мінімальну базу оподаткування ПДВ (п. 188.1 ПК);
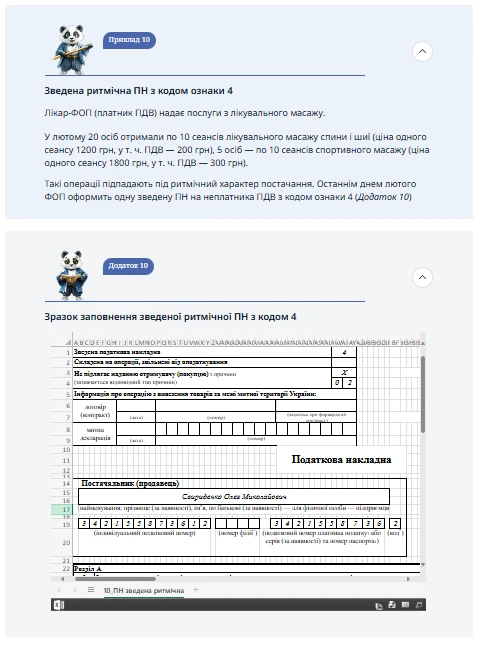
постачання товарів / послуг має безперервний або ритмічний характер (п. 201.4 ПК).
☑ як обліковувати безстрокові й строкові депозити ☑ як відобразити вклади та відсотки у звітах ☑ чи нараховувати ПДВ-зобов’язання на операції з депозитами ☑ чи не загрожує неприбутковості дохід від депозиту
Для операцій із постачання товарів, послуг і необоротних активів пункт 188.1 ПК встановлює мінімальну базу оподаткування ПДВ, а саме:
для придбаних товарів / послуг — не нижче за ціну придбання;
для самостійно виготовлених товарів / послуг — на рівні звичайних цін;
для необоротних активів — не нижче за балансову (залишкову) вартість за даними бухобліку, що склалася станом на початок звітного (податкового) періоду, протягом якого проводили такі операції;
за відсутності обліку необоротних активів — з огляду на звичайну ціну.
Заповнимо зразки податкових накладних на послуги ЗОЗ: медичні й організаційні; звільнені й оподатковувані ПДВ; для фізичних або юридичних осіб. Добірка правил нагадуватиме про принципові моменти й допомагатиме не помилитися в реквізитах
Це не є перешкодою для постачань нижче мінбази. Та якщо продаєте товари, послуги чи необоротні активи дешевше мінбази, на різницю донарахуйте собі податкові зобов’язання за відповідною ставкою 20% чи 7%.
Складіть дві ПН:
першу — на фактичну ціну постачання (договірну вартість);
другу — на суму перевищення мінбази над фактичною ціною постачання.
Першу ПН оформте за загальними правилами. Щодо другої маєте вибір:
скласти звичайну ПН на дату першої події
або
оформити зведену ПН наприкінці місяця за всіма перевищеннями мінбази упродовж місяця.
У будь-якому разі другу ПН оформте на себе, тобто в рядках, де заповнюють реквізити покупця, зазначте свої дані. Зареєструйте ПН у ЄРПН у визначені строки.
Під ритмічним характером постачання мають на увазі постачання товарів / послуг одному покупцеві два та більше разів на місяць. Якщо були такі операції, зведену ПН оформлюєте за фактом проведених постачань. А якщо на дату складання зведеної ПН попередня оплата за товари / послуги перевищує вартість поставлених протягом місяця товарів / послуг, таке перевищення є авансом. На цю суму складіть окрему ПН у загальному порядку не пізніше останнього дня місяця (п. 201.4, п. 19 Порядку № 1307).
Порядок оформлення зведених ритмічних ПН залежить від статусу покупця.
ПН платникам ПДВ. Складайте зведені ПН на кожного платника ПДВ, постачання якому мають ритмічний характер. Зазначте в ПН весь обсяг постачання товарів / послуг відповідному платникові протягом місяця.
ПН неплатникам ПДВ. Складайте одну зведену ПН на всі ритмічні постачання, що провели протягом місяця. Врахуйте весь обсяг постачання товарів / послуг таким покупцям.