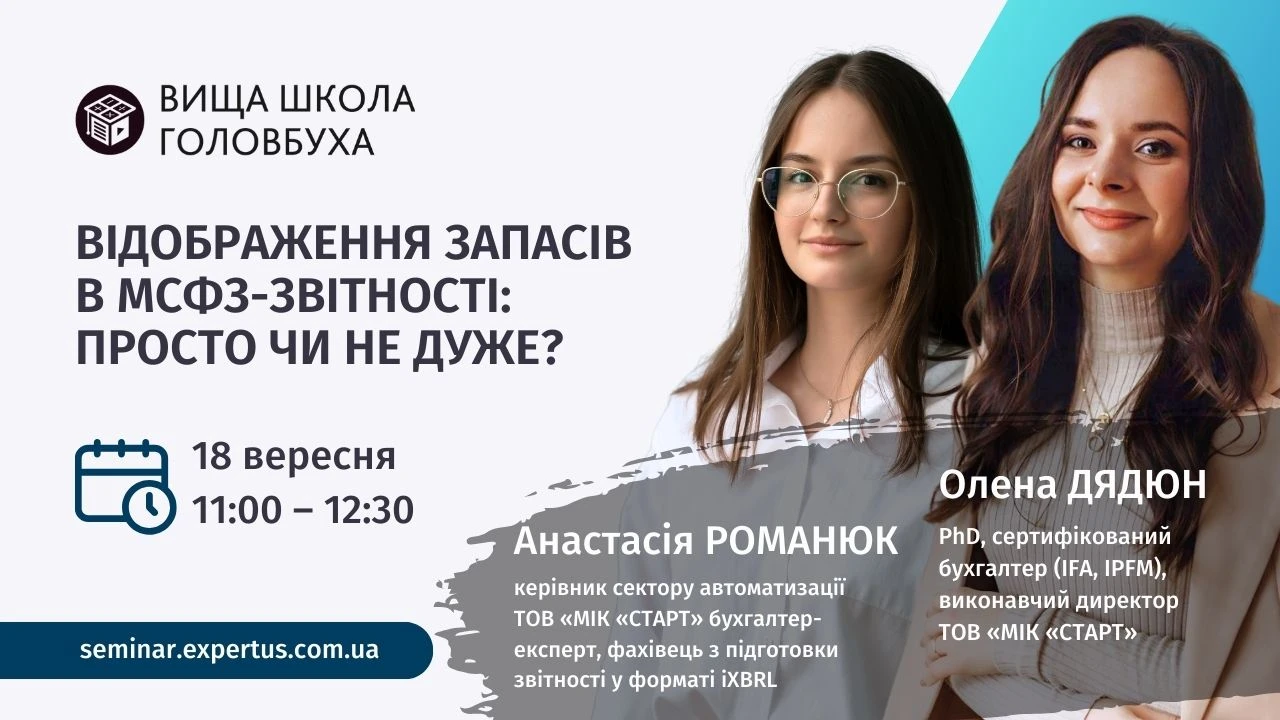
Усі, хто почав вивчати Міжнародні стандарти фінансової звітності чи вже підвищує кваліфікацію, вдосконалюючи свої навички та збагачуючи знання!
Запрошуємо вас на шостий вебінар про МСФЗ, який проведуть експерти Міжнародної інвестиційної компанії «СТАРТ» та автори програми підвищення кваліфікації «Професійна сертифікація за МСФЗ». Зареєструйтеся та підготуйте свої запитання на тему вебінару, і наприкінці трансляції експерти виділять час, щоб дати вам вичерпні відповіді.

ВЗЯТИ УЧАСТЬ
ПЛАН
 Запаси: МСФЗ vs НП(С)БО.
Канцтовари, рекламні матеріали, запчастини — чи є для них місце в запасах?
Правила оцінки запасів на різні дати.
Зменшення корисності: що це та навіщо?
Розкриття запасів у звітності.
Практичні аспекти заповнення примітки по запасах у форматі таксономії.
Відповіді на запитання від студентів за програмою ВШГ «Професійна сертифікація за МСФЗ» та учасників вебінару.
Наші експерти підготували поради, щоб допомогти вам позбавитися від софту країни-агресора та обрати вітчизняний аналог. Підкажемо також як задокументувати заміну ПЗ і відобразити в обліку
Звіт про власний капітал — це четвертий фінансовий звіт, який присвячений змінам у власному капіталі підприємства. Алгоритм заповнення звіту про власний капітал — у консультації
Облік платника податку в ДПС вимагає від нього подати про себе актуальну інформацію, наприклад, про зміну головного бухгалтера. У такому разі знадобиться форма 1-ОПП. Коли подавати таку форму, алгоритм її заповнення та зразок форми 1-ОПП при зміні бухгалтера — у консультації
Фінансова звітність — це цілий комплект звітів. Найвідоміший — Баланс, найважливіший — Звіт про фінансові результати. Кому вручити номінацію «найскладніший»? Думаємо, це буде Звіт про рух грошових коштів. Розглянемо детально Звіт про рух грошових коштів та особливості його складання прямим і непрямим методами
Консолідовану фінансову звітність складає та подає суб’єкт господарювання, який є материнським підприємством. У разі подання консолідованої фінансової звітності підприємство подає також консолідований звіт про управління. Далі — детальніше.




 Запаси: МСФЗ vs НП(С)БО.


