У 2027 році Держстат переходить від чотирирічного до щорічного державного статистичного спостереження за заробітною платою окремих працівників за професіями. У статті розповідаємо хто, в який термін та за якою формою має подавати звітність № 7-ПВ (річна)
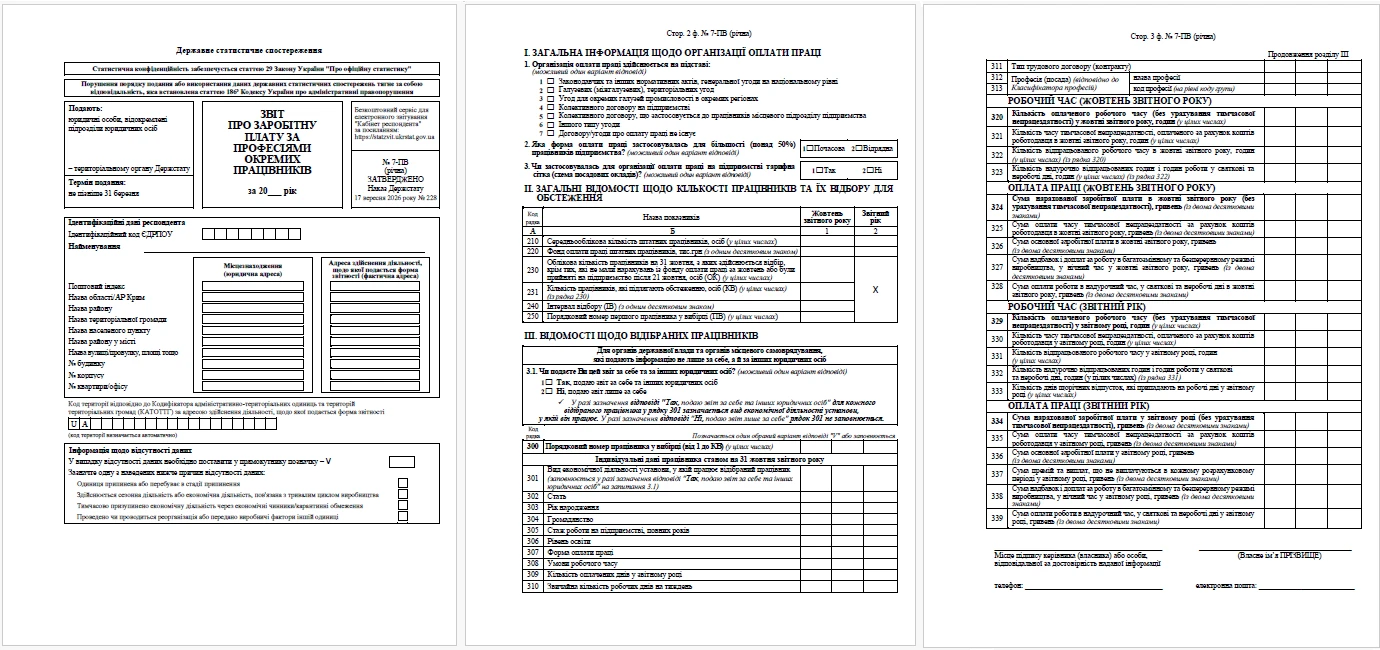
Нову річну форму державного статистичного спостереження № 7-ПВ «Звіт про заробітну плату за професіями окремих працівників» затвердив Держстат наказом від 17.09.2026 № 228.
Нова форма вводиться в дію, починаючи зі звіту за 2026 рік.
Звітність призначена для отримання статистичної інформації про рівень заробітної плати працівників за статтю, віком, освітою та професійними групами.
Відповідно до оприлюдненого проєкту Календаря подання форм державних статистичних спостережень і фінансової звітності на 2027 рік граничний термін подання форми № 7-ПВ (річна) — не пізніше 31 березня.
Отже, перший звіт за новою формою за 2026 рік потрібно буде подати не пізніше 31 березня 2027 року.
Форма передбачає збір інформації як про організацію оплати праці на підприємстві, так і щодо відібраних для обстеження працівників.
У I розділі зазначають, на підставі чого організовано оплату праці, яка форма оплати праці застосовувалася для більшості (понад 50%) працівників та чи застосовувалась тарифна сітка або схема посадових окладів.
II розділ містить загальні відомості щодо кількості працівників та їх відбору для обстеження. У ньому вказують середньооблікову кількість штатних працівників, фонд оплати праці, кількість п рацівників, з яких здійснюється відбір, кількість працівників, що підлягають обстеженню, інтервал відбору та порядковий номер першого працівника у вибірці.
У розділі III щодо відібраних працівників наводять, зокрема, дані про стать, рік народження, громадянство, стаж роботи на підприємстві, рівень освіти, форму оплати праці, умови робочого часу, тип трудового договору, назву професії (посаду) та код професії на рівні коду групи за Класифікатором професій.
За відібраними працівниками також наводитимуться дані про робочий час та оплату праці як за жовтень звітного року, так і за весь звітний рік.
Зокрема, зазначаються відпрацьований та оплачений робочий час, надурочні відпрацьовані години, нараховану заробітну плату, основну заробітну плату, премії, надбавки й доплати та оплату роботи у надурочний час, у святкові й неробочі дні.
Форма № 7-ПВ (один раз на чотири роки) втратить чинність
Зверніть увагу!З 1 січня 2027 року втратить чинність наказ Держстату від 17.06.2020 № 183, який затвердив форму № 7-ПВ «Звіт про заробітну плату за професіями окремих працівників», за якою звітували один раз на чотири роки.
За неподання органам статистики статзвіту або подання його з недостовірними даними, не в повному обсязі, не за формою, передбаченою звітно-статистичною документацією, чи із запізненням передбачили штраф:
від 10 до 15 нмдг (від 170 до 255 грн);
від 15 до 25 нмдг (від 255 до 425 грн) — за повторного вчинення правопорушення особою, на яку вже накладали адміністративне стягнення впродовж року (ч. 1, 2 ст. 186-3 КпАП).