Строки подання річної фінзвітності залежать від того, до якої категорії за розміром належить підприємство і чи зобов’язане воно оприлюднювати свою фінзвітність. У статті знайдете важливі дати для подання та оприлюднення фінансової звітності
Які терміни подання фінансової звітності
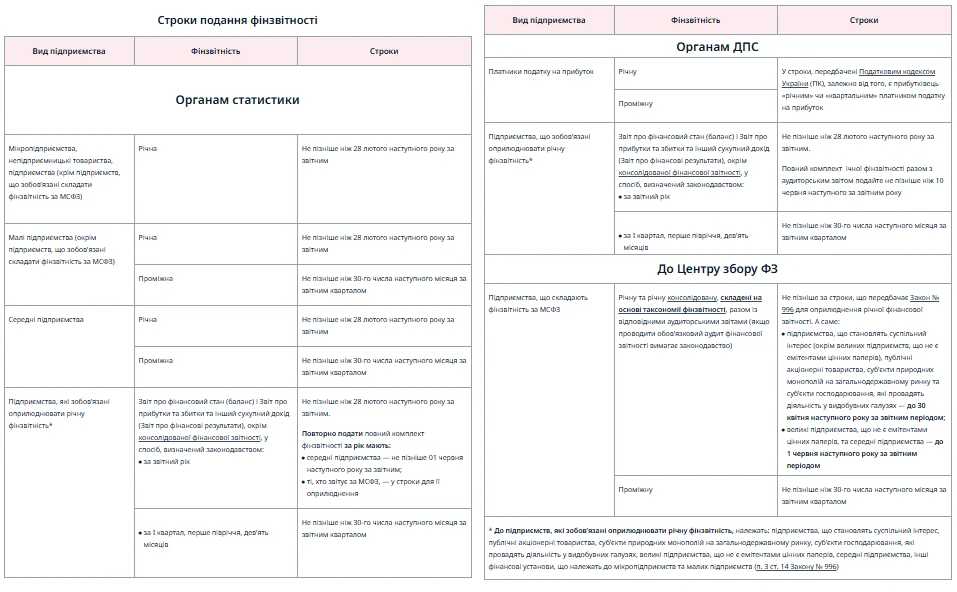
Усі підприємства подають проміжну фінзвітність (I квартал, перше півріччя, дев’ять місяців), окрім консолідованої, органам, зазначеним у пункті 2 Порядку подання фінансової звітності, затвердженому постановою КМУ від 28.02.2000 № 419, далі — Порядок 419 (окрім органів Казначейства), не пізніше ніж 30-го числа місяця, що настає за звітним кварталом.
Терміни подання річної фінзвітності залежать від того, до якої категорії за розміром належить підприємство і чи зобов’язане воно оприлюднювати свою фінзвітність. Строки подання фінзвітності наведемо в Таблиці нижче.

СКАЧАТИ ТАБЛИЦЮ ⏩
Нагадаємо, Податковий кодекс (ПК) також вимагає, аби прибутківці, які відповідно до Закону України «Про бухгалтерський облік та фінансову звітність в Україні» від 16.07.1999 № 996 (далі — Закон про бухоблік) зобов’язані оприлюднювати річну фінзвітність та річну консолідовану фінзвітність разом з аудиторським звітом, подавали податківцям річну фінзвітність, що підлягає оприлюдненню разом з аудиторським звітом, не пізніше ніж 10 червня наступного за звітним року (п. 46.2 ПК).
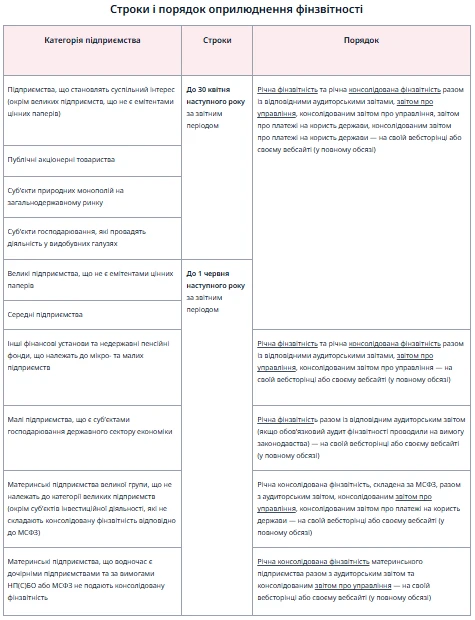
Хто, коли і як має оприлюднювати річну фінзвітність, знайдете в частині 3 статті 14 Закону про бухоблік.

СКАЧАТИ ТАБЛИЦЮ ⏩
Зверніть увагу! Підприємство зобов’язане забезпечувати доступність фінзвітності та консолідованої фінзвітності для ознайомлення юридичними та фізичними особами за своїм місцезнаходженням (ч. 3 ст. 14 Закону № 996)
Підприємства повинні зберігати на своїх сайтах оприлюднену річну фінзвітність і річну консолідовану фінзвітність (у повному обсязі разом з аудиторськими звітами), не менше ніж шість років, якщо більший строк не встановлений законом (ч. 7 ст. 14 Закону № 996).
Отже, переважно мікро- та малі підприємства не підпадають під обов’язковий аудит та річну фінзвітність не оприлюднюють. Виняток — «малюки», які за своєю організаційно-правовою формою або сферою діяльності зобов’язані проводити аудит фінзвітності й оприлюднювати її, як того вимагає Закон № 996.
Закон № 996 не містить окремих вимог стосовно комунальних підприємств. Оприлюднювати фінзвітність з аудиторським висновком слід, якщо для такого підприємства аудит/оприлюднення є обов’язковим за Законом № 996 або за рішенням наглядової ради комунального підприємства чи його власника (засновника).
При цьому подавати контролерам фінзвітність, перевірену аудиторами, мають лише ті підприємства, які за Законом № 996, зобов’язанні оприлюднювати фінзвітність (п. 46.2 ПК).
Як підготуватися до подання фінзвітності
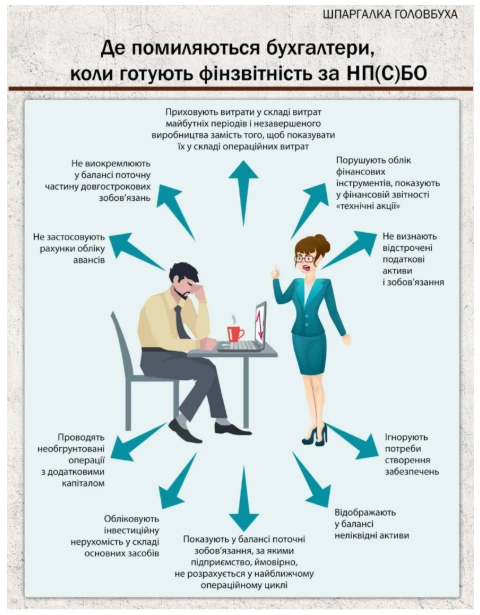
Базові критерії ідеальної фінансової звітності змальовано, тому крок за кроком з’ясуємо, якими правилами слід керуватися під час її підготовки. При цьому зважте також на Шпаргалку.

СКАЧАТИ ПАМ'ЯТКУ ⏩