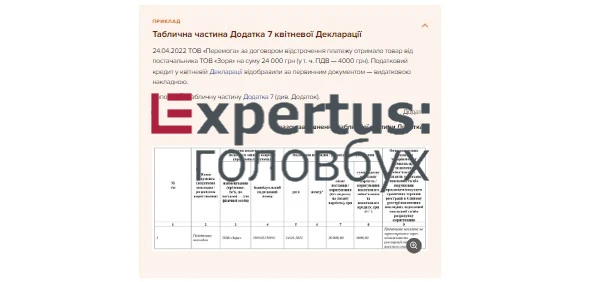
Експерт розповість, як формувати податковий кредит за первинними документами під час війни та чи можна включати первинку не в тому місяці, коли її склали. Щоб правильно відзвітувати, скористайтеся прикладом заповнення Додатка 7 до декларації з ПДВ.

Податковий кредит — це сума, на яку платник ПДВ має право зменшити податкове зобов’язання звітного (податкового) періоду. Її визначають згідно з розділом V ПКУ (пп. 14.1.181 ПКУ).
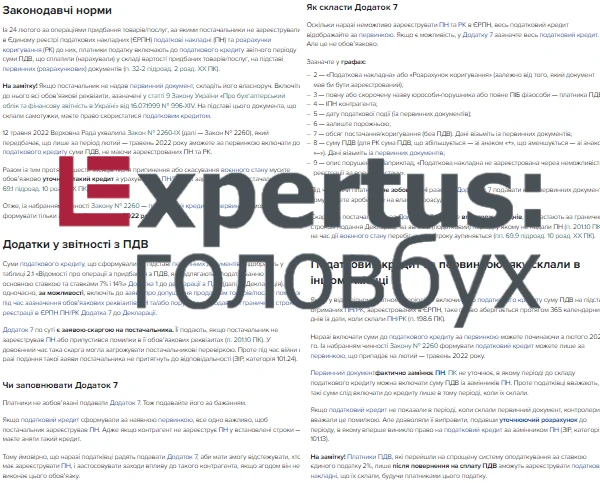
Із початку війни електронні сервіси ДПС та Електронний кабінет працюють з обмеженнями. Зокрема, наразі неможливо зареєструвати податкові накладні в ЄРПН. Тому платникам ПДВ надали можливість формувати податковий кредит на підставі первинних документів. Детально розповімо, як це зробити.

СКАЧАТИ ПРИКЛАД ⏩

ЧИТАТИ РОЗ’ЯСНЕННЯ ЕКСПЕРТА ⏩
Для багатьох 24 лютого досі завмерло на календарі, та час невпинний і за вікном вже червень. Знайте, що редакції та експерти поруч, і ми будемо робити все від нас залежне, щоб підтримати вас особисто та економіку України в цілому. Тому надаємо вам знижку в 40% для передплати фахових видань «Головбух», «Головбух Агро», «Головбух Медицина», а також до експертно-правової системи «Експертус Головбух» на рік.
Замовляйте доступ онлайн в інтернет-магазині. Якщо потрібно обговорити передплату з вашим менеджером, телефонуйте: 0 800 21 12 20 (дзвінки безплатні). Миру нам. І хай буде літо!
Допоможемо правильно заповнити податкову накладну, складену за щоденними підсумками операцій із постачання товарів чи послуг кінцевому споживачеві — неплатнику ПДВ
Можете потрапити в пастку системи електронного адміністрування ПДВ, якщо погасите поточні зобов’язання за рахунок переплати ПДВ, що виникла після того, як подали зменшувальний уточнюючий розрахунок. Аби цього не сталося, дійте за інструкцією від експерта
Реєстрація податкових накладних обов’язкова, адже без неї вони фактично недійсні. А ще — загрожує штрафом несвоєчасна реєстрація податкових накладних. Однак в умовах воєнного стану правила дещо змінилися. В огляді експерт розбирає строки реєстрації податкових накладних, порядок реєстрації податкових накладних та граничний термін реєстрації податкових накладних
Які вимоги до одиниць виміру у первинних документах, які одиниці виміру для послуг використовувати у податковій накладній, що таке кількісні і вартісні вимірники, коли щодо послуг використовуються одиниці виміру «грн» і «послуга», як виправити помилку в одиниці виміру — відповіді ці та інші пов’язані питання знайдете у консультації
Коментар експерта допоможе з’ясувати і попередити можливі ризики через те, що платник ПДВ не розблокує податкову накладну. Адже він зобов’язаний не лише сплачувати ПДВ і звітувати про нього, а й складати податкові накладні та реєструвати їх у ЄРПН. За порушення цього обов’язку є відповідальність