НАЗК відповіло, чи потрібно декларантам відображати у своїх деклараціях знищене майно
Банк проведень: безоплатна передача й отримання товарів
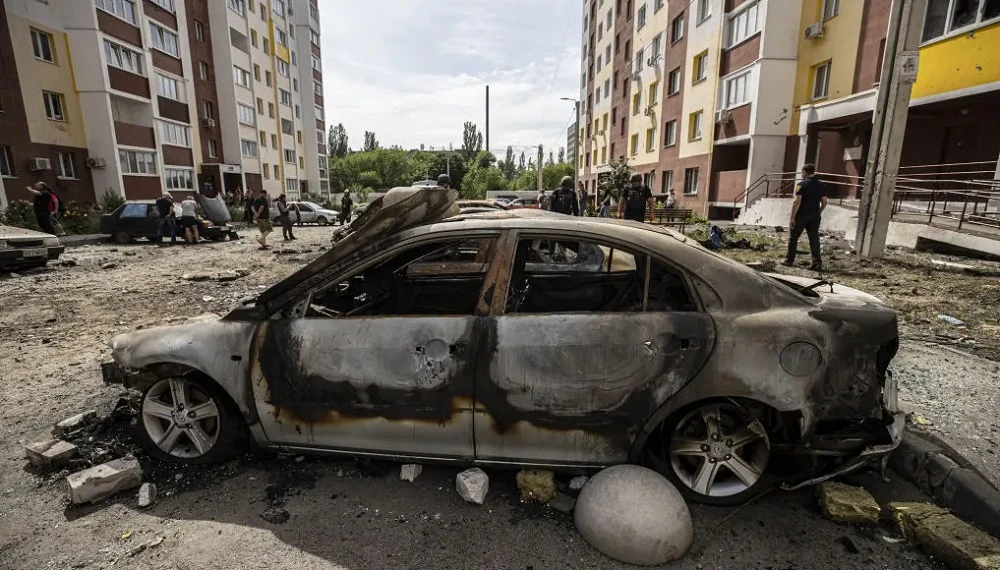
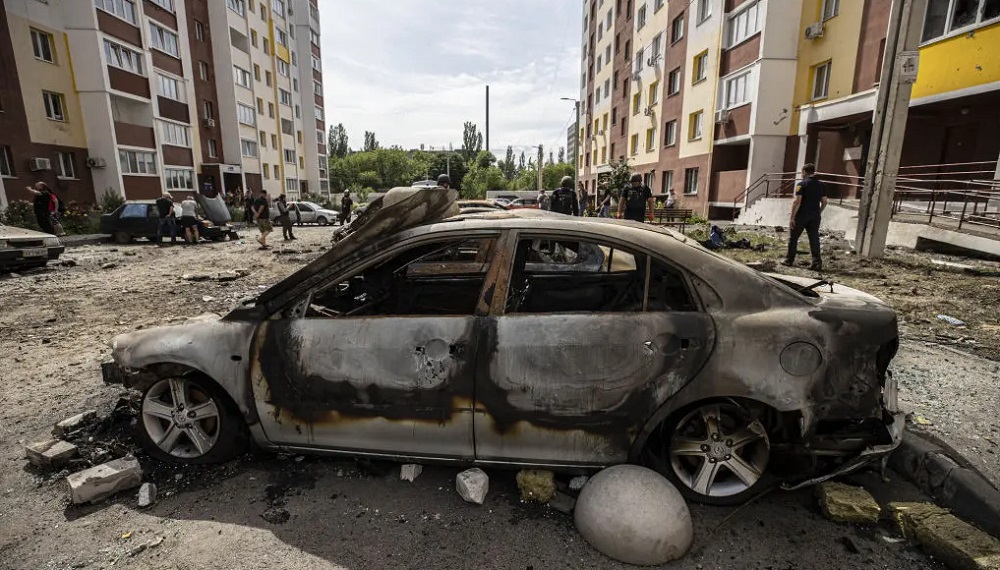
НАЗК наголошує, що дані про знищений об’єкт потрібно відобразити в розділі 3 «Об’єкти нерухомості» декларації до моменту виключення відомостей про нього із Державного реєстру речових прав на нерухоме майно.
Аналогічний підхід, за рекомендаціями НАЗК, слід застосовувати і до транспортних засобів, відомості про які необхідно відображати у розділі 6 «Цінне рухоме майно – транспортні засоби» декларації до зняття цього знищеного транспортного засобу з обліку.
Якщо транспортний засіб був знищений чи залишився на тимчасово окупованій території або пошкоджений і не придатний до подальшого використання, власник авто може звернутися до найближчого сервісного центру МВС і замовити послугу вибракування транспортного засобу, після чого транспортний засіб буде знято обліку (постанова КМУ від 07.09.1998 № 1388).
Також НАЗК нагадує, що умовами для припинення права власності на знищене рухоме майно є наявність встановленого факту знищення майна. А документами, які підтверджують знищення майна, можуть бути:
- матеріали технічної інвентаризації, що засвідчують факт знищення майна;
- довідки органів внутрішніх справ України;
- акт про пожежу;
- офіційні висновки інших установ або організацій, які відповідно до законодавства уповноважені засвідчувати факт знищення майна тощо.
За інформацією НАЗК
Роботодавці мають організувати захисні споруди для працівників та відвідувачів на випадок ракетно-дронової небезпеки. Цього вимагає закон. Підкажемо, як задокументувати створення та придбання укриття залежно від його виду. Облікові та податкові наслідки створення захисних споруд розберемо на прикладах
Чи можливе бронювання фізичних осіб-підприємців в Україні? Це питання активно обговорюють, адже багато ФОПів хочуть отримати для себе і своїх працівників відстрочку від мобілізації. Хоча на сьогодні такої можливості офіційно немає, у ВРУ розглядають кілька законопроєктів, які можуть змінити ситуацію. Розберімо ж, що пропонує законодавець
Покажемо на прикладах, як заповнити податкові накладні на оподатковувані та пільгові операції медзакладу. За умовами реальних ситуацій складемо підсумкові та зведені ПН, а також ПН на суму перевищення та ритмічні постачання
Дізнайтеся, які документи допоможуть оскаржити штраф за несвоєчасну реєстрацію РК, що постачальник складає на зменшення податкових зобов’язань, а реєструє — покупець. У відео ознайомимо вас із правовою позицією Верховного Суду, який цілком на боці платників податків
За яких умов можна не нараховувати компенсувальні ПДВ-зобов’язання у разі знищення або втрати товарів під час воєнного стану? Як уникнути нарахування компенсувальних ПДВ-зобов’язань, якщо списуєте не тільки придбані з ПДВ товари, а й послуги? Розповімо