керівник експертної групи «Експертус Головбух», Експертус Медіа, Київ
Роботодавці мають організувати захисні споруди для працівників та відвідувачів на випадок ракетно-дронової небезпеки. Цього вимагає закон. Підкажемо, як задокументувати створення та придбання укриття залежно від його виду. Облікові та податкові наслідки створення захисних споруд розберемо на прикладах
створити тимчасове або постійне укриття для персоналу та відвідувачів;
провадити діяльність у споруді подвійного призначення;
облаштувати безпечний простір у складі приміщення, будівлі чи споруди (пп. 2 п. 1 постанови КМУ «Деякі питання оптимізації захисту населення та реагування на загрози засобів повітряного нападу» від 04.09.2026 № 1092, далі — Постанова № 1092).
Увага:вимоги до організації захисту працівників / відвідувачів стосуються і ФОПів будь-якої системи оподаткування.
Безпечний простір — найбільш захищені зони у визначених балансоутримувачами приміщеннях, будівлях чи спорудах, які облаштовуються в межах реалізованих об’ємно-планувальних рішень у спосіб, що дає можливість захистити персонал та відвідувачів суб’єкта господарювання від побічної дії звичайних засобів ураження та максимального надлишкового тиску вибуху (в кілопаскалях), визначеного Міністерством оборони разом з Генеральним штабом Збройних Сил, на підставі проведених такими балансоутримувачами розрахунків (пп. 2 п.1 Постанови № 1092).
Сховища та протирадіаційні укриття, споруди подвійного призначення, первинні (мобільні) та найпростіші укриття входять до фонду захисних споруд цивільного захисту (далі — захисний фонд) (п. 15 Порядку створення, утримання та ведення обліку фонду споруд цивільного захисту, затвердженого постановою КМУ від 10.03.2017 № 138).
До захисних споруд цивільного захисту належать:
сховища — герметичні споруди, в яких створені умови для перебування людей та їх захисту протягом певного часу;
Споруди подвійного призначення — це будівлі, споруди чи їх окремі частини, які в мирний час використовують для суспільних або господарських потреб, але мають відповідні захисні властивості та в разі небезпеки можуть слугувати для укриття та захисту населення.
Найпростішим укриттям є цокольне або підвальне приміщення, інша споруда підземного простору, в якій створені умови для тимчасового перебування людей (щонайменше 48 годин).
Захисний фонд спочатку потрібно зареєструвати в центральних та місцевих органах виконавчої влади, а вже потім його можна експлуатувати та вести щодо нього бухгалтерський і податковий облік.
Будівництво захисної споруди / споруди подвійного призначення
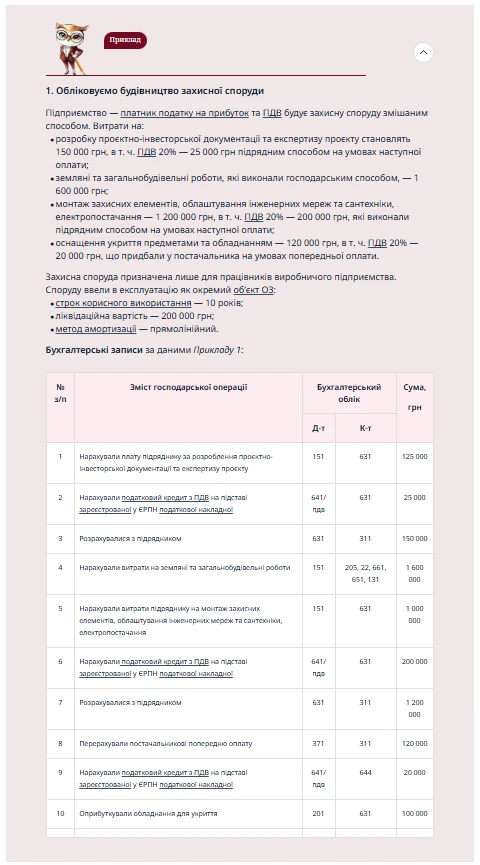
Зведення окремої захисної споруди або споруди подвійного призначення покажіть у бухобліку як капінвестиції у створення основних засобів (будівництво).
Бухоблік
Витрати на зведення захисного об’єкта для власних потреб узагальнюйте за дебетом субрахунку 151 «Капітальне будівництво» незалежно від способу його будівництва — господарський чи підрядний (Інструкція про застосування Плану рахунків бухгалтерського обліку активів, капіталу, зобов’язань і господарських операцій підприємств і організацій, затверджена наказом Мінфіну від 30.11.1999 № 291).
Після завершення будівельних робіт введіть в експлуатацію об’єкт ОЗ та облікуйте на субрахунку 103 «Будівлі і споруди» за первісною вартістю (п. 7, 8 НП(С)БО 7 «Основні засоби»). Щоб у бухобліку ввести об’єкт в експлуатацію:
керівник видає наказ, у якому призначає матеріально відповідальну особу, строк корисного використання об’єкта, його ліквідаційну вартість і метод амортизації;
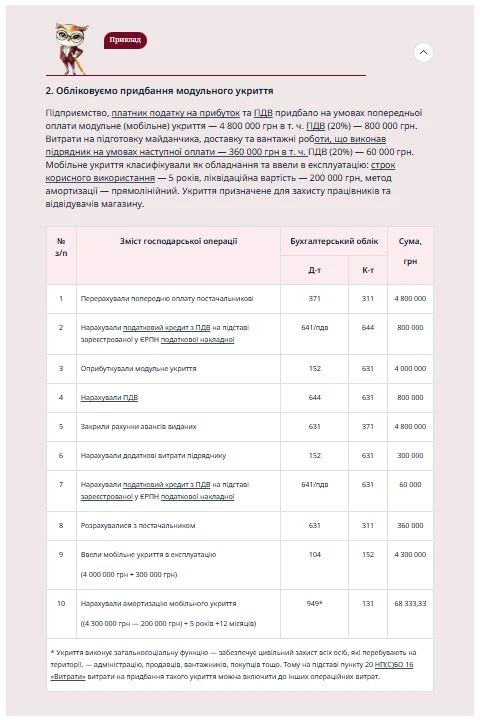
Суб’єкти господарювання, які не мають можливості збудувати капітальне сховище, придбавають мобільні укриття, які за строком корисного використання і вартістю є інвентарним об’єктом (ОЗ).
Мобільне укриття — це модульна наземна або заглиблена споруда з високоміцного бетону.
Бухоблік
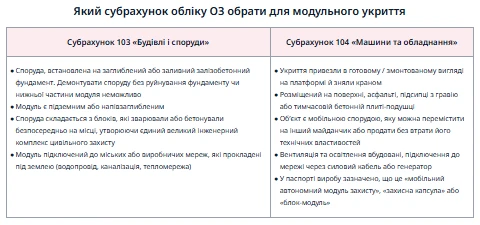
Залежно від типу первинного укриття, що його придбали, оберіть субрахунок обліку ОЗ. Зарахуйте актив на баланс за первісною вартістю, яку сформуйте за дебетом субрахунку 152 «Придбання (виготовлення) основних засобів».
Капітальне укриття, яке класифікували як споруду, облікуйте як інвестиції у капітальне будівництво (як у Прикладі 1). Модульне укриття, що класифікували як обладнання, покажіть у бухобліку записами, які розглянемо на Прикладі 2.