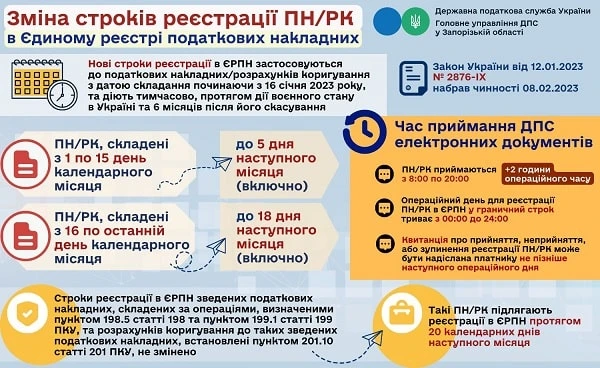
Набрав чинності Закон, яким збільшили строки реєстрації ПН/РК, зменшили штрафи за їх несвоєчасну реєстрацію, продовжили час роботи електронних сервісів для реєстрації ПН

Податковий кредит з ПДВ Йдеться про Закон України «Про внесення змін до розділу ХХ «Перехідні положення» Податкового кодексу України щодо відновлення обмеження перебування грального бізнесу на спрощеній системі оподаткування» від 12.01.2023 № 2876-ІХ (далі — Закон № 2876).
На період воєнного стану та протягом шести місяців після його припинення Закон № 2876:
- продовжує граничні строки реєстрації податкових накладних (ПН) та розрахунків коригування (РК) до них. А саме, для ПН/РК, які склали:
- з 1-го до 15-го числа місяця — на п’ять календарних днів;
- з 16-го по останній календарний день місяця включно, — на три календарних дні;
- зменшує штрафні санкції за несвоєчасну реєстрацію ПН/РК в Єдиному реєстрі податкових накладних.
Суми штрафів за несвоєчасну реєстрацію ПН/РК зменшили з 10, 20, 30, 40, 50% суми ПДВ залежно від строку порушення до 2, 5, 10, 15, 25% відповідно.
Крім того, на період воєнного стану продовжили час роботи електронних сервісів податкових органів, вони працюватимуть з 8:00 до 20:00. Також встановили, що операційний день, на який припадає граничний строк реєстрації ПН/РК, триватиме з 0:00 до 24:00.
Закон № 2876 набере чинності з 08.02.2023 (офіційна публікація в «Голосі України» — 07.02.2023).
Скласти та зареєструвати податкову накладну/розрахунок коригування – відповідальна ділянка сучасної бухгалтерії. У цьому огляді – про особливості функціонування ЄРПН та СЕА
Підкажемо, що означають показники D і P, на що вони впливають та які їх значення допоможуть платнику ПДВ уникнути блокування податкових накладних / розрахунків коригування. Пояснимо також, як обчислюють ці показники і де їх перевірити
У консультації про те, як виправити помилки у ПДВ-звітності. Розглянемо можливі наслідки та варіанти виправлення помилок, основні їхні види, плюси й мінуси ПДВ-декларації «Звітна нова» та уточнюючого розрахунку, а також розмір самоштрафу і пені, куди їх сплачувати та як обліковувати
Платники ПДВ мають вчасно реєструвати податкові накладні навіть під час воєнного стану. Як правильно скласти податкову накладну за новою формою 2026 — у консультації з прикладами та зразками для скачування
Додайте цю статтю в корисне й тримайте напохваті. Вона підказуватиме, як виправити помилки у зведених ПН. Рекомендації експерта підкріпили прикладом і зразками