


⚡️ ІНВЕНТАРИЗАЦІЯ В УМОВАХ ВІДДАЛЕНКИ ТА КАРАНТИНУ ⚡️
Правительство внесло изменения в Порядок электронного администрирования НДС, утвержденный постановлением КМУ от 16.10.2014 № 569 (далее - Порядок):
1. Порядок дополнили пунктом 7-1, по которому ГНС в течение 3-х рабочих дней, следующих за днем внесения контроллерами в Реестр плательщиков НДС изменений об отмене (отмены) аннулирование регистрации плательщика НДС по решению контролирующего органа или решением суда, вступившим в законную силы, осуществляет перерасчет суммы (ΣНакл) такого плательщика за отчетный (налоговый) период, в котором произошло аннулирование регистрации плательщика налога, которое отменено (отменено).
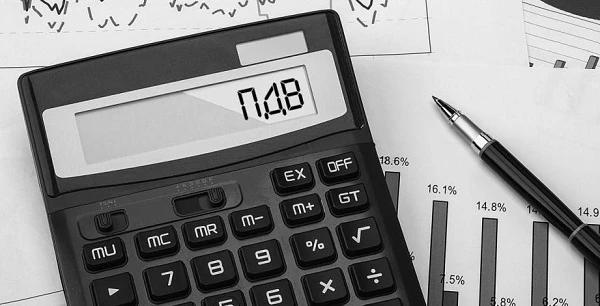
Такой перерасчет ГНС осуществляет путем пересчета суммы (ΣНакл) отдельно по каждому ее показателю.
При этом перерасчет суммы (ΣНакл) такого плательщика контролеры не проводят в случае, если:
- на момент отмены решения об аннулировании регистрации лицо применяет упрощенную систему налогообложения, которая не предусматривает уплату НДС;
или
- повторная регистрация (следующая за отмененной) плательщиком НДС такого лица аннулированной по основаниям, предусмотренным пунктом 184.1 Налогового кодекса Украины (далее - НК).
2. Определили, что при расчете показателя (ΣПопРах) также учитывают сумму средств, изъятых контроллерами соответствии со статьей 95 НК в счет погашения налогового долга по НДС за декларируемыми к уплате налоговым обязательствам за периоды, начиная с 01.07.2015, определенными плательщиком НДС в налоговой декларации или уточняющего расчета.

3. Установили, что общая сумма превышения (ΣПеревищ) определяется за каждый отчетный (налоговый) период нарастающим итогом.
Уточнили, что плательщик НДС имеет право зарегистрировать в порядке, определенном абзацем первым пункта 9-1 Порядка, не только налоговые накладные (далее - НН) да и расчеты корректировки (далее - РК) за отчетные (налоговые) периоды, в которых возникло превышение налоговых обязательств, указанных налогоплательщиком в представленных налоговых декларациях с учетом уточняющих расчетов к ним, над суммой налога, содержится в составленных таким плательщиком НН и РК, зарегистрированных в ЕРНН (ΣПеревищ).
4. В случае недостаточности средств на электронном счете плательщика для уплаты в бюджет согласованных налоговых обязательств, плательщик в сроки, установленные НК для самостоятельной уплаты налоговых обязательств, перечисляет на электронный счет необходимые средства с текущего счета. Исключили уточнение «собственного».
5. По тексту Порядка слово «ДФС» заменили на «ДПС».
Постанова КМУ від 28.10.2020 № 1024


