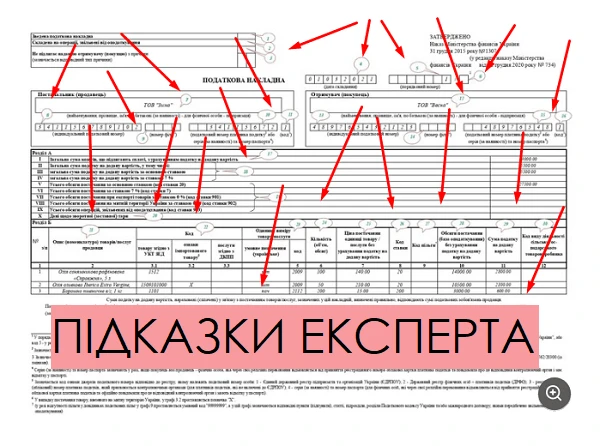
Изменения связаны с новациями в налогообложении НДС операций по поставке табачных изделий, заработавших с 01.01.2022 года. Речь идет об определении налогооблагаемой базы для операций по поставке на таможенной территории Украины табачных изделий, табака и промышленных заменителей табака, жидкостей, используемых в электронных сигаретах (далее - табачная продукция), для которых установлены максимальные розничные цены. Она равняется максимальной розничной цене (без учета НДС). Соответственно Минфин изменил название граф, в которых следует указывать налогооблагаемую базу НДС.
Это:
- графа 7 Раздела Б;
- графа 6 приложения 1;
- графы 8 и 9 приложения 2.
Форма изменилась не существенно, однако с 16.02.2022 составляйте налоговую накладную по новой форме. Поскольку приказ Минфина №15 опубликовали в Официальном вестнике Украины от 15.02.2022 №13.
На своем сайте ГНС разместила обновленный Единый реестр форм Единого окна. В нем приведены форматы для составления новых форм НН: для физлиц – F1201113 и F1201213, а для юрлиц – J1201113, J1201213. Формат для РК в НН пока не обновили.
Чтобы обезопасить вас от блокировок НН и штрафов, на конкретных примерах и образцах рассмотрим особенности заполнения налоговых накладных в разных случаях.
Допоможемо правильно заповнити податкову накладну, складену за щоденними підсумками операцій із постачання товарів чи послуг кінцевому споживачеві — неплатнику ПДВ
Можете потрапити в пастку системи електронного адміністрування ПДВ, якщо погасите поточні зобов’язання за рахунок переплати ПДВ, що виникла після того, як подали зменшувальний уточнюючий розрахунок. Аби цього не сталося, дійте за інструкцією від експерта
Реєстрація податкових накладних обов’язкова, адже без неї вони фактично недійсні. А ще — загрожує штрафом несвоєчасна реєстрація податкових накладних. Однак в умовах воєнного стану правила дещо змінилися. В огляді експерт розбирає строки реєстрації податкових накладних, порядок реєстрації податкових накладних та граничний термін реєстрації податкових накладних
Які вимоги до одиниць виміру у первинних документах, які одиниці виміру для послуг використовувати у податковій накладній, що таке кількісні і вартісні вимірники, коли щодо послуг використовуються одиниці виміру «грн» і «послуга», як виправити помилку в одиниці виміру — відповіді ці та інші пов’язані питання знайдете у консультації
Коментар експерта допоможе з’ясувати і попередити можливі ризики через те, що платник ПДВ не розблокує податкову накладну. Адже він зобов’язаний не лише сплачувати ПДВ і звітувати про нього, а й складати податкові накладні та реєструвати їх у ЄРПН. За порушення цього обов’язку є відповідальність