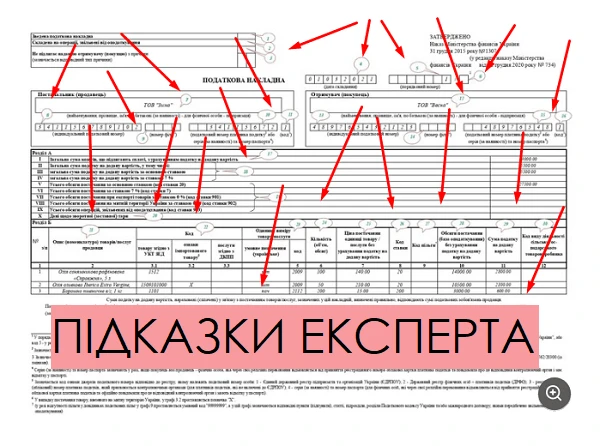
Зміни пов'язані із новаціями в оподаткуванні ПДВ операцій з постачання тютюнових виробів, які запрацювали із 01.01.2022 року. Йдеться про визначення бази оподаткування для операцій з постачання на митній території України тютюнових виробів, тютюну та промислових замінників тютюну, рідин, що використовуються в електронних сигаретах (далі - тютюнова продукція), для яких встановлені максимальні роздрібні ціни. Вона дорівнює максимальній роздрібній ціні (без урахування ПДВ). Відповідно Мінфін змінив назву граф, у яких слід вказувати базу оподаткування ПДВ.
Це:
- графа 7 Розділу Б;
- графа 6 додатка 1;
- графи 8 і 9 додатка 2.
Форма змінилась не суттєво, однак із 16.02.2022 складайте податкову накладну за новою формою. Оскільки наказ Мінфіну № 15 опублікували в Офіційному віснику України від 15.02.2022 №13.
На своєму сайті ДПС розмістила оновлений Єдиний реєстр форм Єдиного вікна. В ньому наведені формати для складання нових форм ПН: для фізосіб - F1201113 та F1201213, а для юросіб - J1201113, J1201213. Формат для РК до ПН поки не оновили.
Щоб убезпечити вас від блокувань ПН та штрафів, на конкретних прикладах і зразках розглянемо особливості заповнення податкових накладних у різних випадках.
Допоможемо правильно заповнити податкову накладну, складену за щоденними підсумками операцій із постачання товарів чи послуг кінцевому споживачеві — неплатнику ПДВ
Можете потрапити в пастку системи електронного адміністрування ПДВ, якщо погасите поточні зобов’язання за рахунок переплати ПДВ, що виникла після того, як подали зменшувальний уточнюючий розрахунок. Аби цього не сталося, дійте за інструкцією від експерта
Реєстрація податкових накладних обов’язкова, адже без неї вони фактично недійсні. А ще — загрожує штрафом несвоєчасна реєстрація податкових накладних. Однак в умовах воєнного стану правила дещо змінилися. В огляді експерт розбирає строки реєстрації податкових накладних, порядок реєстрації податкових накладних та граничний термін реєстрації податкових накладних
Які вимоги до одиниць виміру у первинних документах, які одиниці виміру для послуг використовувати у податковій накладній, що таке кількісні і вартісні вимірники, коли щодо послуг використовуються одиниці виміру «грн» і «послуга», як виправити помилку в одиниці виміру — відповіді ці та інші пов’язані питання знайдете у консультації
Коментар експерта допоможе з’ясувати і попередити можливі ризики через те, що платник ПДВ не розблокує податкову накладну. Адже він зобов’язаний не лише сплачувати ПДВ і звітувати про нього, а й складати податкові накладні та реєструвати їх у ЄРПН. За порушення цього обов’язку є відповідальність