

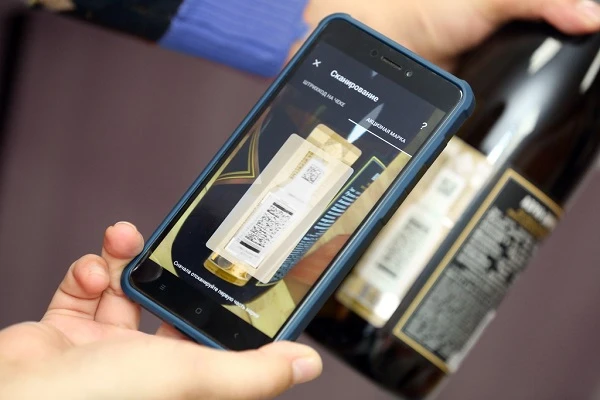
Лише для підакцизної групи товарів встановили особливий режим програмування, який не передбачає можливості використовувати назву однорідної групи (горілка, вино, сигарети, тощо).
У чеках РРО, які супроводжують продаж підакцизних товарів, зазначають:
- найменування конкретної одиниці підакцизного товару;
- ціну;
- кількість;
- УКТ ЗЕД;
- реквізити марок акцизного податку (у випадку реалізації алкогольних напоїв).
Підстава — пункт 11 статті 3 Закону України «Про застосування реєстраторів розрахункових операцій у сфері торгівлі, громадського харчування та послуг» від 06.07.1995 № 265/95-ВР (далі — Закон № 265).
Форма та зміст розрахункових документів/електронних розрахункових документів визначені Положенням Мінфіну від 21.01.2016 № 13 (далі — Положення).
Розділом II Положення передбачили, що при реалізації товарів (послуг) обов'язковим реквізитом чеку є назва товару (послуги).
Отже, фіскальний касовий чек на товари (послуги) визнають відповідним (в частині ідентифікації товару, що не є підакцизним), якщо в ньому зазначена назва товару (послуги).
Назва товару (послуги) — це слово, поєднання слів або слова та цифрового коду, які відображають споживчі ознаки товару (послуги) та однозначно ідентифікують товар чи послугу.
Податківці зазначили, що об'єднання в узагальненій назві однорідних товарів (крім підакцизних) не призводить до порушення вимог оформлення розрахункових документів, встановлених Положенням та Законом N 265 порядку проведення розрахунків. Умова — товари повинні мати однакові властивості, не відрізнятися споживчими якостями та можуть бути віднесені до однієї родової групи.
Водночас спільна назва об'єднаних найменувань однорідних товарів має містити якісні та споживчі характеристики. У такому разі зазначення її в розрахункових документах дозволить однозначно ідентифікувати такі товари.
За інформацією ДПС у Вінницькій області
Тримайте приклади фіскальних чеків на оплату карткою і готівкою. Скачайте зразки та використовуйте як шаблон для перевірки своїх чеків
