експерт з бухгалтерського обліку та оподаткування, Київ
Податкове законодавство дає можливість застосовувати пільги і тим самим дозволяє заощаджувати на податках. Однак поводьтеся обачно із ПДВ-пільгами — вони можуть приховувати загрозу. Хто із платників податків має бути напоготові та як «розрулити» цю ситуацію — розглянемо у консультації
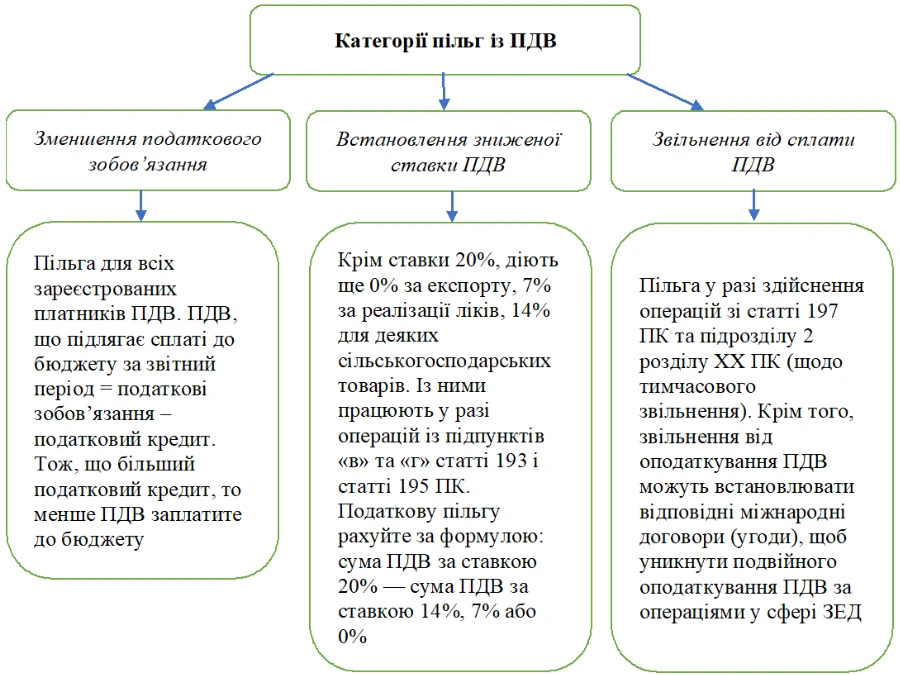
Податковою пільгою називають передбачене податковим і митним законодавством звільнення платника податків від обов’язку нараховувати і сплачувати податок та збір, можливість сплачувати податок і збір меншого розміру за наявності на те підстав (п. 30.1 Податкового кодексу України; ПК). З огляду на пункт 30.9 ПК та розділ V ПК податкові пільги з ПДВ можна розділити на три категорії (див. Схему).
Увага:ПДВ-пільги діють для суб’єктів господарювання або для певних господарських операцій.
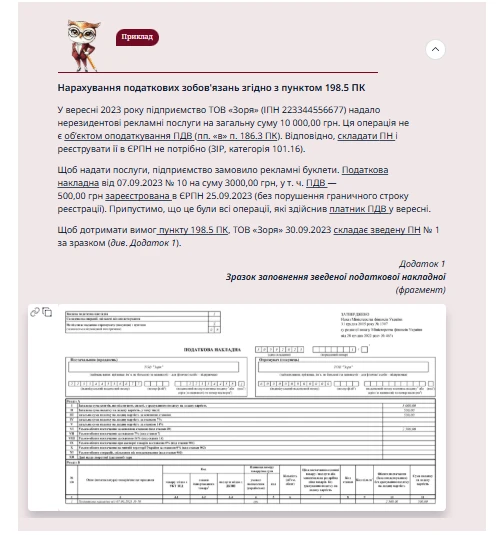
Є ще один спосіб уникнути оподаткування ПДВ, про який мовчить пункт 30.9 ПК — проводити операції, які не є об’єктом оподаткування. Їх детальний перелік містить стаття 196 ПК та пункти 186.2, 186.3 ПК. Для прикладу, об’єкт оподаткування ПДВ не виникає у разі надання рекламних послуг нерезидентові. Адже місцем постачання таких послуг вважають місце, в якому отримувач послуг зареєстрований як суб’єкт господарювання або, за відсутності такого місця, —місце постійного чи переважного його проживання (пп. «в» п. 186.3 ПК). Тобто — за межами митної території України.
Який зворотній бік застосування ПДВ-пільги
Ті платники ПДВ, які здійснюють винятково пільгові операції, не матимуть проблем з оподаткуванням. Позаяк податок не виникає ні на «вході», ні на «виході». Однак частіше буває так, що надана платником ПДВ послуга підпадає під дію пільги, але для її надання платник поніс витрати, які оподатковують ПДВ на загальних підставах. Тобто виникає податковий кредит, але податкових зобов’язань немає. Саме тут платник має бути обережним і своєчасно «збалансувати» податковий кредит. А саме: самостійно донарахувати «компенсуючі» податкові зобов’язання за правилами із пункту 198.5 ПК.
Платник податків вправі відмовитися від використання податкової пільги чи зупинити її використання на один або декілька податкових періодів. Це право поширюється на всі податки і збори, окрім ПДВ. Платник ПДВ не може відмовитися від застосування податкової пільги з ПДВ (п. 30.4 ПК).
Увага: платник ПДВ не може проігнорувати ПДВ-пільгу для госпоперацій.
Проігнорувати таку податкову пільгу, як звільнення від сплати ПДВ, платники не мають права, оскільки пільга призначена не безпосередньо для платника, а стосується окремої господарської операції.