Реєстрація платника ПДВ діє до моменту її анулювання шляхом вилучення з реєстру платників податку. Зокрема, якщо особа прийняла рішення про припинення та затвердила ліквідаційний баланс, передавальний акт або розподільчий баланс
 CКАЧАТИ
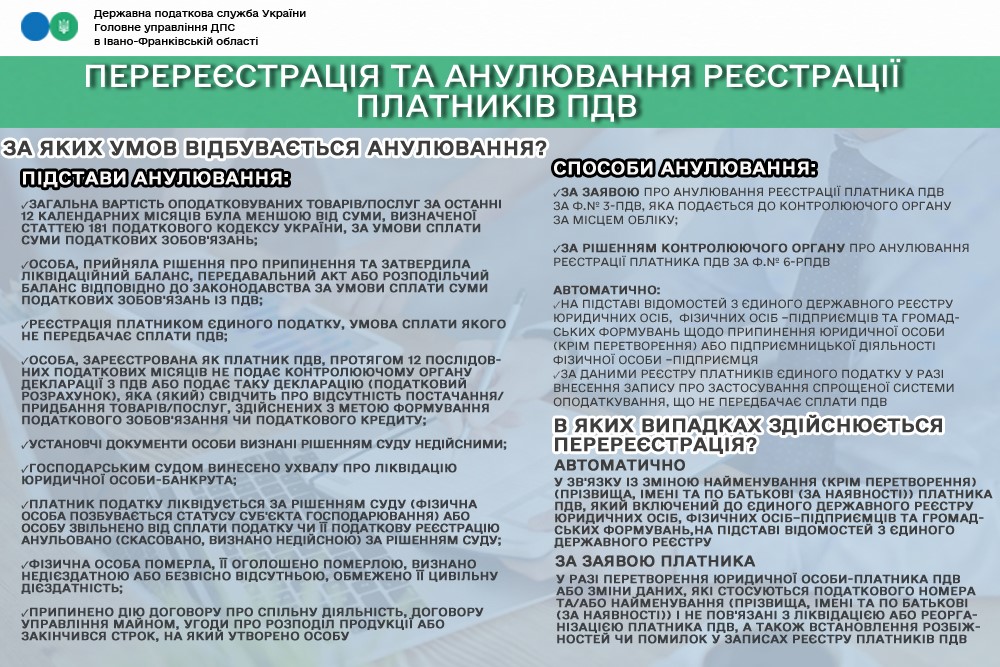
Підстави анулювання:
- загальна вартість оподатковуваних товарів / послуг за останні 12 календарних місяців була меншою від суми, визначеної статтею 181 Податкового кодексу України, за умови сплати суми податкових зобов’язань;
- особа, прийняла рішення про припинення та затвердила ліквідаційний баланс, передавальний акт або розподільчий баланс відповідно до законодавства за умови сплати суми податкових зобов’язань із ПДВ;
- реєстрація платником єдиного податку, умова сплати якого не передбачає сплати ПДВ;
- особа, зареєстрована як платник ПДВ, протягом 12 послідовних податкових місяців не подав контролюючому органу декларації з ПДВ або подає таку декларацію (податковий розрахунок), яка (який) свідчить про відсутність постачання / придбання товарів / послуг, здійснених з метою формування податкового зобов’язання чи податкового кредиту;
- установчі документи особи визнані рішенням суду недійсними;
- Господарським судом винесено ухвалу про ліквідацію юридичної особи-банкрута;
- Платник податку ліквідується за рішенням суду (фізична особа позбувається статусу суб’єкта господарювання) або особу звільнено від сплати податку чи її податкову реєстрацію анульовано (скасовано, визнано недійсною) за рішенням суду;
- Фізична особа померла. Її оголосили померлою, визнано недієздатною або бізвісно відсутньою, обмежено її цивільну дієздатність;
- Припинено дію договору про спільну діяльність, договору управління майном, угоди про розподіл продукції або закінчився строк, на який утворено особу.
Калькулятор ПДВ
Способи анулювання:
За заявою про анулювання реєстрації платника ПДВ за формою № 3_ПДВ, яка подається до контролюючого органу за місцем обліку;
За рішенням контролюючого органу про анулювання реєстрації платника ПДВ за формою № 6-ПДВ
Автоматично:
- на підставі відомостей з єдиного державного реєстру юридичних осіб, фізичних осіб-підприємців та громадських формувань щодо припинення юридичних особи (крім перетворення) або підприємницької діяльності фізичної особи – підприємця;
- за даними реєстру платників єдиного податку у разі внесення запису про застосування спрощеної системи оподаткування, що не передбачає сплати ПДВ.
В яких випадках здійснюється перереєстрація?
Автоматично
У зв’язку із зміною найменування (крім перетворення)(прізвища, імені та по батькові (за наявності) платника ПДВ, який включений до єдиного державного реєстру юридичних осіб, фізичних осіб-підприємців та громадських формувань, на підставі відомостей з єдиного державного реєстру
Як під час воєнного стану податківці проводять позапланові документальні перевірки щодо ПДВ
За заявою платника
У разі перетворення юридичної особи-платника ПДВ або зміни даних, які стосуються податкового номера та/або найменування (прізвища, імені та по батькові (за наявності) і не пов’язані з ліквідацією або реорганізацією платника ПДВ, а також встановлення розбіжностей чи помилок у записах реєстру платників ПДВ.
За інформацією ДПС в Івано-Франківській області
Допоможемо правильно заповнити податкову накладну, складену за щоденними підсумками операцій із постачання товарів чи послуг кінцевому споживачеві — неплатнику ПДВ
Можете потрапити в пастку системи електронного адміністрування ПДВ, якщо погасите поточні зобов’язання за рахунок переплати ПДВ, що виникла після того, як подали зменшувальний уточнюючий розрахунок. Аби цього не сталося, дійте за інструкцією від експерта
Реєстрація податкових накладних обов’язкова, адже без неї вони фактично недійсні. А ще — загрожує штрафом несвоєчасна реєстрація податкових накладних. Однак в умовах воєнного стану правила дещо змінилися. В огляді експерт розбирає строки реєстрації податкових накладних, порядок реєстрації податкових накладних та граничний термін реєстрації податкових накладних
Які вимоги до одиниць виміру у первинних документах, які одиниці виміру для послуг використовувати у податковій накладній, що таке кількісні і вартісні вимірники, коли щодо послуг використовуються одиниці виміру «грн» і «послуга», як виправити помилку в одиниці виміру — відповіді ці та інші пов’язані питання знайдете у консультації
Коментар експерта допоможе з’ясувати і попередити можливі ризики через те, що платник ПДВ не розблокує податкову накладну. Адже він зобов’язаний не лише сплачувати ПДВ і звітувати про нього, а й складати податкові накладні та реєструвати їх у ЄРПН. За порушення цього обов’язку є відповідальність