


Як в податковій накладній відобразити вартість зворотної тари

Блок під заголовком новини 1 Дізнавайтеся про зміни першими. Додайте «Головбух» в улюблені Google, щоб не пропустити найсвіжіші новини та роз’яснення 

Автор
експерт з обліку та оподаткування, Київ
Вартість тари, що згідно з умовами договору (контракту) визначена як зворотна (заставна), до бази оподаткування не включають

Як в податковій накладній відобразити вартість зворотної тарі

Вартість тари, що згідно з умовами договору (контракту) визначена як зворотна (заставна), до бази оподаткування не включають. У разі якщо у строк більше ніж 12 календарних місяців з моменту надходження зворотної тари її не повертають відправнику, вартість такої тари включають до бази оподаткування отримувача (п. 189.2 Податкового кодексу України).

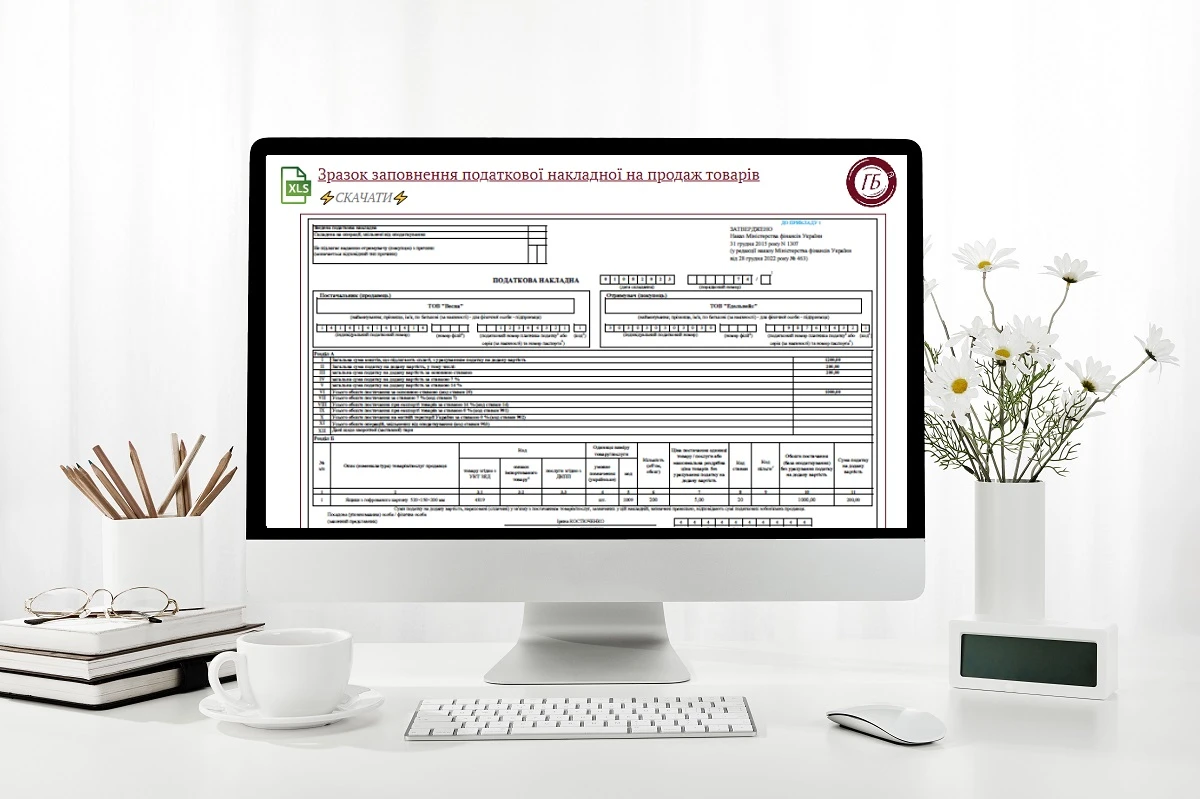
До розділу А податкової накладної вносять дані щодо зворотної (заставної) тари (п. 16 Порядку заповнення податкової накладної, затвердженого наказом Мінфіну від 31.12.2015 № 1307).

Вартість тари визначають у договорі (контракті) як зворотну (заставну) і не включають до бази оподаткування, а зазначають в графі XII як загальну суму коштів, що підлягають сплаті.

Отже, у разі якщо з будь-яких причин у строк більше ніж 12 календарних місяців з моменту надходження зворотної тари вона не повертається відправнику, то вартість такої тари включають до бази оподаткування отримувача. Тобто отримувач тари у звітному періоді, в якому закінчується 12-й календарний місяць з моменту надходження такої зворотної тари, повинен:

У постачальника податкові зобов’язання з ПДВ у випадку неповернення зворотної тари не виникають.

За інформацією ДПС у Львівській області

додаток

👇 Осіння пропозиція для бухгалтерів

Статичний блок для новин

Статті за темою

Усі статті за темою

Яка відповідальність за нерозблокування податкової накладної

Коментар експерта допоможе з’ясувати і попередити можливі ризики через те, що платник ПДВ не розблокує податкову накладну. Адже він зобов’язаний не лише сплачувати ПДВ і звітувати про нього, а й складати податкові накладні та реєструвати їх у ЄРПН. За порушення цього обов’язку є відповідальність
13251

Розрахунок коригування до податкової накладної: як скласти

У консультації про розрахунок коригування до податкової накладної та причини коригувань, які податкова визначила для його складання. Наведемо умовні коди в розрахунку коригування, їхнє призначення та приклади складання розрахунків коригування з різними кодами («101», «102», «103», «104» і «301»)
951905

Єдиний реєстр податкових накладних

Скласти та зареєструвати податкову накладну/розрахунок коригування – відповідальна ділянка сучасної бухгалтерії. У цьому огляді – про особливості функціонування ЄРПН та СЕА
35059

Податкова накладна 2026: приклад заповнення

Платники ПДВ мають вчасно реєструвати податкові накладні навіть під час воєнного стану. Як правильно скласти податкову накладну за новою формою 2026 — у консультації з прикладами та зразками для скачування
456086

Гарячі запитання

Усі питання і відповіді

