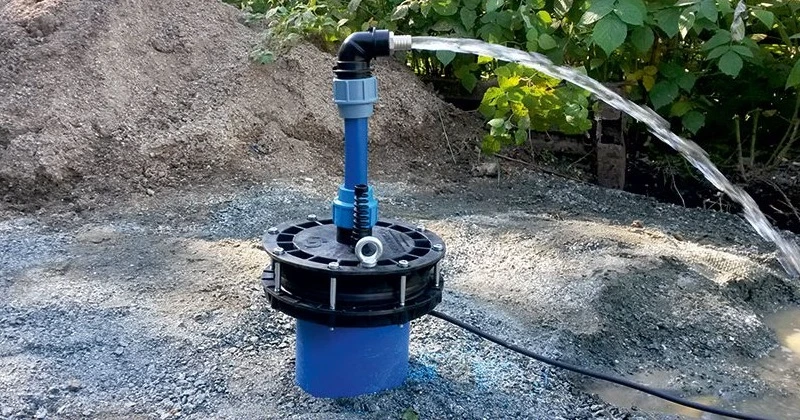
Юрособа не може бути платником єдиного податку третьої групи, якщо має у власності свердловину
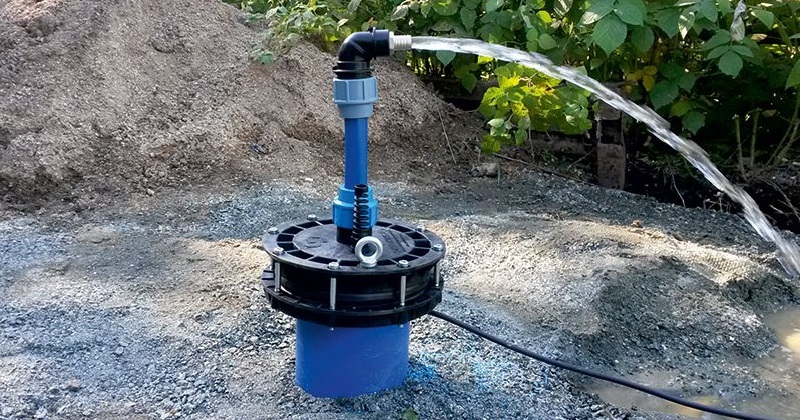
Не можуть бути платниками єдиного податку третьої групи суб’єкти господарювання (юридичні особи), які здійснюють, зокрема, видобуток, реалізацію корисних копалин, крім реалізації корисних копалин місцевого значення (пп. 5 пп. 291.5.1 Податкового кодексу України).
Перелік корисних копалин загальнодержавного та місцевого значення, відповідно до якого підземні води відносяться до корисних копалин загальнодержавного значення затвердив Кабмін постановою від 12.12.1994 № 827.
Надання спеціального дозволу на користування надрами, продовження строку його дії, внесення змін до спеціального дозволу на користування надрами та до угоди про умови користування надрами здійснюються відповідним дозвільним органом: Держгеонадра, а щодо ділянок надр, що містять корисні копалини місцевого значення на території Автономної Республіки Крим, — Радою міністрів Автономної Республіки Крим (ч. 2 ст. 16 Кодексу України про надра).
Юридична особа, яка є власником свердловини та має спеціальний дозвіл на користування надрами (видобуток підземної води), не може бути платником єдиного податку третьої групи, у тому числі і у разі надання свердловини в оренду іншим особам.
За інформацією ДПС у Тернопільській області
Розповімо про особливості перебування ФОП на загальній системі оподаткування у 2026 році: облік доходів і витрат, про книгу обліку, перехідні витрати між минулорічним кварталом IV та цьогорічним кварталом І, графік обов’язкових платежів (ЄСВ, ПДФО, військовий збір). Чи варто переходити на загальну систему у 2026 році? Відповіді — в огляді
Хто може бути самозайнятою особою, які податки сплачує самозайнята особа, можливості здійснення трудової діяльності, про умови оподаткування доходів та витрат самозайнятих осіб, до яких належить фізичні особи-підприємці та особи, які здійснюють незалежну професійну діяльність. Ці та інші питання — в цьому огляді
Платникам єдиного податку треба контролювати, аби їхній річний дохід не перевищив дозволений ліміт. Пояснимо, які наслідки чекають ФОП у 2026 році, як оподаткувати суму перевищення та коли перейти до іншої групи або на загальну систему — у консультації
Мобілізованих ФОПів в автоматичному режимі звільнятимуть від податків і звітності — без зайвої бюрократії. З’ясуймо, як працюють нові норми, кого вони стосуються і що потрібно знати, аби скористатися пільгами
Воєнний стан не скасовує обов’язку застосовувати РРО та ПРРО, але передбачає окремі правила роботи. Пояснимо, як працювати з ПРРО без інтернету у 2026 році, коли можна застосовувати офлайн-режим, як діяти в разі збою та які штрафи загрожують за РРО-порушення