


ПДВ: поглиблена програма СПРОБУВАТИ БЕЗПЛАТНО ⚡️
Законом № 466 подраздел 2 раздела ХХ Налогового кодекса Украины (далее - НК) дополнен новым пунктом 73, который вступил в силу с 23.05.2020.
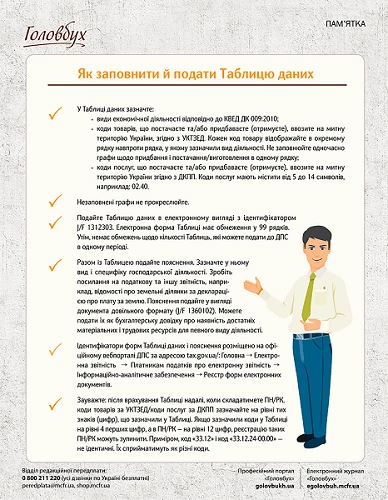
ЯК ПОДАТИ І ЗАПОВНИТИ ТАБЛИЦЮ ДАНИХ ПЛАТНИКА ПДВ⬆️
Согласно этому пункту пересмотру подлежат несогласованные и неуплаченные состоянию на 23.05.2020 штрафные санкции, начисленные с 01.01.2017 по 31.12.2019, за нарушение плательщиками НДС предельного срока длярегистрации НН и / или РКв ЕРНН, составленных по:
- операциями, которые освобождены от налогообложения НДС;
- операциями, которые облагаются НДС по нулевой ставке;
- операциями, которые не предусматривают предоставление ПН получателю (покупателю), а также НН, составленной в соответствии с пунктом 198.5 НК в случае проведения операций, определенных подпунктами "а" - "г" пункта 198.5 ПК;
- в соответствии со статьей 199 НК;
- в соответствии с абзацем 11 пункта 201.4 ПК.
В свою очередь, Закон № 786-IX внес существенные изменения в эту процедуру.
Во-первых: установлено, что период, за который у плательщика есть право на просмотр, начинается с 01.01.2017 и заканчивается 23.05.2020 (датой вступления в силу Закона №466).
Во-вторых: уменьшено вдвое размер начисленных и несогласованных штрафов, которые являются предметом пересмотра, а именно:
- в случае отсутствия регистрации - 2,5% (было 5%) от объема поставок без НДС, но не более 1700 гривен (было 3400 гривен)
- в случае несвоевременной регистрации - 1% (было 2%) от объема поставок без НДС, но не более 510 гривен (было 1020 гривен).

Эта норма распространяется на случаи, когда денежные обязательства несогласованные (соответствующие налоговые уведомления-решения находятся в процедуре административного или судебного обжалования).
Поэтому налоговые органы среди налоговых уведомлений-решений, которые находятся в процедуре административного или судебного обжалования, обнаруживают соответствующие налоговые уведомления-решения, штрафные санкции по которым является предметом пересмотра в соответствии с требованиями пункта 73 подраздела 2 раздела XX НК.
Такие налоговые уведомления-решения подлежат отмене, путем вынесения нового налогового уведомления-решения с указанием новой уменьшенной суммы штрафов.
По информации Пресс-служба ГНС


