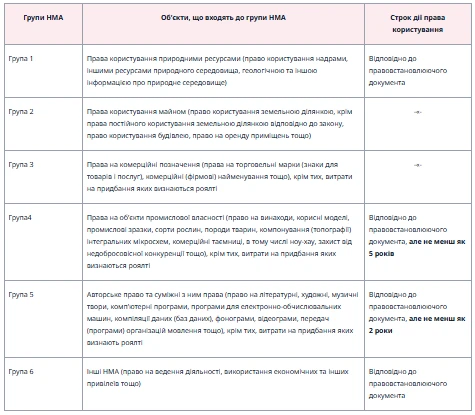
Нематеріальні активи амортизують протягом строку їх корисного використання. Якщо виникає потреба обрати такий строк для технічних умов, за основу можна брати мінімальні строки амортизації, встановлені у Податковому кодексі України (ПКУ), або очікуваний період виробництва продукції за розробленими технічними умовами та інші критерії відповідно до пункту 26 НП(С)БО 8
Встановлений строк корисного використання нематеріального активу потрібно зазначити у розпорядчому акті підприємства під час зарахування такого активу на баланс (п. 25 НП(С)БО 8 «Нематеріальні активи»).
Увага:не підлягають амортизації нематеріальні активи з невизначеним строком корисного використання.
Метод амортизації нематеріального активу підприємство обирає з урахуванням умов отримання майбутніх економічних вигод. Якщо такі умови визначити неможливо, то амортизацію нараховують із застосуванням прямолінійного методу.
Вважаємо, що суму бухгалтерських амортизаційних відрахувань технічних умов доцільно відносити на собівартість виробництва тієї продукції, щодо якої й було розроблено такий нормативний документ. Тобто безпосередньо на рахунок 23 «Виробництво», якщо їх можна пов’язати з конкретним об’єктом витрат (видом продукції), або на рахунок 91 «Загальновиробничі витрати», якщо технічні умови стосуються декількох об’єктів витрат, із подальшим розподілом загальновиробничих витрат між такими об’єктами (п. 14, 15 НП(С)БО 16 «Витрати»). Власне амортизацію нематеріальних активів відображають на субрахунку 133 «Накопичена амортизація нематеріальних активів».
Підприємство використовує основні засоби, інші необоротні матеріальні активи, нематеріальні активи для виробничих цілей. Зокрема, у складі нематеріальних активів обліковується комп’ютерна програма, за допомогою якої здійснюється управління виробничими процесами. За звітний період загальна сума нарахованої амортизації становила 146 000,00 грн.