Віктор Чепурний, консультант з питань бухгалтерського обліку й оподаткування, Київ
Де подивитися, що баланс «зійшовся»
Бухгалтерський баланс складається із двох частин: актив і пасив. В активі — майно компанії. У пасиві — джерела, за рахунок яких вона це майно отримала. Баланс «зійшовся», коли показники в активі та пасиві збіглися. Такий підсумок ще називають валютою балансу.
Великі та середні підприємства заповнюють загальні форми звіту в тисячах гривень без десяткових знаків. Виняток — розділ IV «Розрахунок показників прибутковості акцій» форми № 2, його складають у гривні з копійками. А суб’єкти малого підприємництва складають фінансову звітність у тисячах гривень з одним десятковим знаком (п. 1 розд. I НП(С)БО 25 «Спрощена фінансова звітність»).
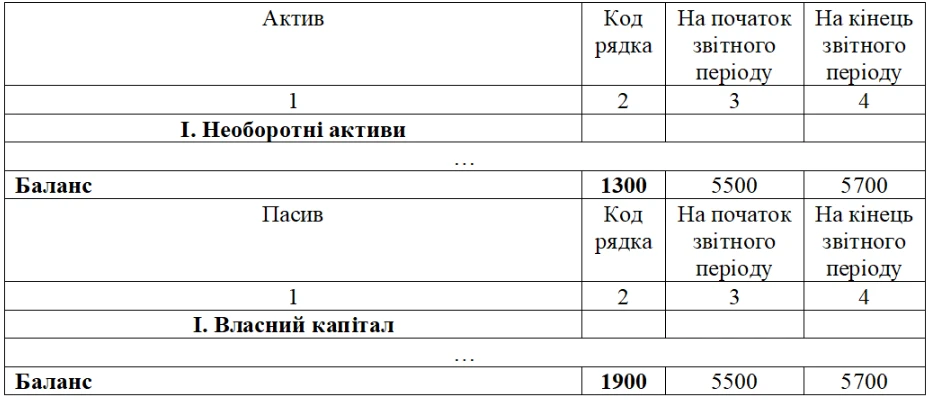
У Додатку 1 — класична структура балансу. Всі дані у ньому показують на кінець останнього дня звітного періоду. Тобто, для квартальної звітності — це 31 березня, 30 червня і 30 вересня, для річної — 31 грудня (п. 1 розд. ІІ НП(С)БО 1 «Загальні вимоги до фінансової звітності»).
Додаток 1
Фрагмент Балансу (Звіту про фінансовий стан)

Як зрозуміти, що відбувається з компанією
Зниження валюти балансу протягом кількох років — ознака недобра. Це означає, що вартість підприємства — його капіталізація — падає. Але й різкий стрибок валюти балансу не свідчить про успіх.
Часто його причиною є ризикована кредитна політика компанії. Буває, що валюта балансу не змінюється з року в рік. Значить, компанія тупцює на місці.
У стабільній економіці це погано, адже мета будь-якої компанії — отримати прибуток. Але під час кризи такий застій означає, що компанії вдається зберігати стабільність.
Як дізнатися про ліквідність активів
Майно в активі балансу розподіляється на дві великі групи.
Необоротні активи — це майно, яке первісно має приносити компанії доходи понад один рік. Наприклад будівлі, виробниче обладнання, транспорт.
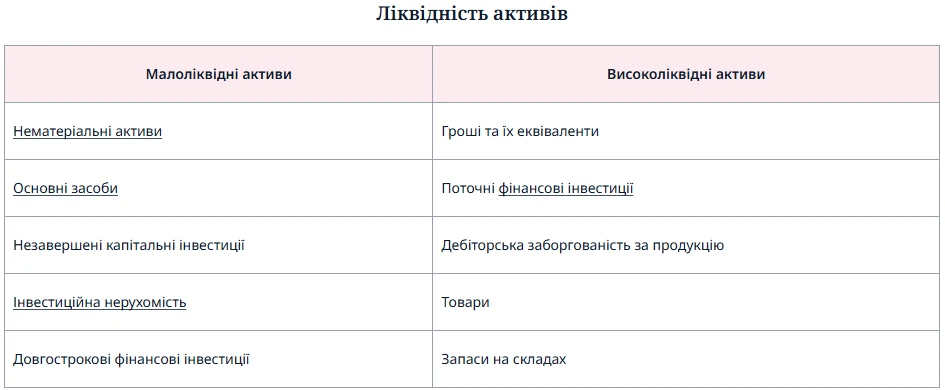
Оборотні активи — майно, що одразу йде в оборот і має принести дохід протягом року. Це матеріали, товари, продукція, дебіторка, внески тощо. В активі балансу майно розміщують залежно від ліквідності. Тобто від того, як швидко ви можете перетворити його на гроші. Що вище розташувався рядок, то більше часу знадобиться, щоб актив продати. Що нижче — то менше.
Про що розповість актив балансу
Подивіться, чи змінився склад активів за три роки і як саме. Припустимо, низьколіквідних активів щороку стає більше. Це свідчить про те, що підприємство активно інвестує у власну інфраструктуру, закуповує нове обладнання або модернізує старе. Якщо це так, потрібно додатково оцінити, за рахунок яких джерел — власних чи позикових — це відбувається. Забагато позичати небезпечно. Компанія ризикує не розплатитися за боргами.
Увага: що вище актив у балансі, то більше часу потрібно, щоб його продати. Якщо, навпаки, високоліквідних активів побільшало — попит зростає. А компанії не потрібно брати позику, щоб закупити товари чи матеріали. Або можна спрямувати кошти на нові проекти чи модернізацію виробництва.
Постійно високий показник в рядку «Грошові кошти та грошові еквіваленти» може свідчити про стабільність компанії. Але не обов’язково, адже у будь-який момент може знадобитися переказати гроші в бюджет або на рахунок іншої компанії. Цей показник оцінюйте разом з кредиторською заборгованістю компанії.
Зазвичай у балансі дебіторку показують окремим рядком у динаміці. Коли її сума зменшується з року в рік — це добрий знак. Зростання дебіторської заборгованості у порівнянні з попередніми періодами може свідчити про проблеми з платоспроможністю покупців.

Штучний інтелект уміє багато. Та у питаннях податків і звітів вирішальне — не швидкість, а досвід. У системі «Експертус Головбух» консультують живі експерти, які не генерують відповіді, а перевіряють і зважують кожну рекомендацію 👇
Які зобов’язання містить пасив балансу
Джерела, за рахунок яких компанія отримала активи, розташовані у пасиві за ступенем терміновості повернення коштів. Що вищий рядок, то більш стабільним є джерело коштів. Наприклад, поки компанія працює, вона не мусить повертати засновникам їхні частки у статутному капіталі. Це дуже стабільне джерело фінансування. Що нижче розташований рядок, то швидше кошти треба повернути контрагентам та іншим кредиторам. Наприклад, в останніх рядках пасиву записують короткострокові позики, що отримала компанія, зі строком повернення до року.
Пасив умовно ділять на дві групи:
- власні джерела (статутний капітал, резервний капітал, нерозподілений прибуток);
- позикові джерела: довгострокові — понад рік і короткострокові — до року включно.
Події після дати балансу за рік: як показати у фінзвітності
Що підкажуть показники пасиву
Якщо власні джерела перевищують позикові, це свідчить про стабільне фінансове становище суб’єкта економічної діяльності. Про це говорить і значна частка довгострокових позикових зобов’язань порівняно з короткостроковими.
А ось істотна величина короткострокової заборгованості й тим більше —її зростання протягом кількох років — уже привід замислитися про фінансове становище суб’єкта економічної діяльності.
До таких зобов’язань належать, наприклад, борги і перед працівниками з оплати праці і перед бюджетом. Прострочення цих платежів зумовлює додаткові фінансові втрати, зокрема, компенсації за затримання зарплати, податкові пені, штрафи. У кінцевому підсумку це може спричинити банкрутство підприємства.
Якщо керівнику цього замало — подаруйте йому на день народження НП(С)БО. Можливо, він у душі бухгалтер.