


Уникнення подвійного оподаткування: що передбачає нова Угода між Україною та Німеччиною

Блок під заголовком новини 1 Дізнавайтеся про зміни першими. Додайте «Головбух» в улюблені Google, щоб не пропустити найсвіжіші новини та роз’яснення 

Автор
експерт з обліку та оподаткування, Київ
Угодою оновлюють підходи до оподаткування відповідно до стандартів ОЕСР та змінюють ставки оподаткування пасивних доходів у державі — джерелі доходу

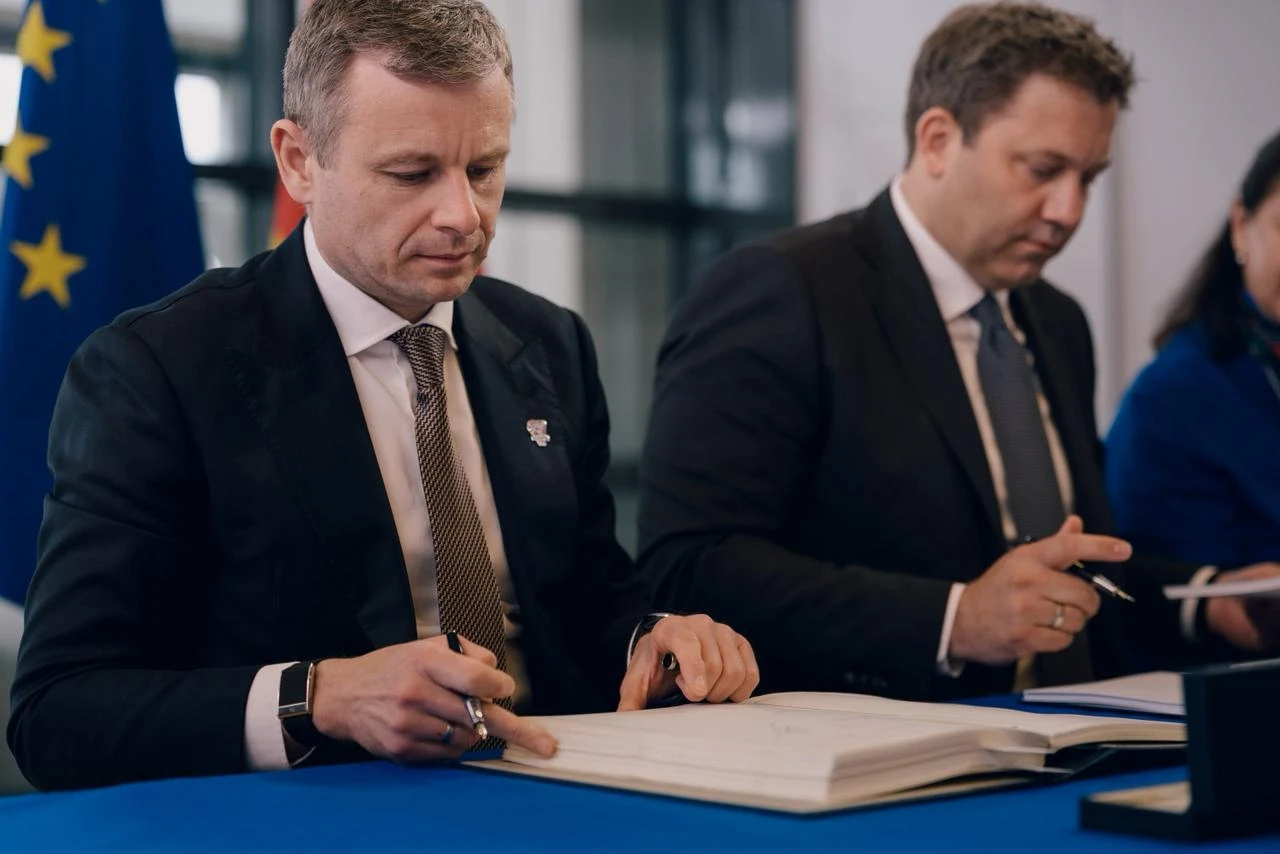
ugoda_UKR_NIM_19_05_2026.jpeg

Угоду між Україною та Федеративною Республікою Німеччина про уникнення подвійного оподаткування стосовно податків на доходи та запобігання податковим ухиленням і уникненням підписали 19 травня 2026 року. Після набрання чинності нова Угода замінить чинну українсько-німецьку Угоду про уникнення подвійного оподаткування, підписану 3 липня 1995 року.

Основні зміни, передбачені новою Угодою

Оподаткування дивідендів:

  • зберегли ставку 5% — для дивідендів, які отримує компанія договірної держави, що володіє щонайменше 20% капіталу компанії іншої держави;
  • підвищили ставку з 10% до 15% — в інших випадках виплати дивідендів.

Оподаткування процентів:

  • підвищили ставку з 2% до 5% — для процентів, що сплачуються за продаж у кредит та за позиками, що надаються банками й фінансовими установами.

Оподаткування роялті:

  • скасували нульову ставку оподаткування для окремих видів роялті;
  • встановили загальну ставку оподаткування — 5%.

Угода також містить положення щодо:

  • запобігання зловживанню податковими пільгами;
  • розширення обміну податковою інформацією між компетентними органами України та Німеччини;
  • механізмів врегулювання спірних питань для захисту прав платників податків.

За інформацією Мінфіну

додаток

👇 Святкова пропозиція для бухгалтерів

Статичний блок для новин

Статті за темою

Усі статті за темою

Основні засоби підприємства

Основні засоби використовують декілька років, на них заводять інвентарні номери, вони можуть надходити як новими, так і вже вживаними. Без них підприємство практично не може функціонувати. Саме через таку важливість їх і назвали основними. У цьому огляді дізнаєтеся найважливіше про основні засоби організації
222844

Витрати на маркетингові послуги: як підтвердити реальність і зв’язок із господарською діяльністю

Щоб включити маркетингові послуги до складу витрат і податкового кредиту, підприємство має надати податківцям переконливу доказову базу. З’ясуємо, які документи потрібні, які послуги вважають маркетинговими і як правильно підтвердити їх зв’язок із господарською діяльністю
1775

Супровідний лист до документів: як оформити та зразок

Попри поширення електронного документообігу, бухгалтерам іноді доводиться надсилати паперові документи. Наприклад, на запит ДПС, контрагентам для підписання чи звірки або до ТЦК та СП. У таких випадках до пакета документів додають супровідний лист.
78

Відповідальність бухгалтера: судова практика

Робота бухгалтера апріорі пов’язана з низкою ризиків. Тому керівник підприємства прагне всі ці ризики для себе зменшити й перекласти на інших. Втрата майна — також ризик, що часто зумовлений суб’єктивним фактором, тобто конкретними діями конкретних працівників. Бухгалтер — один із них. У статті дізнаєтеся, що таке кримінальна, матеріальна, адміністративна, а також дисциплінарна відповідальність бухгалтера
40879

Ліцензія на будівництво: коли необхідна

Ліцензування будівельної діяльності вже давно скасовано та триває процес заміни на сертифікацію. Про колишні будівельні ліцензії, сертифікацію та що відбувається у регулюванні цієї сфери — в огляді
33888


Гарячі запитання

Усі питання і відповіді