


ПДВ при знищенні товарів через обстріл: чи можна не нараховувати ПЗ, якщо сертифікат ТПП отримали пізніше

Блок під заголовком новини 1 Дізнавайтеся про зміни першими. Додайте «Головбух» в улюблені Google, щоб не пропустити найсвіжіші новини та роз’яснення 

Автор
експерт з обліку та оподаткування, Київ
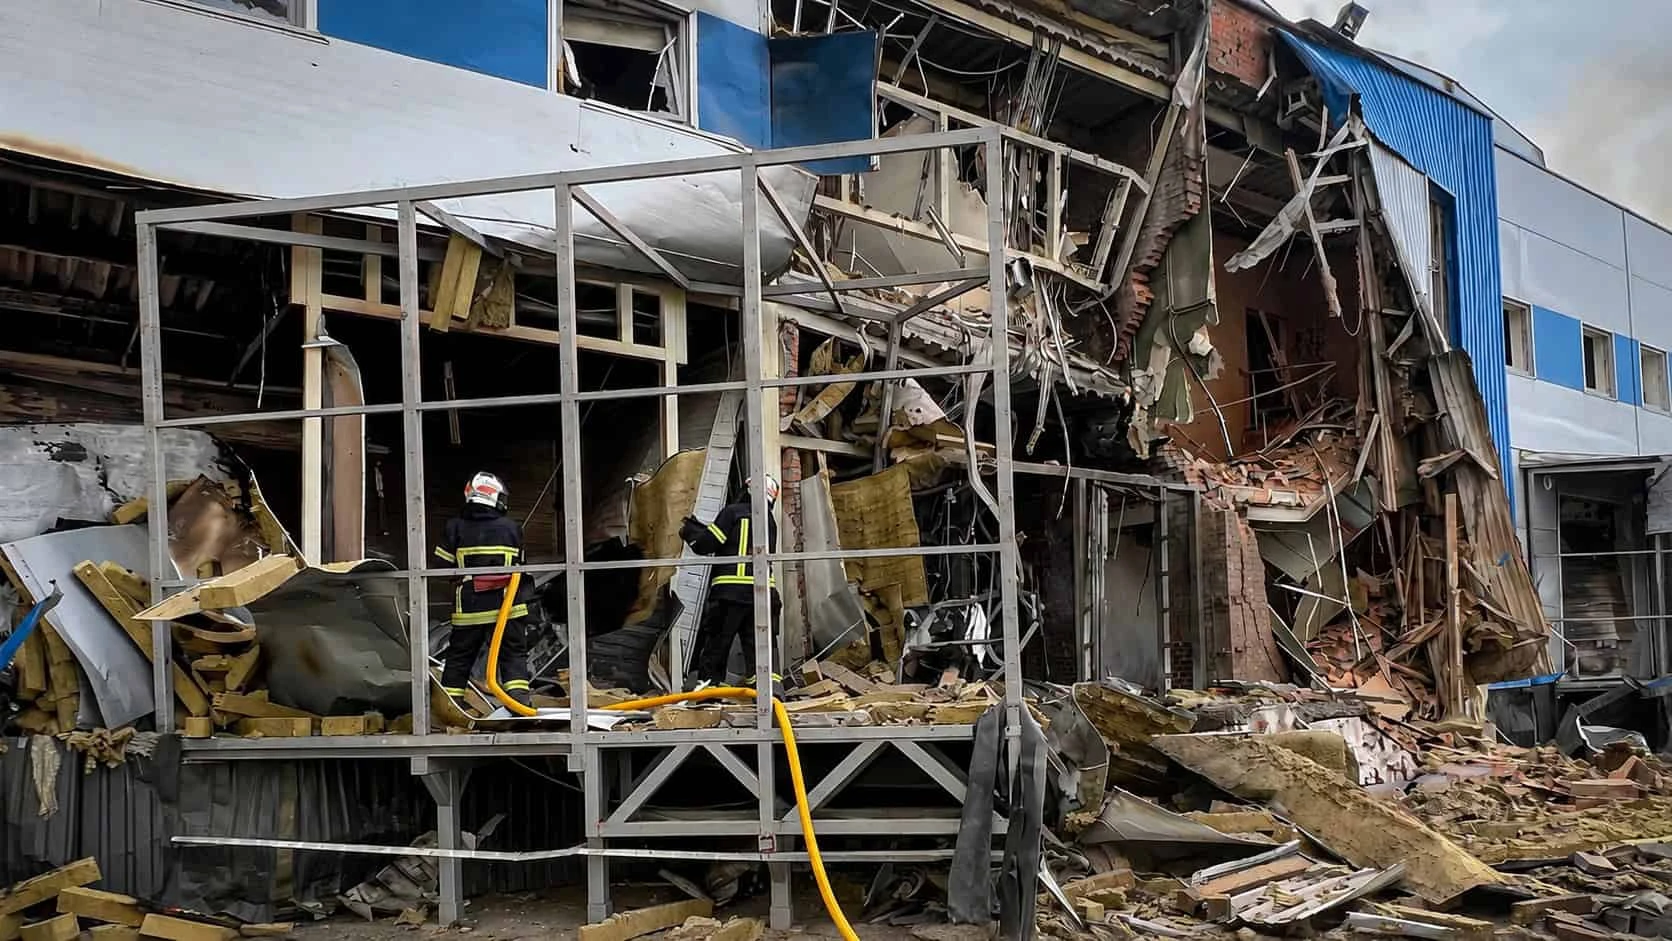
Якщо сертифікат ТПП про форс-мажор отримали в періоді, наступному за знищенням товарів, чи потрібно нараховувати податкові зобов’язання з ПДВ — роз’яснила ДПС

ПДВ при знищенні товарів через обстріл: чи можна не нараховувати ПЗ, якщо сертифікат ТПП отримали пізніше

Форс-мажорними обставинами (обставинами непереборної сили) є надзвичайні та невідворотні обставини, що об’єктивно унеможливлюють виконання зобов’язань, передбачених умовами договору (контракту, угоди тощо), обов’язків згідно із законодавчими та іншими нормативними актами.

Торгово-промислова палата України (далі — ТПП) та уповноважені нею регіональні торгово-промислові палати засвідчують форс-мажорні обставини (обставини непереборної сили) та видають сертифікат про такі обставини протягом семи днів з дня звернення суб’єкта господарської діяльності за собівартістю.

Порядок засвідчення форс-мажорних обставин (обставин непереборної сили) в системі ТПП України встановлює Регламент засвідчення ТПП України та регіональними торгово-промисловими палатами форс-мажорних обставин (обставини непереборної сили), який затверджено рішенням президії ТПП від 18.12.2014 № 44 (5) (далі — Регламент).

Форс-мажорні обставини (обставини непереборної сили) засвідчуються за зверненням суб’єктів господарської діяльності та фізичних осіб по кожному окремому договору, окремим податковим та/чи іншим зобов’язанням / обов’язком, виконання яких настало згідно з умовами договору, контракту, угоди, законодавчих чи інших нормативних актів і виконання яких стало неможливим через наявність зазначених обставин.

Скачати Алгоритм заповнення декларації з ПДВ

Платник зобов’язаний нарахувати податкові зобов’язання виходячи з бази оподаткування, визначеної відповідно до пункту 189.1 Податкового кодексу України (ПК), та скласти не пізніше останнього дня звітного (податкового)періоду і зареєструвати в ЄРПН в терміни, встановлені для такої реєстрації, зведену податкову накладну за товарами / послугами, необоротними активами придбаними / виготовленими з ПДВ (для товарів / послуг, необоротних активів, придбаних або виготовлених до 1 липня 2015 року, — у разі якщо під час такого придбання або виготовлення суми податку були включені до складу податкового кредиту), у разі якщо такі товари / послуги, необоротні активи призначають для їх використання або починають використовуватися в неоподатковуваних ПДВ операціях або в операціях, що не є господарською діяльністю платника податку.

Тимчасово, протягом дії правового режиму воєнного, надзвичайного стану, не вважають використаними платником ПДВ в неоподатковуваних ПДВ операціях або операціях, що не є господарською діяльністю платника, товари, придбані в оподатковуваних ПДВ операціях, знищені (втрачені) внаслідок дії обставин непереборної сили у період дії воєнного, надзвичайного стану.

Отже, якщо до декларування податкових зобов’язань з ПДВ за відповідний звітний період платник отримує сертифікат ТПП, то обов’язок щодо нарахування податкових зобов’язань відсутній.

Джерело: ДПС у Львівській області

додаток

👇 Святкова пропозиція для бухгалтерів

Статичний блок для новин

Статті за темою

Усі статті за темою

Податкові пільги з ПДВ

Податкове законодавство дає можливість застосовувати пільги і тим самим дозволяє заощаджувати на податках. Однак поводьтеся обачно із ПДВ-пільгами — вони можуть приховувати загрозу. Хто із платників податків має бути напоготові та як «розрулити» цю ситуацію — розглянемо у консультації
9052

Нерезидент повернув аванс: на яку дату коригувати ПДВ

Сплатили нерезиденту аванс за рекламні послуги. За першою подією склали і зареєстрували податкову накладну (ПН). Послуги він так і не надав. Ми розірвали угоду, і нерезидент повернув інвалюту. Гроші спочатку зарахували на розподільчий рахунок. На поточний — ще ні. Якою датою потрібно зробити розрахунок коригування (РК) до ПН? За яким курсом коригувати ПДВ?
1643

Повернення переплати з ПДВ

Можете потрапити в пастку системи електронного адміністрування ПДВ, якщо погасите поточні зобов’язання за рахунок переплати ПДВ, що виникла після того, як подали зменшувальний уточнюючий розрахунок. Аби цього не сталося, дійте за інструкцією від експерта
29627


Гарячі запитання

Усі питання і відповіді