


Які оборонні товари звільняють від ПДВ та за яких умов

Блок під заголовком новини 1 Дізнавайтеся про зміни першими. Додайте «Головбух» в улюблені Google, щоб не пропустити найсвіжіші новини та роз’яснення 

Автор
експерт з обліку та оподаткування, Київ
Закон № 4967-IX розширив перелік оборонних товарів, імпорт і постачання яких звільняють від ПДВ. Перевірте, на які товари поширюється пільга та за яких умов її застосовують

Які оборонні товари звільняють від ПДВ та за яких умов

Нові податкові пільги для окремих товарів, які використовують для потреб сил безпеки і оборони України затвердив Закон України від 03.09.2026 № 4967-IX, який набрав чинності 17.09.2026 (далі — Закон).

Йдеться, зокрема, про товари для виробництва озброєння, військової та спеціальної техніки, а також окремі транспортні засоби, зброю та боєприпаси.

Які зміни передбачає Закон

1. Без ПДВ можна ввозити окремі оборонні товари для виробництва озброєння та військової техніки.

Від ПДВ звільняють операції з імпорту товарів, визначених частиною восьмою статті 287 Митного кодексу України, якщо їх ввозять платники для використання у власній виробничій діяльності з виробництва озброєння, військової та спеціальної техніки, зброї і боєприпасів.

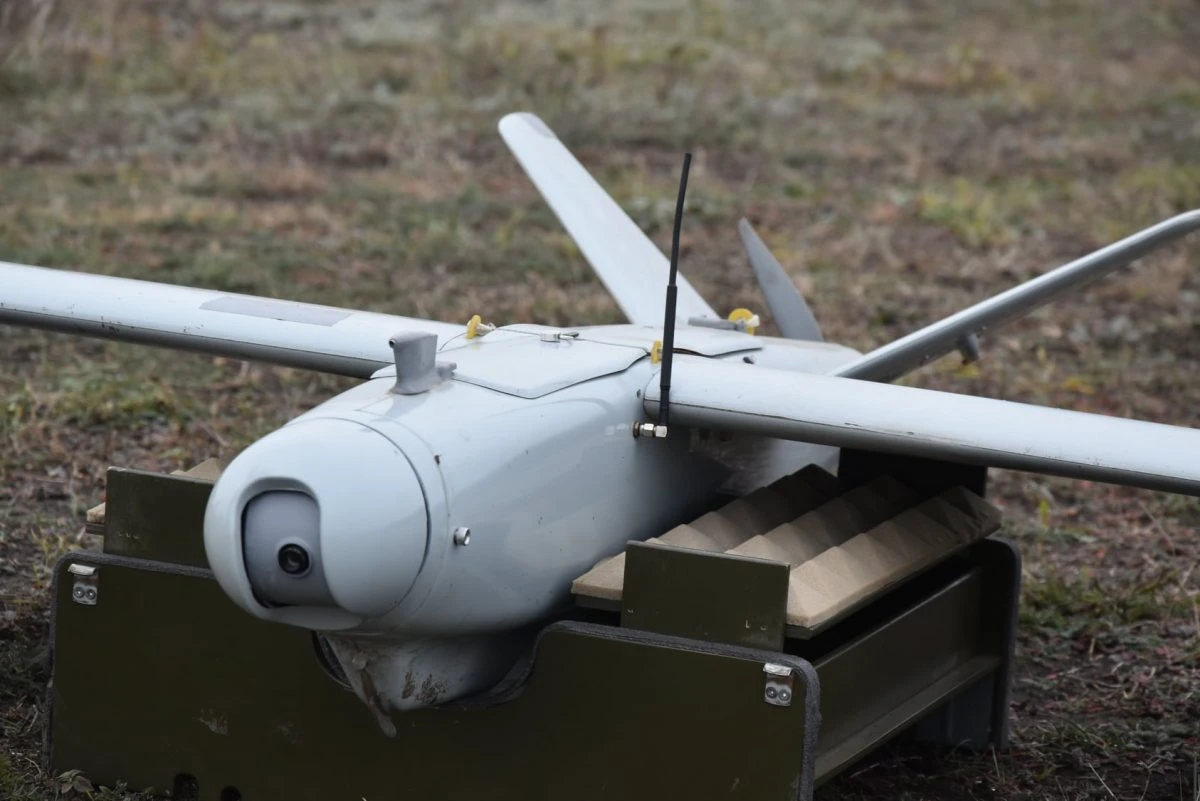
Зокрема, йдеться про товари, що використовують для виробництва безпілотних систем, засобів радіоелектронної боротьби та розвідки, активних засобів протидії технічним розвідкам, багатоканальних оптико-електронних систем та оптико-електронних приладів.

Пільга застосовується за умови, що:

  • кінцевим отримувачем таких товарів визначено відповідних суб’єктів сектору безпеки і оборони;
  • товари отримуються без попереднього або наступного відшкодування їх вартості кінцевим отримувачем.

2. До переліку пільгових оборонних товарів додали квадроцикли та мотовсюдиходи.

Розширили перелік товарів оборонного призначення, операції з ввезення та постачання яких звільняють від ПДВ на період дії воєнного стану.

До нього додали квадроцикли та мотовсюдиходи, що класифікують за кодами УКТ ЗЕД 8703, 8704.

Пільгу застосовують за умови, що кінцевим отримувачем таких товарів відповідно до сертифіката кінцевого споживача або умов договору є суб’єкти, визначені підпунктом 5 пункту 32 підрозділу 2 розділу XX Податкового кодексу України (ПК).

3. Розширили перелік зброї та боєприпасів, постачання яких звільняється від ПДВ.

Зокрема, до переліку включили зброю та боєприпаси, що класифікуються за товарною позицією 9301, товарними підкатегоріями 9306 30 10 00, 9306 30 30 00, 9306 90 10 00 згідно з УКТ ЗЕД.

Застосування пільги можливе за умови дотримання всіх вимог, визначених пунктом 99-1 підрозділу 2 розділу XX ПК.

Джерело: ДПС

додаток

👇 Святкова пропозиція для бухгалтерів

Статичний блок для новин

Статті за темою

Усі статті за темою

Витрати на маркетингові послуги: як підтвердити реальність і зв’язок із господарською діяльністю

Щоб включити маркетингові послуги до складу витрат і податкового кредиту, підприємство має надати податківцям переконливу доказову базу. З’ясуємо, які документи потрібні, які послуги вважають маркетинговими і як правильно підтвердити їх зв’язок із господарською діяльністю
1768

Чому виникає показник ∑Перевищ і як усе виправити

Пояснимо, чому виникає сума перевищення, як її розрахувати, виправити та уникнути надалі. На прикладі покажемо, як позбутися ∑Перевищ і зареєструвати податкову накладну за його рахунок.
3935

Критерії ризиковості податкових накладних

Система моніторингу податкових накладних та розрахунків коригування продовжує функціонувати з урахуванням урядових змін, спрямованих на запобігання зловживанням. У цій статті розглянемо актуальний порядок моніторингу, зокрема що робити, якщо реєстрацію податкової накладної зупинили за пунктом 1 критеріїв ризиковості.
22855

Чи можна скласти зведену ПН, якщо склали для покупця кілька актів протягом місяця

Пригадаємо основні правила, за якими складають зведені податкові накладні. Підкажемо, коли замість звичайних податкових накладних можна оформити одну зведену, і чи не буде порушенням, якщо оформите зведену податкову накладну на ритмічні постачання лише в якомусь окремому звітному періоді, а в інші складатимете за правилом першої події
1418

Яким документом підтвердити дату отримання РК на зменшення ПДВ

Дізнайтеся, які документи допоможуть оскаржити штраф за несвоєчасну реєстрацію РК, що постачальник складає на зменшення податкових зобов’язань, а реєструє — покупець. У відео ознайомимо вас із правовою позицією Верховного Суду, який цілком на боці платників податків
4214


Гарячі запитання

Усі питання і відповіді