

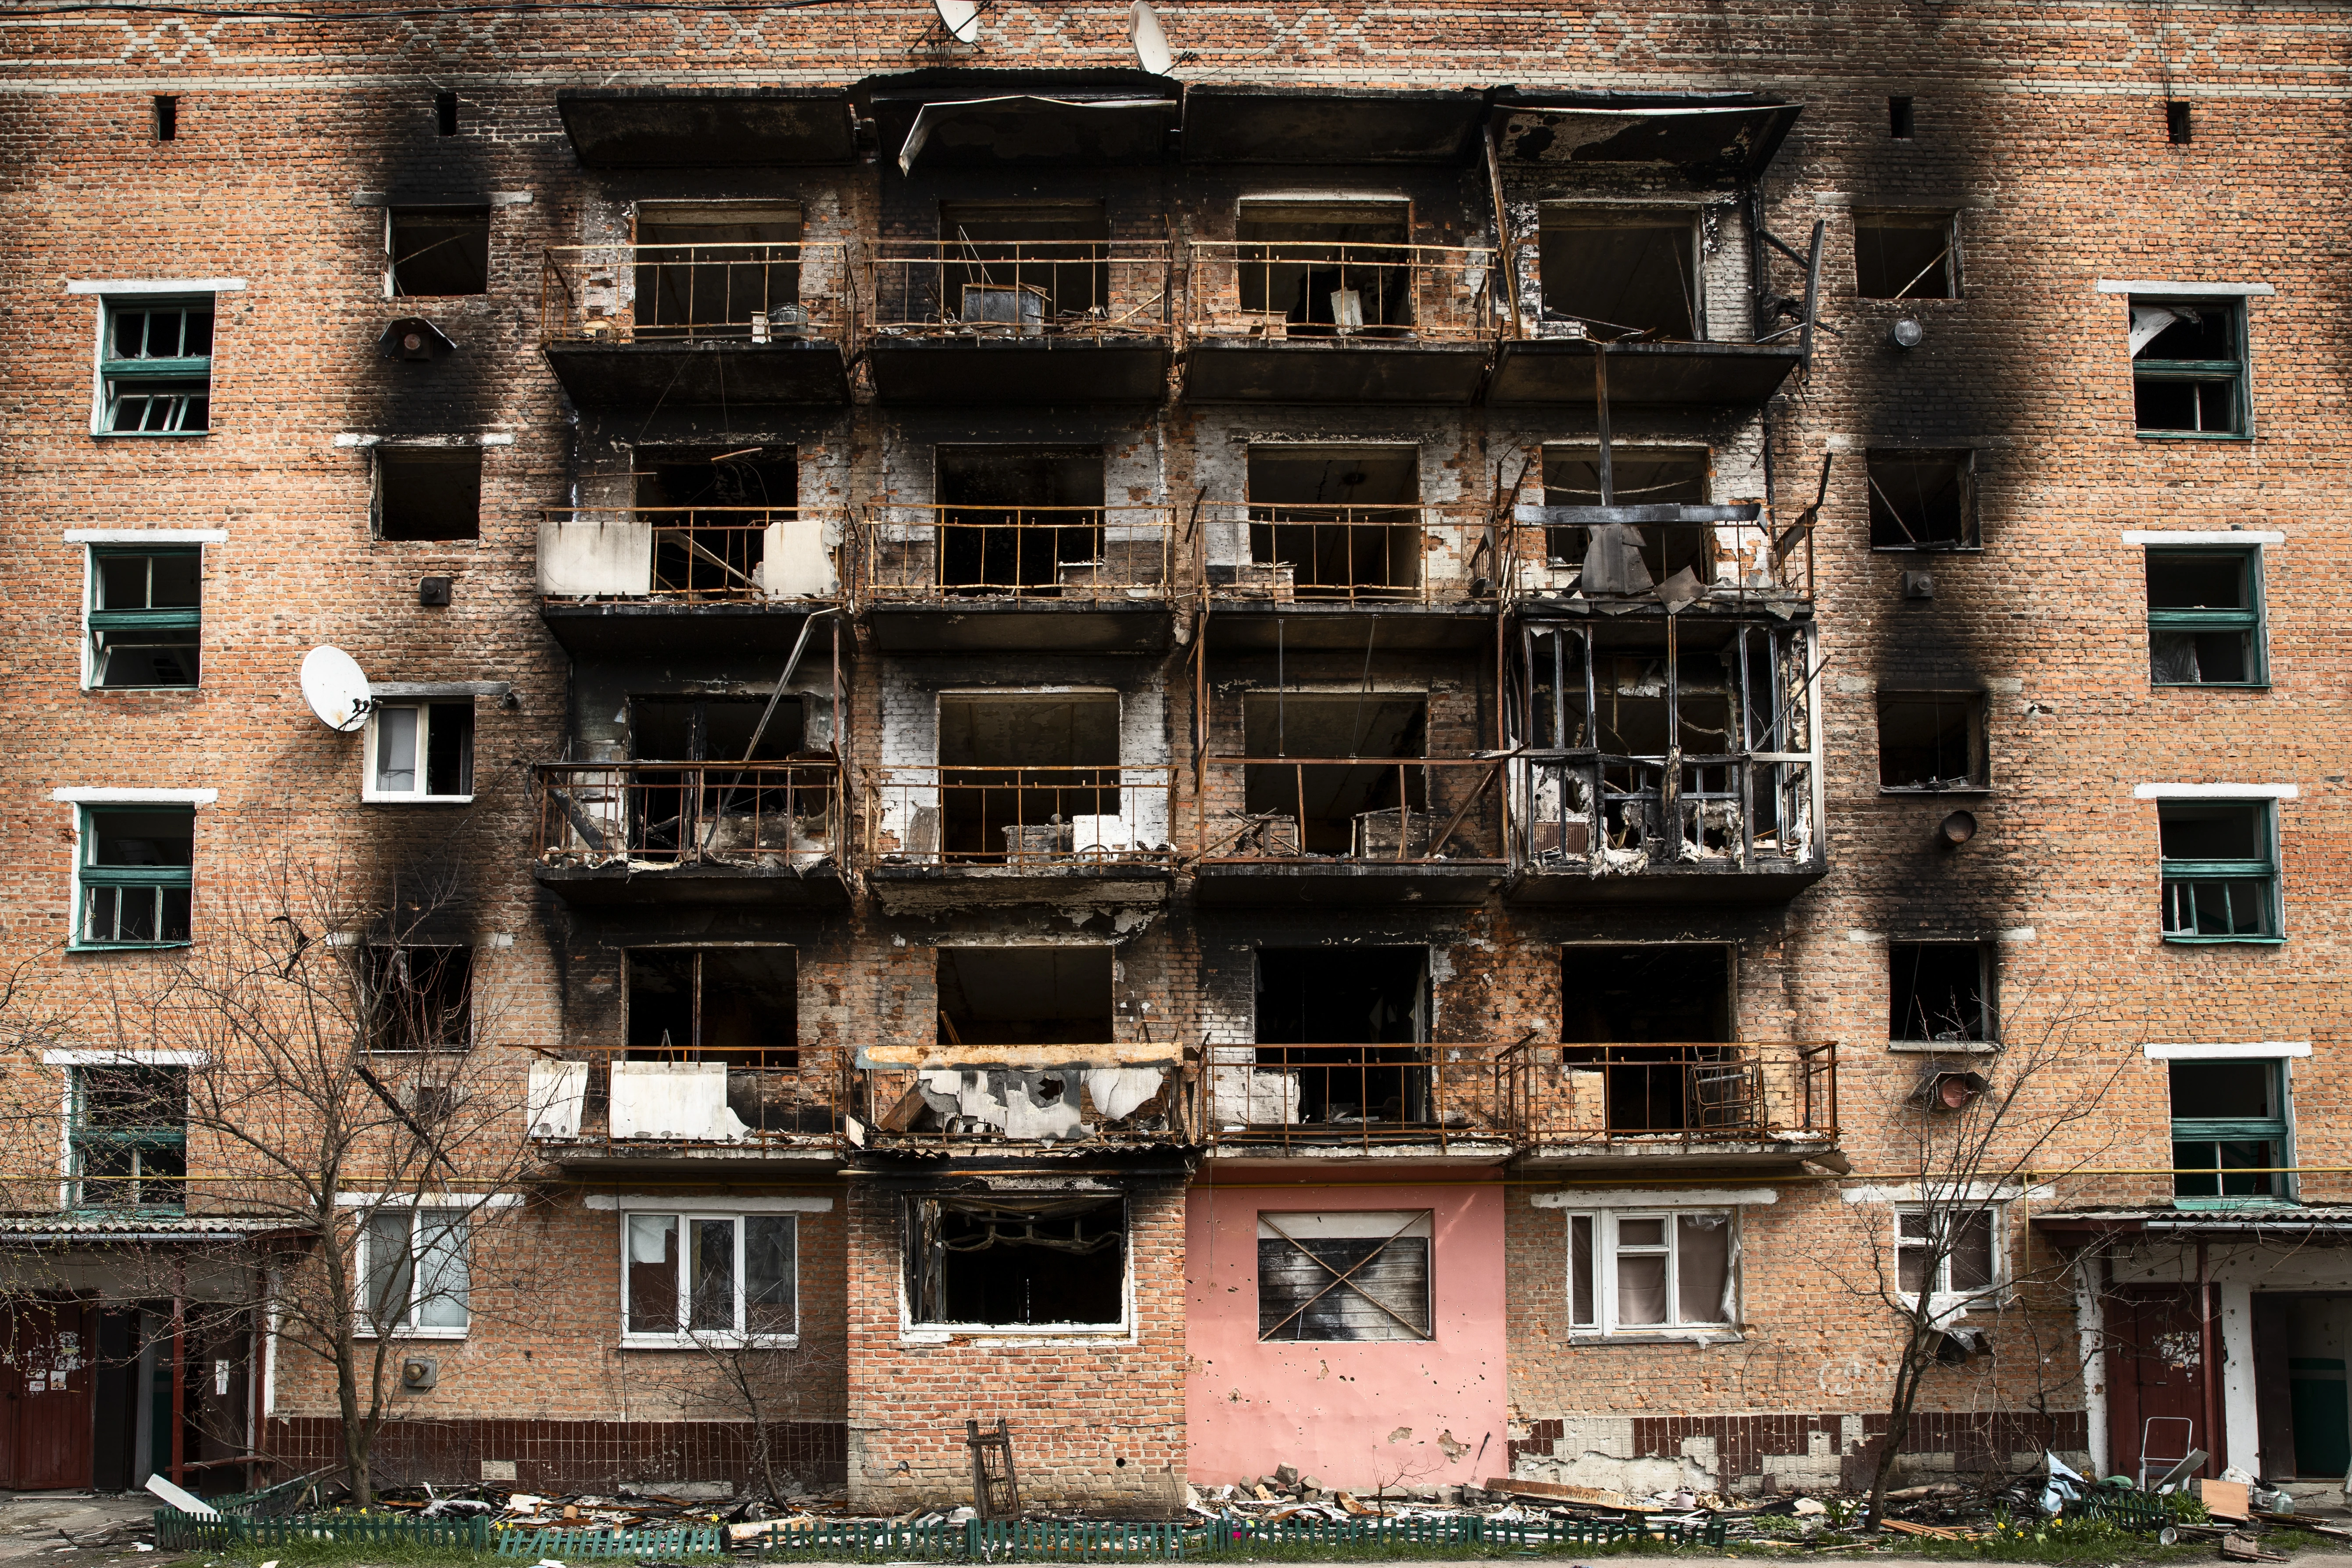

Нерухомість знищена через воєнні дії: звільнення від плати за землю продовжили на 2026 рік

Блок під заголовком новини 1 Дізнавайтеся про зміни першими. Додайте «Головбух» в улюблені Google, щоб не пропустити найсвіжіші новини та роз’яснення 

Автор
експерт з обліку та оподаткування, Київ
Власники ділянок, на яких через бойові дії знищили житлові або нежитлові будівлі, можуть не сплачувати плату за землю й у 2026 році. Розбираємо, з якої дати діє звільнення та коли воно припиняється

Нерухомість знищена через воєнні дії: звільнення від плати за землю продовжили на 2026 рік

Звільнення від плати за землю за ділянки, на яких розташовані об’єкти житлової та/або нежитлової нерухомості, знищені внаслідок бойових дій, терористичних актів або диверсій через збройну агресію росії проти України, продовжили і на 2026 рік.

Відповідні зміни передбачили Законом України від 09.06.2026 № 4903-IX. Вони набрали чинності 23 жовтня 2026 року.

Як визначити період звільнення

Звільнення від плати за землю застосовують на підставі даних Державного реєстру майна, пошкодженого та знищеного внаслідок бойових дій, терористичних актів, диверсій, спричинених збройною агресією російської федерації проти України.

Період звільнення починається з першого числа місяця, на який припадає дата знищення нерухомості, зазначена в Реєстрі майна.

Звільнення діє:

  • до останнього дня місяця, в якому у Держреєстрі речових прав на нерухоме майно зареєстрували право на новозбудований на цій земельній ділянці об’єкт;

або

Отже, власники земельних ділянок, на яких через воєнний стан знищили житлову або нежитлову нерухомість, мають право на звільнення від плати за землю на визначений законодавством період.

Джерело: ДПС

додаток

👇 Святкова пропозиція для бухгалтерів

Статичний блок для новин

Статті за темою

Усі статті за темою

Інвентаризація земель 2026: порядок проведення, документи та строки

Земля є специфічним об’єктом обліку, з яким має справу далеко не кожне підприємство. Як провести інвентаризацію землі та відобразити земельні ділянки в обліку підприємства, — у цій консультації
9289

Орендна плата фізособам: оподаткування та звітність

Вимоги до договору оренди земельної ділянки. Розмір орендної плати. Податкові наслідки виплати орендної плати. Приклади розрахунку суми орендної плати до виплати орендодавцеві та суми податків. Заповнення Додатка 4ДФ Податкового розрахунку у разі виплати орендної плати
41983

Земельний сервітут: чи реєструвати договір та як оподатковувати

Підприємство уклало сервітут із Державним науково-дослідним інститутом. На виконання умов цього договору сторони підписали акт приймання-передачі об’єкта сервітуту. Як підприємству, користувачу сервітутом, відображати щомісячну оплату (затрати) за таким договором?
23855

Нормативна грошова оцінка землі 2026

Що таке нормативна грошова оцінка земельної ділянки та чим вона відрізняється від експертної, як вона рахується та де використовується, що таке індексація нормативної грошової оцінки, як отримати витяг про нормативну грошову оцінку земельної ділянки з Державного земельного кадастру, — відповіді на ці та інші питання знайдете у цьому огляді
100807

Плата за землю 2026: ставки, пільги, розрахунок

Плата за землю в Україні стосується всіх, хто має зареєстровану на себе земельну ділянку чи орендує її у держави або місцевої громади. Звільнення від сплат цього податку чутливе до нюансів господарського використання землі. Про те, як нараховується земельний податок з фізосіб у 2026 році, зокрема й щодо тимчасово окупованих земель та територій бойових дій, — в огляді
126801


Гарячі запитання

Усі питання і відповіді