


Зміна місцезнаходження роботодавця: куди подавати звіт та сплачувати внесок за осіб з інвалідністю

Блок під заголовком новини 1 Дізнавайтеся про зміни першими. Додайте «Головбух» в улюблені Google, щоб не пропустити найсвіжіші новини та роз’яснення 

Автор
експерт з обліку та оподаткування, Київ
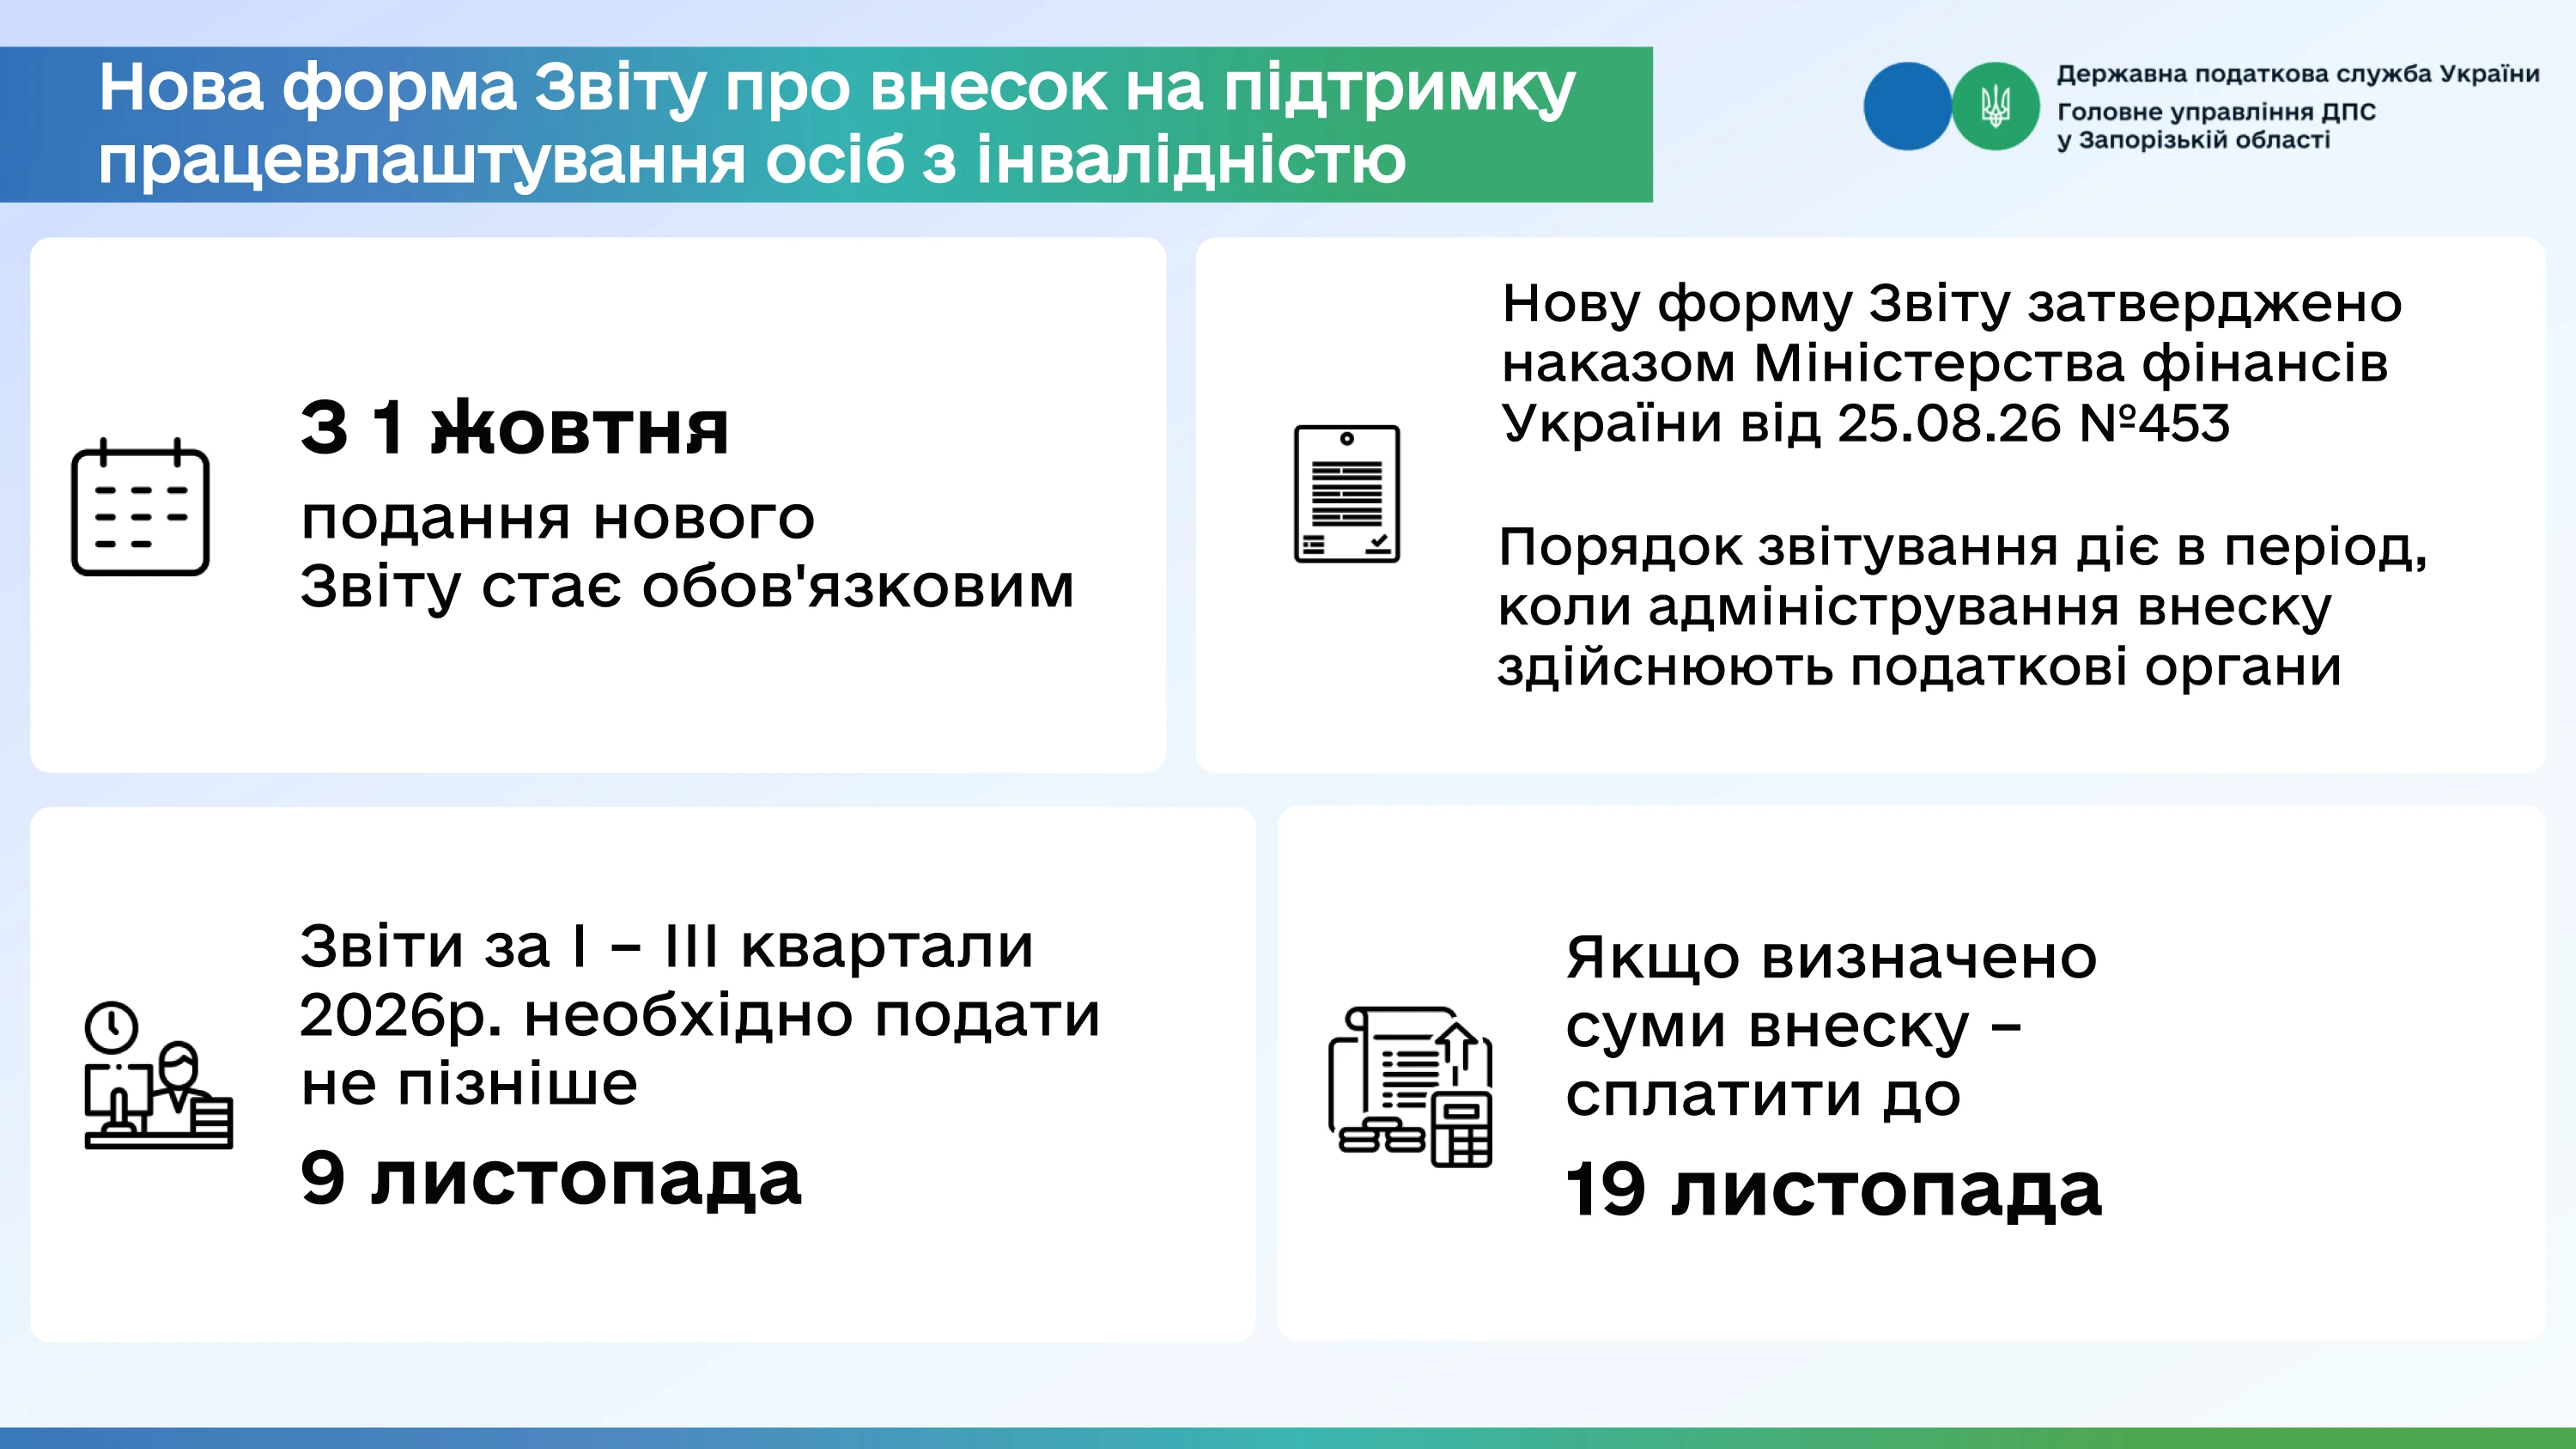
Роботодавці подають звіт про нарахування, обчислення та сплату внеску до податкового органу за основним місцем обліку. Правило діє і в разі зміни адміністративного району протягом бюджетного року. Хто звітує, в які строки та на що звернути увагу під час заповнення звіту — в інфографіці ДПС

ІНФОГРАФІКА ВІД ДПС: Звіт про внесок на працевлаштування осіб з інвалідністю

Із жовтня для роботодавців запровадили звітування про нарахування, обчислення та сплату внеску на підтримку працевлаштування осіб з інвалідністю.

У разі зміни протягом бюджетного року місцезнаходження роботодавця / платника внеску, внаслідок якої змінюється адміністративно-територіальна одиниця та податковий орган, в якому на обліку перебуває платник (адміністративний район), подання Звіту здійснюється за основним місцем обліку.

Роботодавці / платники внеску на підтримку працевлаштування осіб з інвалідністю зобов’язані:

  • своєчасно та в повному обсязі нараховувати, обчислювати і сплачувати внесок до територіального органу податкового органу за основним місцем обліку платника внеску;
  • подавати звітність про нарахування, обчислення та сплату внеску в розмірах, визначених відповідно до Закону України «Про основи соціальної захищеності осіб з інвалідністю в Україні» від 21.03.1991 № 875-XІІ, до податкового органу за основним місцем обліку платника внеску.

Платники внеску складають звіти про нарахування, обчислення та сплату внеску, подають їх протягом 40 календарних днів, що настають за останнім календарним днем звітного кварталу, до податкових органів та сплачують внесок протягом 10 календарних днів, що настають за останнім днем граничного строку подання звіту.

Водночас, особливості зміни основного місця обліку у податкових органах визначили відповідно до розділу Х Порядку обліку платників податків і зборів, затвердженого наказом Мінфіну від 09.12.2011 № 1588.

Джерело: ДПС у Запорізькій області

додаток

👇 Святкова пропозиція для бухгалтерів

Статичний блок для новин

Статті за темою

Усі статті за темою

Класифікація основних засобів: таблиця, облік

Класифікація основних засобів впливає не тільки на вибір потрібних бухгалтерських рахунків, але й подальший облік (амортизацію, документи, звітність). Як це правильно зробити у бухгалтерському та податковому обліку, — допоможе розібратися консультація
131083

Як організувати документообіг із контрагентами

Одне з головних завдань бухгалтерії — підтвердити кожну операцію відповідними первинними документами. Але що робити, коли первинні документи надходять від контрагентів на підприємство із запізненням? Надамо кілька порад щодо цього.
11283

Реорганізація підприємства та її види

У ході розвитку бізнесу власники нерідко приймають рішення про зміну форми, розміру або закриття підприємства. Зробити це інколи складніше, ніж створити підприємство, оскільки чітко прописаних процедур реорганізації немає — інформація міститься в різних джерелах, зорієнтуватися важко. Ця консультація стане надійним навігатором у цих заплутаних справах.
34028

Терміни подання фінансової звітності

Строки подання річної фінзвітності залежать від того, до якої категорії за розміром належить підприємство і чи зобов’язане воно оприлюднювати свою фінзвітність. У статті знайдете важливі дати для подання та оприлюднення фінансової звітності
16177


Гарячі запитання

Усі питання і відповіді