⚡️ НОВА ПОДАТКОВА НАКЛАДНА ТА ПДВ-ЗВІТНІСТЬ ⚡️
У зв’язку з запровадженням пільгових ставок ПДВ для сфери культури та туризму та для операцій з продажу окремих с/г товарів Мінфін затвердив нові форми:
- податкової накладної (далі — ПН);
- податкової декларації з ПДВ;
- уточнюючого розрахунку податкових зобов'язань з ПДВ у зв'язку з виправленням самостійно виявлених помилок;
- розрахунку податкових зобов'язань, нарахованих отримувачем послуг, не зареєстрованим як платник ПДВ, які постачаються нерезидентами, у тому числі їх постійними представництвами, не зареєстрованими платниками податків, на митній території України.

Відповідно зазнали змін Порядок заповнення ПН та Порядок заповнення і подання податкової звітності з ПДВ.
Наказ чинний з 12.03.2021. Його норми застосовують до податкових періодів, починаючи з 01 числа місяця, в якому опубліковано цей наказ. Тобто, ПН з новими ставками ПДВ діє з 01.03.2021.
Наказ Мінфіну від 01.03.2021 № 131
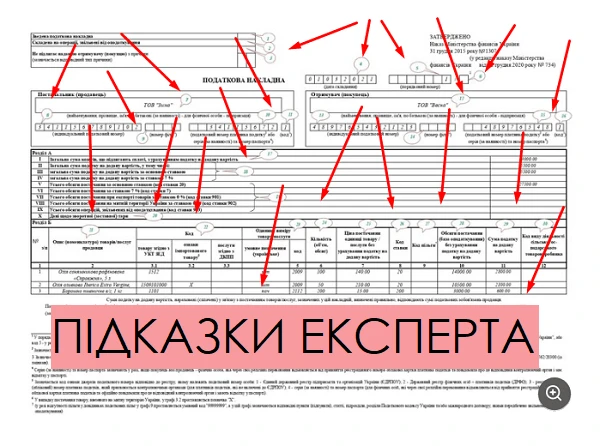
► графа «Зведена податкова накладна» ► графа «Складена на операції, звільнені від оподаткування» ► графа «Не підлягає наданню отримувачу (покупцю) з причини» ► заголовна частина ПН ► дата складання ► порядковий номер ► постачальник (продавець) ► отримувач (покупець) ► таблична частина ПН ► підпис в ПН
Допоможемо правильно заповнити податкову накладну, складену за щоденними підсумками операцій із постачання товарів чи послуг кінцевому споживачеві — неплатнику ПДВ
Можете потрапити в пастку системи електронного адміністрування ПДВ, якщо погасите поточні зобов’язання за рахунок переплати ПДВ, що виникла після того, як подали зменшувальний уточнюючий розрахунок. Аби цього не сталося, дійте за інструкцією від експерта
Реєстрація податкових накладних обов’язкова, адже без неї вони фактично недійсні. А ще — загрожує штрафом несвоєчасна реєстрація податкових накладних. Однак в умовах воєнного стану правила дещо змінилися. В огляді експерт розбирає строки реєстрації податкових накладних, порядок реєстрації податкових накладних та граничний термін реєстрації податкових накладних
Які вимоги до одиниць виміру у первинних документах, які одиниці виміру для послуг використовувати у податковій накладній, що таке кількісні і вартісні вимірники, коли щодо послуг використовуються одиниці виміру «грн» і «послуга», як виправити помилку в одиниці виміру — відповіді ці та інші пов’язані питання знайдете у консультації
Коментар експерта допоможе з’ясувати і попередити можливі ризики через те, що платник ПДВ не розблокує податкову накладну. Адже він зобов’язаний не лише сплачувати ПДВ і звітувати про нього, а й складати податкові накладні та реєструвати їх у ЄРПН. За порушення цього обов’язку є відповідальність