СКАЧАТИ ЗРАЗОК ⏩
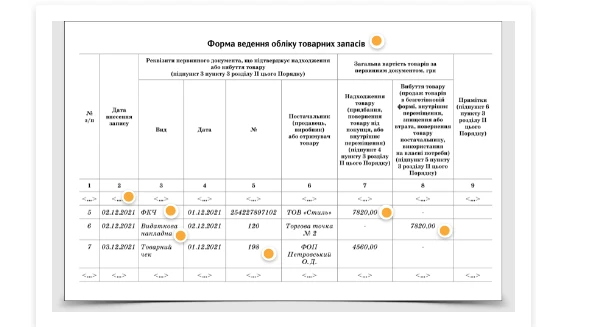
Порядок ведення обліку товарних запасів для фізичних осіб – підприємців, у тому числі платників єдиного податку затверджений наказом Мінфіну від 03.09.2021 № 496 (далі — Порядок№ 496).
ФОП, що здійснює діяльність у декількох місцях продажу (господарських об’єктах), веде облік товарних запасів за кожним окремим місцем продажу (господарським об’єктом).
Облік ведуть на підставі первинних документів, які підтверджують отримання товарів ФОП або окремим місцем продажу (господарським об’єктом).
Внутрішнє переміщення товарів між ФОП та його окремими місцями продажу, також ведуть на підставі первинних документів. Первинні документи на внутрішнє переміщення товарів є невід’ємною частиною такого обліку (п. 1 розділу II Порядку № 496).
За інформацією ГУ ДПС у Волинській області
Звіт про власний капітал — це четвертий фінансовий звіт, який присвячений змінам у власному капіталі підприємства. Алгоритм заповнення звіту про власний капітал — у консультації
Облік платника податку в ДПС вимагає від нього подати про себе актуальну інформацію, наприклад, про зміну головного бухгалтера. У такому разі знадобиться форма 1-ОПП. Коли подавати таку форму, алгоритм її заповнення та зразок форми 1-ОПП при зміні бухгалтера — у консультації
Фінансова звітність — це цілий комплект звітів. Найвідоміший — Баланс, найважливіший — Звіт про фінансові результати. Кому вручити номінацію «найскладніший»? Думаємо, це буде Звіт про рух грошових коштів. Розглянемо детально Звіт про рух грошових коштів та особливості його складання прямим і непрямим методами
Консолідовану фінансову звітність складає та подає суб’єкт господарювання, який є материнським підприємством. У разі подання консолідованої фінансової звітності підприємство подає також консолідований звіт про управління. Далі — детальніше.
Минуло три місяці від запуску SAF-T для великих платників податків. Бізнес вже адаптується, а експерти оцінюють перші результати. На що чекати малому та середньому бізнесу, як розвиватиметься е-аудит і яка роль МСФЗ в Україні? Пропонуємо ознайомитися з основними висновками дискусії