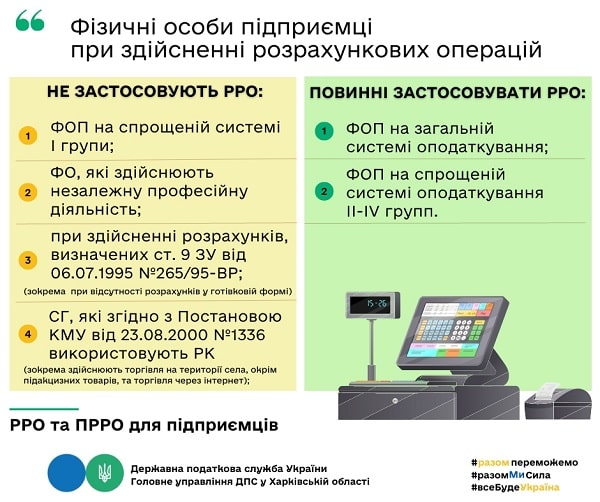
Соціальними мережами ширяться чутки, що єдинників першої групи зобов’яжуть застосовувати реєстратори розрахункових операцій/програмні реєстратори розрахункових операцій (далі — РРО/ПРРО) . ДПС прояснила ситуацію.
Тести з РРО: перевір свої знання Встановлення норм щодо РРО в інших законах, крім Податкового кодексу України (ПК), не допускається (абз. другий преамбули Закону України від 06.07.1995 № 265/95-ВР).
Платники єдиного податку (фізособи-підприємці) не застосовують РРО/ПРРО та розрахункові книжки під час продажу товарів (наданні послуг), якщо їх застосування не вимагає ПК (п. 6 ст. 9 Закону України від 06.07.1995 № 265/95-ВР). Ця норма кореспондується з пунктом 296.10 статті 296 ПК, який говорить, що РРО/ПРРО не застосовують платники єдиного податку першої групи.
ДПС зауважила, що не планує розширювати коло платників податків, на яких поширюватимуть обов’язок застосування РРО/ПРРО.
За інформацією ДПС
Сучасну торгівлю уже не можна уявити без електронних технологій. Інтернет-магазини, мобільні застосунки, оплата банківською карткою, використання для розрахунку інтернет-банкінгу. А ще є електронні гроші та криптовалюти. Коли тут треба РРО/пРРО і фіскальний чек? У чому відмінність використання РРО/пРРО для накладеного платежу (післяплати) через Укрпошту та Нову пошту, кур’єра. Відповіді на ці питання з урахуванням позиції ДПС — у консультації
Експерт розповість, як подати заяву за формою № 1-РРО в електронному вигляді. Також знайдете алгоритм заповнення форми № 1-РРО в електронному кабінеті та зразок заповнення форми
Розрахунки за продані товари/послуги готівкою та з використанням платіжних карток суб’єкти господарювання мусять проводити, використовуючи зареєстровані РРО. Розберемо правила реєстрації РРО
Видатковий касовий ордер — це обов’язковий документ, якщо підприємство має касу та видає готівку на господарські потреби чи передає її до банку. Як правильно заповнити видатковий касовий ордер у 2026 році, щоб уникнути помилок? Дамо покрокову інструкцію, наведемо зразок і бланк для скачування
Розрахунок платіжною карткою за товар чи послугу вже став звичною справою. Як у сфері торгівлі здійснюються розрахунки через платіжні термінали і як це впливає на облік суб’єкта господарювання — продавця товарів






