


Національний класифікатор будівель і споруд НК 018:2023 затвердило Мінекономіки наказом від 16.05.2023 № 3573; далі — Класифікатор.
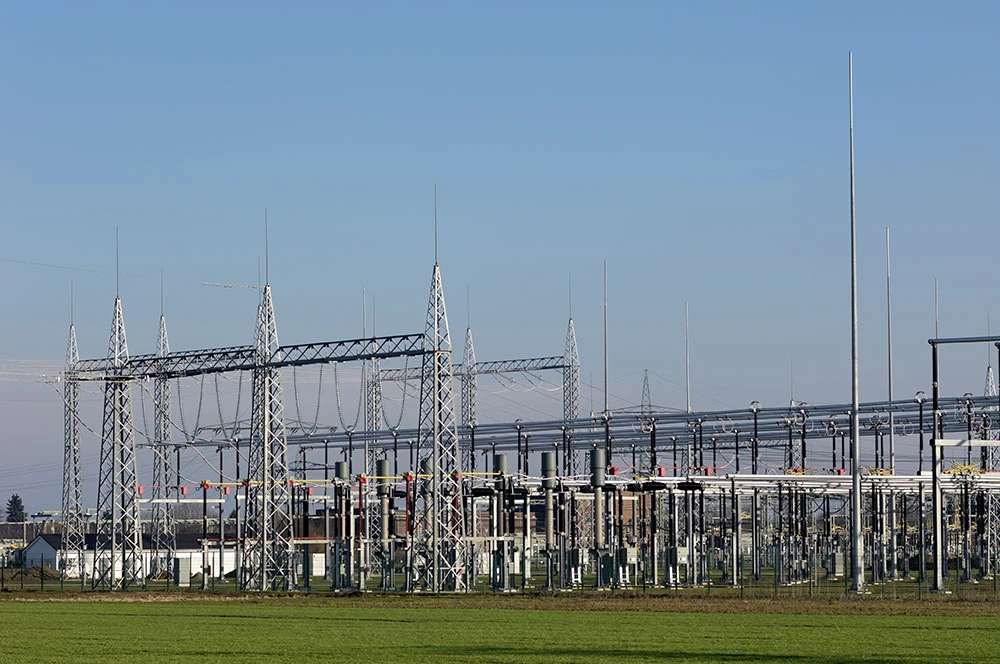
Трансформаторні станції та підстанції включили до класу 2214 «Магістральні лінії електропередач» групи 221 «Магістральні трубопроводи, лінії електронних комунікаційних мереж та електропередачі» та до класу 2224 «Місцеві лінії електронних комунікаційних мереж та електропередачі» групи 222 «Місцеві трубопроводи, лінії електронних комунікаційних мереж та електропередачі» підрозділу 22 «Трубопроводи, лінії електронних комунікаційних мереж та електропередачі».
Поділяють на класифікаційні одиниці в межах розділів перш за все відповідно до технічних характеристик споруд, які обумовлені призначенням споруди (наприклад, офісні будівлі, дорожні споруди, водопровідні споруди, трубопроводи) (абз. 2 розд. 4 «Загальні положення» Класифікатора).
Об’єктом оподаткування податком на нерухоме майно, відмінне від земельної ділянки (далі — Податок) є об’єкт житлової та нежитлової нерухомості, в тому числі його частка (пп. 266.2.1 Податкового кодексу України; далі — ПК).
Платниками Податку є фізичні та юридичні особи, в тому числі нерезиденти, які є власниками об’єктів житлової та/або нежитлової нерухомості (пп. 266.1.1 ПК).
Промислові будівлі звільнені від податку на нерухомість
Об’єкти нежитлової нерухомості — будівлі, їх складові частини, що не є об’єктами житлової нерухомості. До об’єктів нежитлової нерухомості відносять, зокрема господарські (присадибні) будівлі — допоміжні (нежитлові) приміщення, до яких належать сараї, хліви, гаражі, літні кухні, майстерні, вбиральні, погреби, навіси, котельні, бойлерні, трансформаторні підстанції тощо (пп. «е» пп. 14.1.129-1 ПК).
Вичерпний перелік об’єктів житлової та нежитлової нерухомості, які не є об’єктом оподаткування Податком визначили підпунктом 266.2.2 ПК.
Отже, трансформаторна підстанція, яка входить до складу господарської (присадибної) будівлі є об’єктом оподаткування Податком.
За інформацією ДПС у Запорізькій області


