
Нова е-книга про основні засоби вже на книжковій поличці журналу «Головбух»

Автор
головний редактор експертно-правової системи «Експертус Головбух» Експертус Медіа, Київ
Колеги, ми наповнили книжкову полицю в журналі «Головбух». Презентуємо Вам е-книгу «Основні засоби на підприємстві: від надходження до списання»

Нова е-книга про основні засоби вже на книжковій поличці журналу «Головбух»

Кожне підприємство у своїй діяльності має справу з безліччю різних основних засобів (ОЗ). При цьому кожен окремий ОЗ проходить різні облікові етапи протягом свого життя на підприємстві — від надходження, експлуатації, амортизації, періодичних ремонтів і переоцінок — до вибуття.

Щоб правильно показати в обліку всі етапи, якими проходить об’єкт ОЗ на підприємстві, дійте за правилами НП(С)БО та настановами наших експертів. Ця книжка допоможе вам:

  • зарахувати ОЗ на баланс;
  • визначити строк використання ОЗ;
  • визначити переваги і недоліки методів амортизації ОЗ;
  • провести переоцінку ОЗ;
  • відобразити в обліку ремонт або поліпшення ОЗ;
  • правильно списати ОЗ з балансу.

Книжка стане в пригоді як бухгалтерові підприємства, так і його керівнику.

ЧИТАТИ КНИГУ 📚

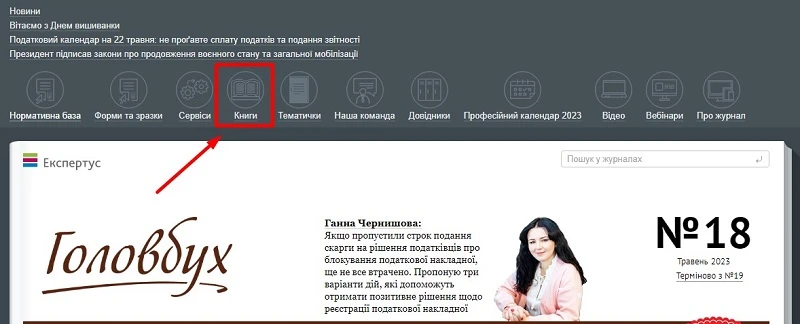
PS. Якщо Ви передплатник електронного журналу «Головбух», то заходьте у розділ «Книги» та починайте читати вже зараз.

Нова е-книга про основні засоби вже на книжковій поличці журналу «Головбух»


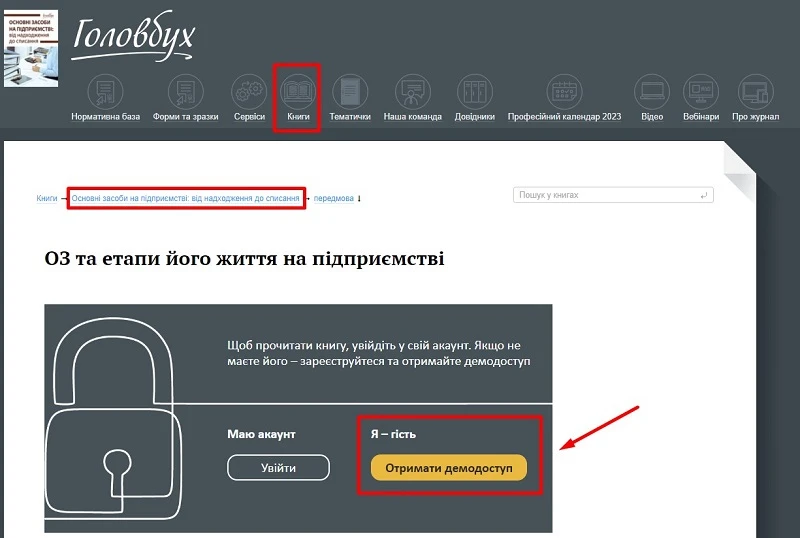
Не передплатники можуть активувати безплатний демодоступ і читати книгу.

image11

Демодоступ діє лише 1 добу з моменту активації.


додаток

👇 Святкова пропозиція для бухгалтерів

Знижки до Дня народження «Експертус Головбух»

Статті за темою

Усі статті за темою

Форма ведення обліку товарних запасів ФОП: як організувати

Товарний облік — звична річ для ФОПів. Та чи впевнені ви, що організували облік товарних запасів в усіх необхідних випадках? Проаналізуємо нормативку, наголосимо на документації, розберемо практичні ситуації
54308

Інвентаризація 2026: порядок проведення, строки та оформлення результатів

Інвентаризація на підприємстві: чому вона важлива, як правильно підготуватися, хто відповідає за її проведення. Розглядаємо особливості річної інвентаризації, строки та процедуру, а також як скласти наказ
272578

Переоцінка основних засобів 2026

У консультації розповімо про періодичність проведення переоцінки основних засобів на підприємстві, перелік суб’єктів, які мають право провести справедливу оцінку, та її вплив на податок на прибуток
43214

Знищено майно через бойові дії: як бухгалтеру списати основні засоби

Пошкоджене або знищене війною майно не завжди можна одразу списати з балансу. З’ясуємо, коли потрібна інвентаризація, які документи підтвердять втрати та як провести списання знищених основних засобів в обліку
583

Гарячі запитання

Усі питання і відповіді