




Статті за темою
Усі статті за темоюПодатковий борг у 2026 році: як перевірити та що робити
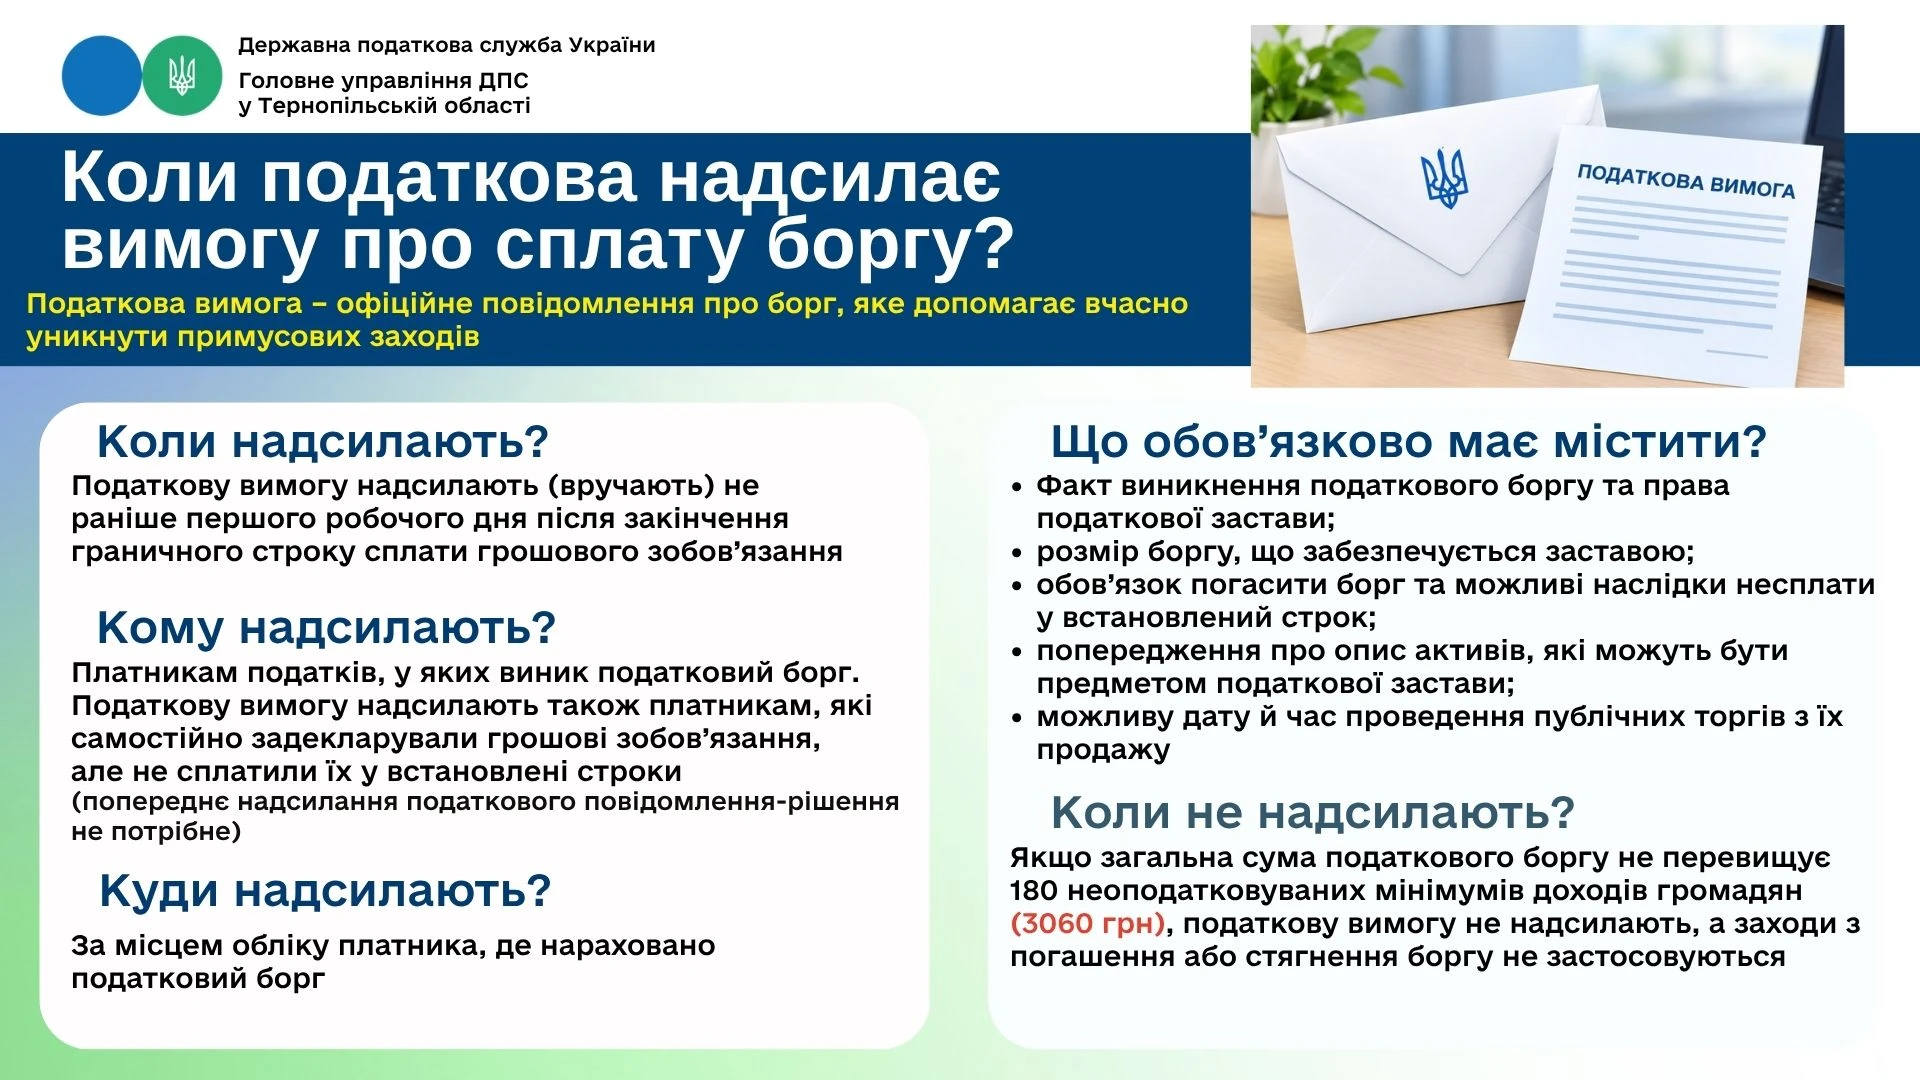
Податковий борг може спричинити пеню, податкову заставу та примусове стягнення коштів. Пояснимо, як перевірити податковий борг у 2026 році, коли він виникає та як його погасити або списати. Розберемо також наслідки боргу для підприємств і єдинників
57767
Коли виникає податкова застава та як її позбутися
Несплата, прострочення податкових платежів. Що далі? Звичайно, це вже та ситуація, яку краще не допускати. Однак у господарському житті все можливо, як свідомо, так і через необачність. А далі — податкова застава, з першого ж дня податкового боргу. Що це значить? Які обмеження на операції з майном підприємства виникають та як позбутися податкової застави? Відповіді на питання — у цьому огляді
28268
Довідка про відсутність податкової заборгованості: як отримати
Процедура та способи отримання від ДПС довідки про відсутність заборгованості з податків, зборів, платежів. Зразок заповнення заяви про надання довідки про відсутність заборгованості. Строки видачі довідки про відсутність податкової заборгованості. Алгоритм отримання довідки в електронній формі з QR-кодом
18948
Дебіторська заборгованість: як нею керувати
Довіряй, але перевіряй. Ця приказка відображає суть обліку дебіторської заборгованості, яку треба не тільки визнати, але й контролювати на кожну дату балансу щодо можливості бути сплаченою. Визнання та списання дебіторської заборгованості, її розкриття у фінансовій звітності — у консультації
163088
Огляд податкових змін закону № 1914-Х
Масштабне оновлення Податкового кодексу, яке зачіпає майже всі податки та ще й порядок їхнього стягнення. Резонанс викликають зміни в оподаткуванні продажу нерухомості, податок з доходів селянських господарств, а також зміни в рентній платі щодо залізної руди. Однак ще є зміни в акцизі, єдиному податку, адмініструванні податків. Що ж саме прийнято у законі – у цьому огляді
23498

