

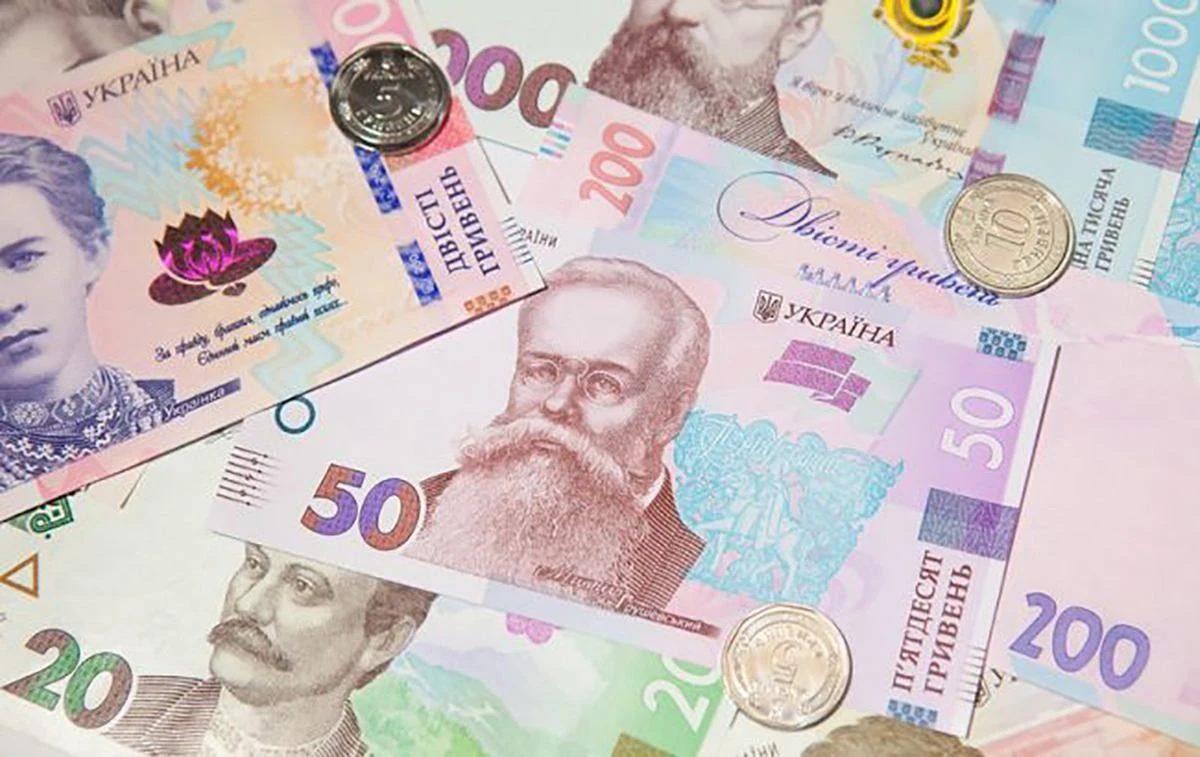

Чи вилучають із обігу 50 і 200 гривень: НБУ спростував чутки

Блок під заголовком новини 1 Дізнавайтеся про зміни першими. Додайте «Головбух» в улюблені Google, щоб не пропустити найсвіжіші новини та роз’яснення 

Автор
експерт з обліку та оподаткування, Київ
Банкноти 50 і 200 грн зразків 2003–2007 років залишаються в обігу. НБУ поступово замінює їх на новіші. Спеціально обмінювати купюри не потрібно

Чи вилучають із обігу 50 і 200 гривень: НБУ спростував чутки

В телеграм-каналах поширюють інформацію про вилучення з обігу банкнот 50 і 200 гривень старого зразка.

НБУ заспокоїв, що насправді, це не вилучення, а заміна банкнот 50 і 200 зразка 2003-2007 року на банкноти 50 і 200 зразка 2014 року.

Про цю поступову заміну регулятор повідомляв ще два роки тому, у жовтні 2024 року.

Наразі також вже триває поступове вилучення з обігу та заміна банкнот номіналами:

  • 20 та 100 гривень зразків 2003–2007 років — обмінюються з 01.01.2023;
  • 500 гривень — з 01.08.2024;
  • 50 та 200 гривень 2003–2007 років — з 01.11.2024.

Зверніть увагу! Громадянам не потрібно їх спеціально обмінювати. Вони і надалі можуть розраховуватися банкнотами старого зразка.

НБУ також повідомив, що банкноти номіналами 1, 2, 5 та 10 гривень зразків 2003—2007 років із 2 березня 2026 року вже вилучили з обігу та перестали бути засобами платежу під час здійснення розрахунків готівкою. Замість них у готівковому обігу перебуватимуть монети відповідних номіналів для забезпечення обігу якісними грошовими знаками.

Громадяни можуть обмінювати банкноти номіналами 1, 2, 5 та 10 гривень зразків 2003–2007 років на монети і банкноти всіх номіналів, що перебувають в обігу, без стягнення плати за проведення такого обміну:

  • в НБУ (до прийняття окремого рішення НБУ про завершення обміну);
  • уповноважених банках (до 28.02.2029);
  • банках України (до 26.02.2027).

Джерело: НБУ

додаток

👇 Святкова пропозиція для бухгалтерів

Статичний блок для новин

Статті за темою

Усі статті за темою

Собівартість продукції підприємства: приклад розрахунку

Собівартість — це один з ключових економічних показників будь-якого підприємства. У процесі її розрахунку можуть брати участь не тільки бухгалтер, але й економіст. Якими правилами слід керуватися при розрахунку собівартості продукції, якою вона буває та як її правильно показати в обліку формування собівартості, методи й способи калькулювання, документальне оформлення калькулювання — питання цього огляду
142745

IBAN рахунок для бухгалтера

Що таке міжнародний стандарт банківського рахунку IBAN, який використовується в Україні, навіщо він був введений, що повинен знати бухгалтер про систему IBAN – це все розбираємо у статті
9139

Фінансовий моніторинг у 2026 році: порогові операції, підозрілі платежі, нові правила

Що слід знати про фінансовий моніторинг при здійсненні своїх платежів, що таке порогові та підозрілі операції, як бути у ситуації відмови банку у проведенні платежу з вимогою довести законність коштів? Які обмеження на перекази між картками фізосіб? Яку інформацію про клієнта бухгалтери-підприємці та аудитори мають передавати до Держфінмоніторингу? Кінцеві бенефіціари — хто це та що буде, якщо про них не повідомити. Ці та пов’язані питання — в огляді експерта
109140

Проводимо дисконтування заборгованості

Дисконтування з’явилося у практиці бухгалтерів порівняно недавно — після змін у НП(С)БО. Що це таке, як визначити ставку дисконту, як впливає на податки та як обліковувати — зібрали пояснення й приклади. Також розповідаємо, коли дисконтування не потрібне
160252


Гарячі запитання

Усі питання і відповіді