

Квитанція платіжного термінала не є розрахунковим документом — офіційна позиція

Блок під заголовком новини 1 Дізнавайтеся про зміни першими. Додайте «Головбух» в улюблені Google, щоб не пропустити найсвіжіші новини та роз’яснення 

Нацбанк пояснив, що електронний платіжний засіб (ЕПЗ) — інструмент доступу до рахунку, який використовують для ініціювання переказу коштів з рахунка платника або з відповідного рахунка банку, зокрема, для оплати вартості товарів і послуг (п 1.4 ст 1 та ст 21 Закону України «Про платіжні системи та переказ коштів в Україні» від 05.04.2001 № 2346-III; далі — Закон № 2346).
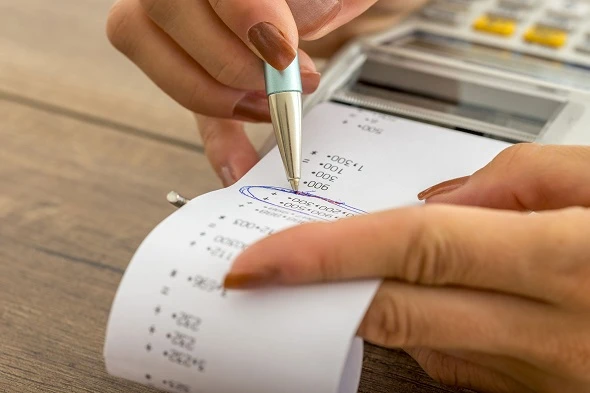
Квитанція платіжного термінала не є розрахунковим документом — офіційна позиція

Документ за операцією із застосуванням ЕПЗ (квитанція платіжного термінала) — це документ, що підтверджує виконання операції із використанням ЕПЗ. На підставі цього документу формують відповідні документи на переказ чи зараховані кошти на рахунки (п. 1.5 ст. 1 та ст. 25 Закону № 2346).

Тобто, квитанція платіжного термінала лише підтверджує ініціювання переказу коштів з рахунку держателя ЕПЗ, а не факт продажу товару (отримання послуг).

Тому при використанні ЕПЗ для оплати вартості товарів квитанція платіжного термінала не є розрахунковим документом у розумінні Законів України:

  • «Про застосування реєстраторів розрахункових операцій у сфері торгівлі, громадського харчування та послуг» від 06.07.1995 № 265/95-ВР (далі — Закон № 265);
  • «Про захист прав споживачів» від 12.05.1991 № 1023-XII.

Такої ж думки і податківці. Вони також посилаються на норми статті 1 Закону № 2346, в якому надали визначення термінів:

  • документ за операцією із застосуванням ЕПЗ;
  • ЕПЗ;
  • платіжний термінал.

Виходячи з цього роблять висновок, що квитанція платіжного терміналу (копія такої квитанції) не є розрахунковим документом у розумінні Закону № 265.

Лист НБУ від 28.11.2019 № 57-0007/62082
додаток

👇 Осіння пропозиція для бухгалтерів

Статичний блок для новин

Статті за темою

Усі статті за темою

Платіжна інструкція 2026: правила заповнення та приклад

Платіжну інструкцію запровадили замість платіжного доручення. Тепер цей документ оформлюють лише з використанням номера рахунку у міжнародному форматі IBAN. Розбираємо, як правильно заповнити платіжну інструкцію, які реквізити вказати та на що звернути увагу, щоб уникнути помилок. Також наведемо приклад заповненого документа
174808

Як працювати з РРО та ПРРО під час воєнного стану у 2026 році

Воєнний стан не скасовує обов’язку застосовувати РРО та ПРРО, але передбачає окремі правила роботи. Пояснимо, як працювати з ПРРО без інтернету у 2026 році, коли можна застосовувати офлайн-режим, як діяти в разі збою та які штрафи загрожують за РРО-порушення
44767

Обмеження готівкових розрахунків

Зважати на обмеження готівкових розрахунків доводиться повсякчас. То засновник бажає внести позику готівкою, то працівник надав документи на придбані власним коштом товари. От і постають запитання, чи слід застосовувати обмеження. Нагадаємо про граничні суми розрахунків готівкою і розглянемо декілька ситуацій, пов’язаних із готівковими розрахунками
154671

Розрахунково-платіжна відомість працівника: форма, зразок і порядок заповнення

Про розрахунково-платіжну відомість та її призначення розповімо у даній консультації. Також наведемо зразок заповнення розрахунково-платіжної відомості та повідомлення про розміри виплат (розрахункового листка)
79175

Гарячі запитання

Усі питання і відповіді


