



Продовжуємо допомагати бухгалтерам у воєнний час
Патниками ЄСВ є:
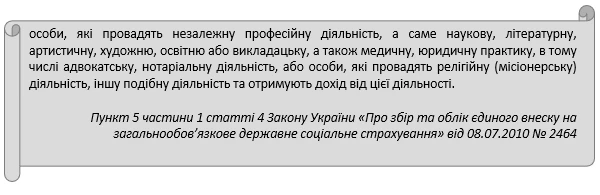
Платники, які провадять незалежну професійну діяльність (далі — платники), нараховують ЄСВ на суму доходу/прибутку від діяльності, що підлягає оподаткуванню ПДФО. При цьому сума ЄСВ не може бути меншою за розмір мінімального страхового внеску за місяць, в якому отримали дохід/прибуток (абз. 1 п. 2 ч. 1 ст. 7 Закону № 2464).
Якщо платник не отримав доходу/прибутку у звітному періоді або окремому місяці звітного періоду, він має право самостійно визначити базу нарахування. Але вона має бути не більшою за максимальну величину бази нарахування ЄСВ, що встановив Закон № 2464. При цьому сума ЄСВ не може бути меншою за розмір мінімального страхового внеску (абз. 2 п. 2 ч. 1 ст. 7 Закону № 2464).
Тимчасово, з 01.03.2022 до скасування воєнного стану та протягом 12 місяців після скасування воєнного стану, зазначені платники мають право не нараховувати, не обчислювати та не сплачувати ЄСВ за себе. Положення абзацу другого пункту 2 частини 1 статті 7 Закону № 2464 щодо цих періодів до них не застосовують (абз. 1 п. 9-19 розділу VIII Закону № 2464).
Розрахунок ЄСВ у складі податкової декларації ці особи не заповнюють за період, в якому не нараховували, не обчислювали та не сплачували ЄСВ на підставі абзацу першого пункту 9-19 розділу VIII Закону № 2464 (абз. 2 п. 9-19 розділу VIII Закону № 2464).
За інформацією ГУ ДПС у Дніпропетровській області
Шановні бухгалтери, редакція «Головбух» працює для вас і у воєнний час. Відновили випуск електронних продуктів. Наша з вами головна мета — підтримати український бізнес у цей важкий час і зробити все від нас залежне задля спільної Перемоги. Передплачуйте ваші електронні журнали з вагомою знижкою у розмірі 50% на 6 місяців: Головбух, Головбух Агро, Головбух Медицина, а також експертно-правову систему "Експертус Головбух". Будьте певні, що матимете відповіді на всі робочі питання і під час воєнного стану, і після нашої Перемоги.
Замовляйте доступ онлайн в інтернет-магазині. Якщо потрібно обговорити передплату з особистим менеджером, телефонуйте: 0 800 21 12 20 (дзвінки безплатні). Будьмо на зв’язку щодня!


