незалежний експерт із трудового законодавства, Слов'янськ
Відпустка за свій рахунок та простій — реалії військового стану. Щоб уникнути фінансових «сюрпризів» та бездоганно заповнити об’єднаний звіт, консультація стане вашим незамінним помічником з практичними кейсами та детальними прикладами
Оплата праці під час простою, який трапився не з вини працівника, належить до складу додаткової заробітної плати як виплата за невідпрацьований час (пп. 2.2.12 Інструкції зі статистики заробітної плати від 13.01.2004 № 5, далі — Інструкція № 5). Отже, на суму оплати простою ЄСВ нараховуйте.
На нарахування ЄСВ впливає не наявність простою, а розмір зарплати за місяць, у якому був простій. Адже загальний дохід за місяць, у якому був простій, може бути меншим за мінімальну зарплату. І тоді доведеться провести доплату ЄСВ.
Час простою не з вини працівника (наприклад, обставини воєнного стану, карантин) оплачують щонайменше у розмірі 2/3 окладу (ст. 113 КЗпП). Однак це означає, що окрім цієї частинки окладу, може й нічого більше не бути — ні премій, ні доплат за стаж, тобто лише оклад. Як наслідок, зарплата може опинитися нижче мінімалки. Нагадаємо, що мінзарплата у 2026 році дорівнює 8647 грн. Якщо працівнику нарахували суму меншу за 8647 грн, то слід визначити різницю з мінімальною базою і донарахувати на цю різницю ЄСВ (ч. 5 ст. 8 Закону «Про збір та облік єдиного внеску на загальнообов'язкове державне соціальне страхування» від 08.07.2010 № 2464, далі — Закон № 2464). Тобто ЄСВ за місяць по працівнику не може бути меншим у 2026 році за 1902,34 грн (8647 грн × 0,22).
Увага: якщо внаслідок простою зарплата за місяць виявилася меншою 8647 грн, то проведіть доплату ЄСВ до розміру 1902,34 грн.
донарахуйте ЄСВ, якщо фактична база менша мінімальної, — якщо були інші виплати.
Як показати різницю між мінімальною і фактичною базою ЄСВ у Д1, а також заповнити Додаток 4ДФ розглянемо на Прикладі 1. Однак перед тим як заповнювати об’єднаний звіт, переконайтеся, чи правильно показали простій у табелі обліку робочого часу.
Простій у табелі обліку робочого часу позначайте у кількості годин як і звичайний робочий день, але використовуйте літеру «П» замість «Р».
Приклад 1 (зарплата, простій, ЄСВ з мінімальної бази, Податковий розрахунок)
Працівник працює на підприємстві де з 05.10.2026 по 25.10.2026 оформлений простій. Оклад працівника дорівнює мінзарплаті — 8647 грн. Він ще отримував 50% премії. У жовні 2022 року 22 робочі дні (або 176 робочих годин). Відпрацював же працівник без простою всього лише 7 робочих днів, тобто 56 робочих години. На простій припало всього 15 робочих днів. Простій у табелі обліку робочого часу позначається у кількості годин як і звичайний робочий, тобто 8 год/день, тому години простою дорівнюють 120 робочих години (15×8).
Дані для розрахунків:
зарплата за окладом за відпрацьовані дні: 8647 × 56 ÷ 176 = 2751,32 грн;
оплата простою у жовтні 2026: 8647 × (2/3) × 120 ÷ 176 = 3930,45 грн;
премію 50% працівнику за час простою та роботи у жовтні не нараховували.
У подібних ситуаціях слід перевірити необхідність нарахування доплати до мінімальної зарплати. У даній ситуації оплата 7 робочих днів була здійснена на рівні мінімальної зарплати (8647 грн — жовтень 2026), тому доплату проводити не потрібно. Оплата простою при визначенні доплати до мінімальної зарплати не враховується, так як це виплата за невідпрацьований робочий час (пп. 2.2.12 Інструкції № 5).
Сумарна зарплата за місяць: 2751,32 + 3930,45 = 6681,77 грн. Це фактична база ЄСВ.
Перевіряємо дотримання мінімальної бази ЄСВ: 6681,77 ˂ 8647.
Різниця між мінімальною і фактичною базою ЄСВ: 8647 – 6681,77 = 1965,23 грн
Рахуємо ЄСВ:
з фактичної бази: 6681,77 × 0,22 = 1469,99 грн;
з різниці між мінімальною і фактичною базою: 1965,23 × 0,22 = 432,35 грн;
перевіряємо загальну суму ЄСВ: 1469,99 + 432,35 = 1902,34 грн
Простій своєї специфіки відображення у Податковому розрахунку немає. Оплата простою — це частина зарплати, тож її показують у складі зарплати. Однак може виникати потреба у відображенні різниці між мінімальною та фактичною базою ЄСВ, як у Прикладі 1.
Із 1 січня 2027 року вчергове зростуть мінімальна зарплата і прожитковий мінімум. Тож саме час обчислити зарплатні й неоподатковувані мінімуми за показниками з проєкту Держбюджету на 2027 рік. Приділимо увагу також максимальній базі нарахування ЄСВ та «обнуленню» індексації
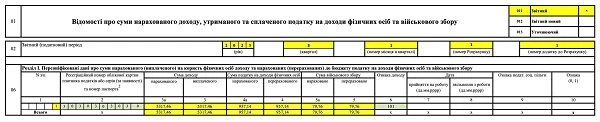
Додаток 4ДФ теж не має особливих правил, за якими показують нараховану зарплату за місяць, у якому був простій. Однак звернути увагу треба на загальну суму доходу такого працівника за місяць. Вона може виявитися меншою за розмір, що дає право на ПСП. У 2026 році така межа складає 4660 грн. Однак, якщо має двоє та більше дітей, то в нього може бути право на застосування «дитячої» ПСП, для якої граничний рівень доходу кратний кількості дітей (для 2-х дітей це 9320 грн (4660 × 2) і т.д.).
Розрахунок податків за умовами Прикладу 1 має вигляд:
Відпустка без збереження заробітної плати у Податковому розрахунку 2026
Відпустку за власний рахунок відображайте у Додатку Д1 за тими ж правилами, що і простій. Враховуйте мінімальну базу 8647 грн (у 2026 році). Однак тут можливі варіанти:
варіант 1 — ЄСВ нараховуєте мінімальну база враховуйте. Відпустка за власний рахунок не покриває повний місяць і працівник має за такий місяць ще й зарплату. У такому разі порівнюйте зарплату з мінімальною базою. Навіть, якщо працівник працював лише один день;
варіант 2 — ЄСВ не нараховуєте. Відпустка за власний рахунок покриває весь місяць і працівник не працював у місяці жодного дня та йому не нараховували жодних доходів (премії, оплата щорічної відпустки, оплата за цивільно-правовими договорами (ЦПД), певні компенсації). Якщо у працівника місяць з нульовим доходом, то тоді ЄСВ не нараховуйте, так як база для його нарахування дорівнює нулю. Однак, все одно, у Податковому розрахунку такого працівника слід показати нульові суми ЄСВ.
Увага: якщо у працівника повністю відсутні зарплата і доходи за ЦПД за місяць, то ЄСВ дорівнює нулю.
Щодо ПДФО, то ситуація аналогічна простою – можлива поява ПСП через низький дохід працівника. Однак може бути й таке, що доходу немає за весь місяць — тоді дані по такому працівнику у Додатку 4ДФ не заповнюйте, так як немає об’єкта оподаткування.
У табелі обліку робочого часу відпустку за свій рахунок відображайте літерним позначенням «НА». Це стосується всіх відпусток без збереження, у т.ч. й з причин обставин воєнного стану чи карантину.
Приклад 2 (зарплата, відпустка за власний рахунок, ЄСВ з мінімальної бази)
Працівник взяв відпустку за свій рахунок з 05.10.2026 по 25.10.2026. Оклад працівника становить 10 000 грн. За дні роботи працівнику була нарахували премію 1500 грн.
Відпрацював працівник у жовтні 2026 всього лише 7 робочих днів (56 робочих години). На відпустку без збереження припало всього 15 робочих днів (цьому відповідає 120 робочих годин).
Розраховуємо зарплату:
зарплата за окладом за відпрацьовані дні: 10 000 × 56 ÷ 176 = 3181,82 грн;
загальна зарплата за жовтень 2026 (фактична база ЄСВ): 3181,82 + 1500 = 4681,82 грн
Доплату до мінімальної зарплати не проводимо, так як мінімальна оплата 7 робочих днів дотримана:
3181,82 > 2751,32 (фактична оплата перевищує мінімальну)
Однак ще й перевіряємо дотримання мінімальної бази ЄСВ: 4681,82 ˂ 8647. Отже, визначаємо різницю між мінімальною і фактичною базою ЄСВ:
8647 – 4681,82 = 3965,18 грн
Розраховуємо ЄСВ:
з фактичної бази: 4681,82 × 0,22 = 1030,00 грн;
з різниці між мінімальною і фактичною базою: 3965,18 × 0,22 = 872,34 грн;
перевіряємо загальну суму ЄСВ за жовтень 2026: 1030,00 + 872,34 = 1902,34 грн
Увага: не забуваємо перевіряти дотримання мінімальної зарплати, яку розраховуємо пропорційно відпрацьованим годинам за місяць.
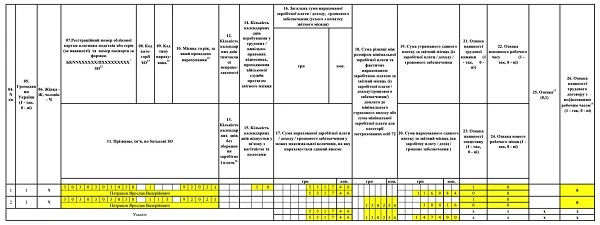
Заповнимо Додаток Д1 до Податкового розрахунку на основі вищенаведених даних. Зверніть увагу, що у графі 13 треба зазначити кількість календарних днів відпустки за свій рахунок.
Держстат уже опублікував ІСЦ за вересень 2026 року, тож можемо обчислити коефіцієнт індексації для листопада. Розмір індексації змінюють за базових місяців січень — квітень 2026-го. Які суми виплачувати працівникам у листопаді — пояснить експерт
Приклад 3 (відпустка за власний рахунок повний місяць)
Працівник ввесь місяць був у в відпустці за свій рахунок з 01.10.2026 по 31.10.2026. Оклад працівника становить 9000 грн. Виплат у жовтні працівникові не було.
У даній ситуації зарплату за жовтень 2026 взагалі не нараховують, так як немає жодного відпрацьованого дня. Відповідно, ЄСВ також не нараховуємо, так як відсутня база його нарахування.
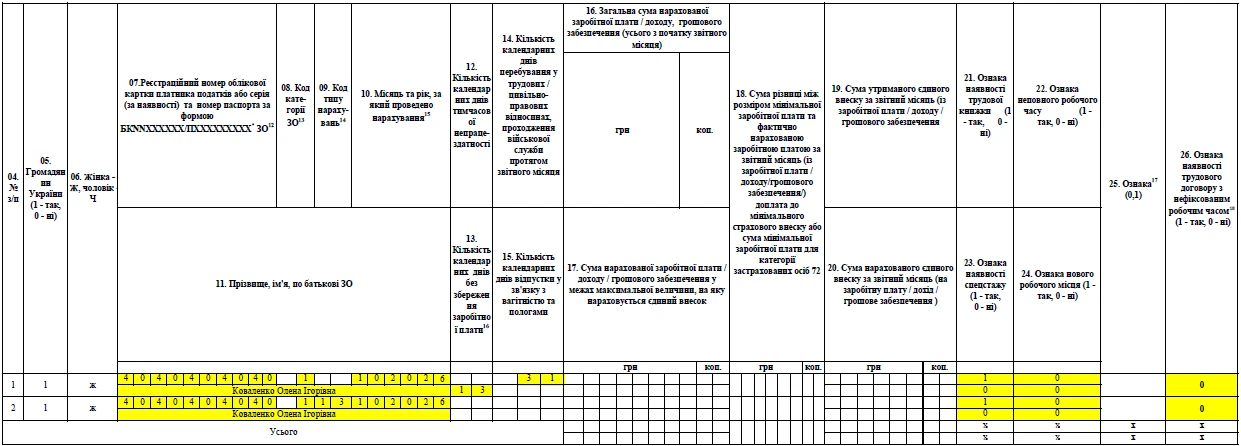
У Додатку Д1 Податкового розрахунку по такому працівнику даних з сумами зарплати та ЄСВ не буде. Однак заповнити доведеться, так як треба показати кількість днів відпустки за свій рахунок у графі 13. Заповнений Додаток Д1 на основі прикладу 3 наведено нижче.
У Додатку 4ДФ по даному працівнику нічого не заповнюємо, так як доходу в нього немає.
Приклад 4 (зарплата, відпустка за власний рахунок, доплата до мінімальної зарплати)
Працівник взяв відпустку без збереження зарплати з 05.10.2026 по 25.10.2026. Оклад працівника становить 6500 грн. За дні роботи працівнику нарахували премію 400 грн.
Відпрацював працівник у жовтні 2026 всього лише 7 робочих днів (56робочих години). На відпустку без збереження припало всього 15 робочих днів (тобто 120 робочих годин).
Рахуємо:
зарплата за окладом за відпрацьовані дні: 6500 × 56 ÷ 176 = 2068,18 грн;
загальна зарплата за жовтень 2026 (фактична база ЄСВ): 2068,18 + 400 = 2468,18 грн
Слід провести доплату до мінімальної зарплати, так як мінімальна оплата 7 робочих днів має бути:
8647 × 56 ÷ 176 = 2751,32 грн,
де 8647 грн — мінімальна зарплата у жовтні 2026.
Щодо використання годин у розрахунку — краще всього рахувати саме по годинам, аніж по дням. По-перше, так точніше. По-друге, це більш універсальний – підходить і для тих працівників, які працюють на неповний робочий час.
Порівнюємо нараховану суму працівнику та мінімально потрібну оплату за відповідний час: 2468,18 ˂ 2751,32
Отже, необхідно нарахувати доплату до мінімальної зарплати й вона становить: 2751,32 – 2468,18 = 283,14
Загальна зарплата (фактична база ЄСВ): 2068,18 + 400 + 283,14 = 2751,32
Перевіряємо також дотримання мінімальної бази ЄСВ: 2751,32 ˂ 8647
Розраховуємо різницю між мінімальною і фактичною базою ЄСВ: 8647 – 2751,32 = 5895,68 грн
Рахуємо ЄСВ:
з фактичної бази: 2751,32 × 0,22 = 605,29 грн;
з різниці між мінімальною і фактичною базою: 5895,68 × 0,22 = 1297,05 грн;
перевіряємо загальну суму ЄСВ: 605,29 + 1297,05 = 1902,34 грн
Заповнимо Додаток Д1 для даної ситуації (див. Додаток 1).
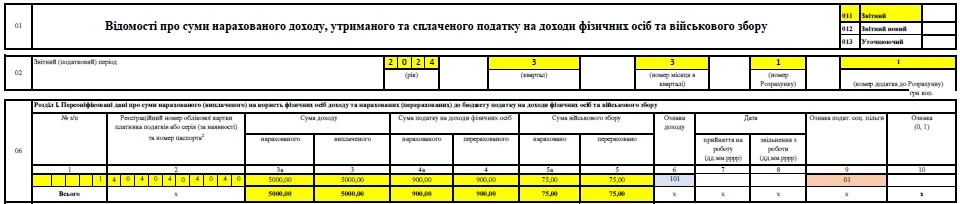
При заповненні Додатка 4ДФ зважаємо на наявність ПСП, так як сума зарплати у такого працівника менша за 4660 грн. Розрахунок податків для Додатка 4ДФ має тоді вигляд:
ПДФО = (2751,32 – 1664) × 0,18 =195,72 грн, де 1664 грн – це базовий розмір ПСП для 2026 року;
ВЗ = 2751,32 × 0,05 = 137,57 грн
Сума зарплати до виплати (довідково) = 2751,32 – 195,72 – 137,57 = 2418,03 грн
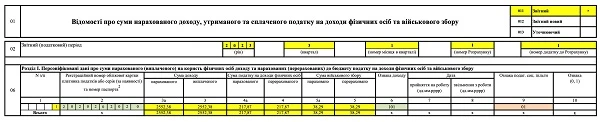
Заповнений Додаток 4ДФ наведений нижче. Зверніть увагу, що у графі 9 вказана ознака ПСП «01», що відповідає звичайній ПСП.
Штучний інтелект уміє багато. Та у питаннях податків і звітів вирішальне — не швидкість, а досвід. У системі «Експертус Головбух» консультують живі експерти, які не генерують відповіді, а перевіряють і зважують кожну рекомендацію 👇
Приклад 5 (зарплата, відпустка за власний рахунок, ЄСВ, працівник з інвалідністю)
Працівник, що має інвалідність, взяв відпустку за свій рахунок з 05.10.2026 по 25.10.2026. Оклад працівника становить 10500 грн. За дні роботи працівнику нарахували премію 1000 грн.
Відпрацював працівник у жовтні лише 7 робочих днів (56 робочих години). На відпустку без збереження припало всього 15 робочих днів (тобто 120 робочих годин).
Рахуємо:
зарплата за окладом за відпрацьовані дні: 10500 × 56 ÷ 176 = 3340,91 грн;
загальна зарплата жовтень 2026 року (фактична база ЄСВ): 3340,91 + 1000 = 4340,91 грн
Доплату до мінімальної зарплати не проводимо, так як мінімальна оплата 7 робочих днів дотримана:
8647 × 56 ÷ 176 = 2751,32 грн < 4340,91 грн
Так як працівник має інвалідність, то мінімальна база ЄСВ не застосовується й ЄСВ нараховують на фактичну зарплату за місяць.
Рахуємо ЄСВ: 4340,91 × 0,0841= 365,07 грн
При заповненні Додатка Д1 Податкового розрахунку по такому працівнику у графі 08 при нарахуванні зарплати треба замість коду «1» (звичайний працівник, ЄСВ 22%) поставити код «2» (особа з інвалідністю, ЄСВ 8,41%). Заповнений Додаток Д1 на основі прикладу 5 наведений нижче.