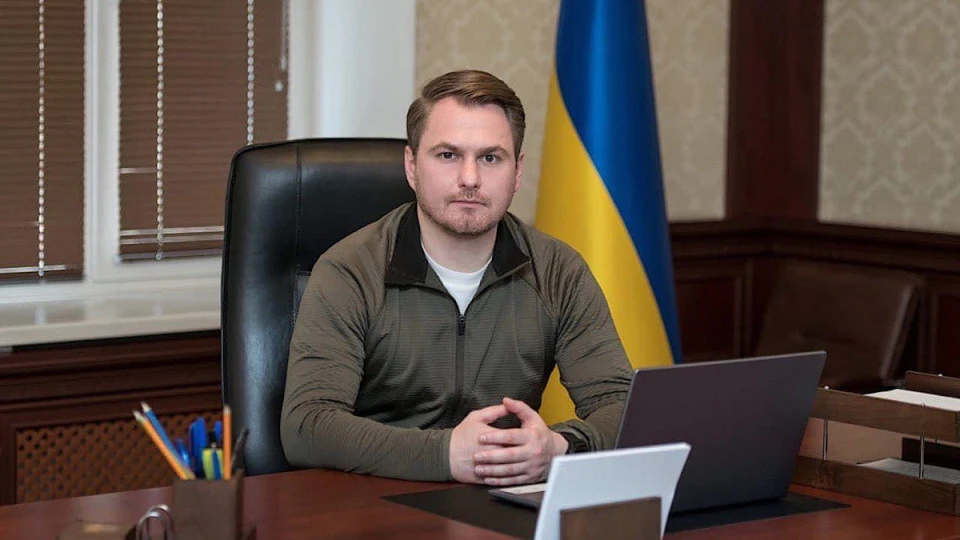
Першочерговими завданнями для всієї податкової служби новий Голова ДПС визначив припинення безпідставного віднесення суб’єктів господарювання до ризикових та блокування податкових накладних
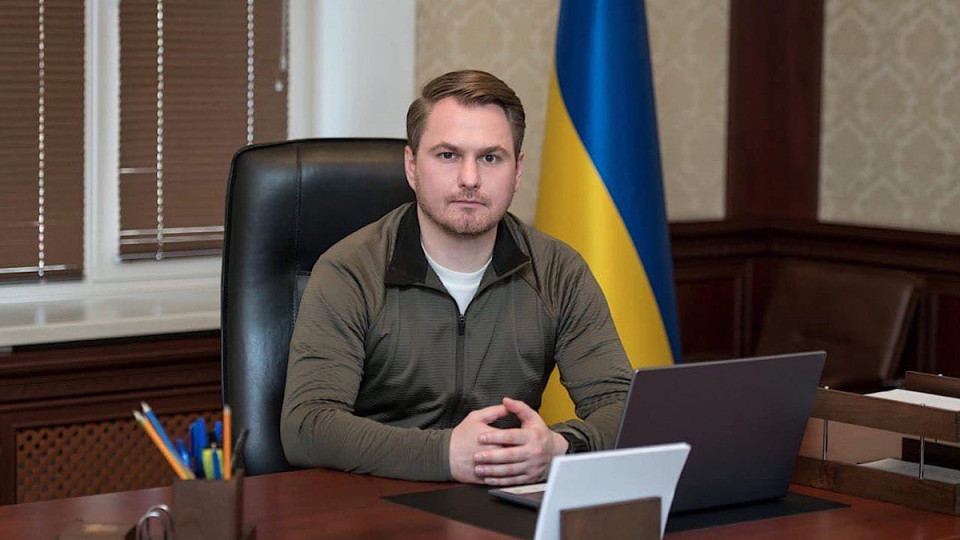
Голова ДПС України Руслан Кравченко провів першу нараду з керівниками територіальних управлінь, визначивши ключові завдання служби. Головний пріоритет — прозорість роботи та підтримка відповідального бізнесу.
Щодо кадрового питання та перепризначень Руслан Кравченко наголосив, що майбутнє місце роботи кожного регіонального керівника залежить виключно від результатів його роботи, інших критеріїв немає і не буде. Виконання планів та наповнення бюджету має стати ключовою метою, із щомісячним підвищенням показників.
«Припинення безпідставного віднесення до ризикових і безпідставного блокування накладних — це наше з вами першочергове завдання. Щодо блокування — я розумію, система працює недосконало, тому будемо намагатись змінити, щоб було досконало. Особливу увагу прошу приділити комісіям, які приймають рішення про розблокування чи виведення з ризиків – сьогодні бізнес кричить, що вимагають якісь «відкати», відсотки за розблокування. Ви повинні разом зі мною навести лад, контролювати роботу комісій, щоб бізнес зрозумів — податкова працює на бізнес, який сумлінно платить податки», — пояснив Голова ДПС.
Руслан Кравченко також наголосив на важливості відкритого діалогу з підприємцями. Кожен працівник податкової має не лише пояснювати причини блокувань, але й допомагати бізнесу уникати помилок.
«Ми маємо не створювати проблеми, а допомагати їх вирішувати у рамках закону», — підсумував Голова ДПС.
За інформацією ДПС
Податкове законодавство дає можливість застосовувати пільги і тим самим дозволяє заощаджувати на податках. Однак поводьтеся обачно із ПДВ-пільгами — вони можуть приховувати загрозу. Хто із платників податків має бути напоготові та як «розрулити» цю ситуацію — розглянемо у консультації
Сплатили нерезиденту аванс за рекламні послуги. За першою подією склали і зареєстрували податкову накладну (ПН). Послуги він так і не надав. Ми розірвали угоду, і нерезидент повернув інвалюту. Гроші спочатку зарахували на розподільчий рахунок. На поточний — ще ні. Якою датою потрібно зробити розрахунок коригування (РК) до ПН? За яким курсом коригувати ПДВ?
У консультації підкажемо, як заповнити податкову накладну та наведемо детальний алгоритм заповнення податкової накладної, правила нумерації та типів причин
Допоможемо правильно заповнити податкову накладну, складену за щоденними підсумками операцій із постачання товарів чи послуг кінцевому споживачеві — неплатнику ПДВ
Можете потрапити в пастку системи електронного адміністрування ПДВ, якщо погасите поточні зобов’язання за рахунок переплати ПДВ, що виникла після того, як подали зменшувальний уточнюючий розрахунок. Аби цього не сталося, дійте за інструкцією від експерта