


Як заповнити податкову накладну з постачання товарів магазину безмитної торгівлі

Блок під заголовком новини 1 Дізнавайтеся про зміни першими. Додайте «Головбух» в улюблені Google, щоб не пропустити найсвіжіші новини та роз’яснення 

Автор
експерт з обліку та оподаткування, Київ
До операцій з постачання товарів платником ПДВ магазину безмитної торгівлі при вивезенні товарів з митної території України в магазин безмитної торгівлі застосовують нульову ставку ПДВ

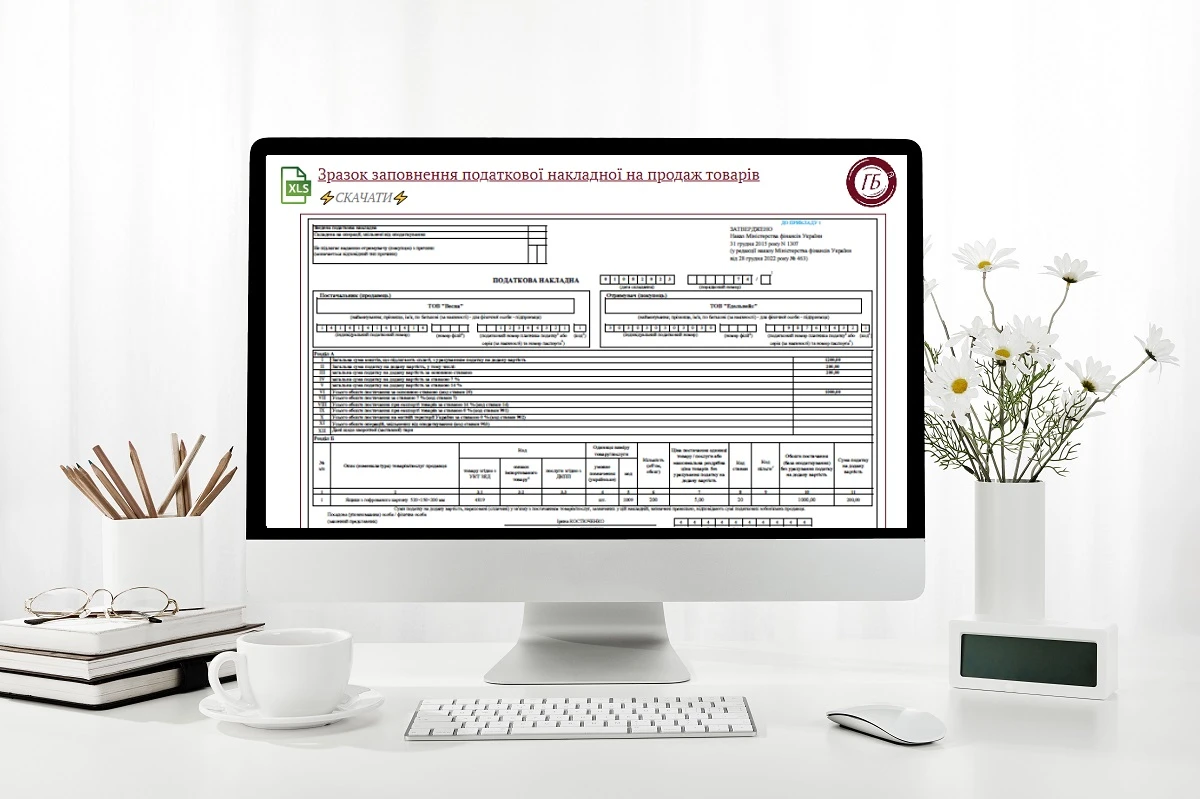
Як заповнити податкову накладну з постачання товарів магазину безмитної торгівлі

В податковій накладній, складеній на експортну операцію:

  • у верхній лівій частині у графі «Не підлягає наданню отримувачу (покупцю) з причини» робиться помітка «Х», зазначається тип причини «07 — Складена на операції з вивезення товарів за межі митної території України»;
  • у рядку графи «Інформація про операцію з вивезення товарів за межі митної території України» зазначаються дата та номер договору (контракту), дата та номер митної декларації;
  • у графі «Отримувач (покупець)» зазначається назва суб’єкта господарювання, якого включили до реєстру магазинів безмитної торгівлі та через кому країна призначення — Україна;
  • у рядку «Індивідуальний податковий номер отримувача (покупця)» проставляється умовний ІПН «300000000000», рядок «Податковий номер платника податку або серія (за наявності) та номер паспорта» не заповнюється;
  • у графі 8 табличної частини розділу Б зазначається код ставки 901;
  • у графі 10 зазначається обсяг постачання (база оподаткування) без урахування ПДВ;
  • графа 11 «Сума податку на додану вартість» не заповнюється, нулі, прочерки та інші знаки чи символи у цій графі не проставляються.

За інформацією ДПС в Івано-Франківській області

додаток

👇 Святкова пропозиція для бухгалтерів

Знижки до Дня народження «Експертус Головбух»

Статті за темою

Усі статті за темою

Єдиний реєстр податкових накладних

Скласти та зареєструвати податкову накладну/розрахунок коригування – відповідальна ділянка сучасної бухгалтерії. У цьому огляді – про особливості функціонування ЄРПН та СЕА
34741

Показники D та P: як використовувати, щоб уникнути блокування ПН / РК

Підкажемо, що означають показники D і P, на що вони впливають та які їх значення допоможуть платнику ПДВ уникнути блокування податкових накладних / розрахунків коригування. Пояснимо також, як обчислюють ці показники і де їх перевірити
182

Виправлення помилок в декларації з ПДВ

У консультації про те, як виправити помилки у ПДВ-звітності. Розглянемо можливі наслідки та варіанти виправлення помилок, основні їхні види, плюси й мінуси ПДВ-декларації «Звітна нова» та уточнюючого розрахунку, а також розмір самоштрафу і пені, куди їх сплачувати та як обліковувати
162627

Податкова накладна 2026: приклад заповнення

Платники ПДВ мають вчасно реєструвати податкові накладні навіть під час воєнного стану. Як правильно скласти податкову накладну за новою формою 2026 — у консультації з прикладами та зразками для скачування
454193

Гарячі запитання

Усі питання і відповіді

