Парламент проголосував за основу та в цілому два важливих законопроєкти:
- «Про внесення змін до Митного кодексу України щодо звільнення від оподаткування ввізним митом товарів, що ввозяться на митну територію України для потреб безпеки і оборони, та усунення технічних неузгодженостей» від 21.05.2025 № 13305;
- «Про внесення змін до підрозділу 2 розділу ХХ «Перехідні положення» Податкового кодексу України щодо звільнення від оподаткування податком на додану вартість операції з ввезення на митну територію України товарів для потреб безпеки і оборони» від 21.05.2025 № 13306.
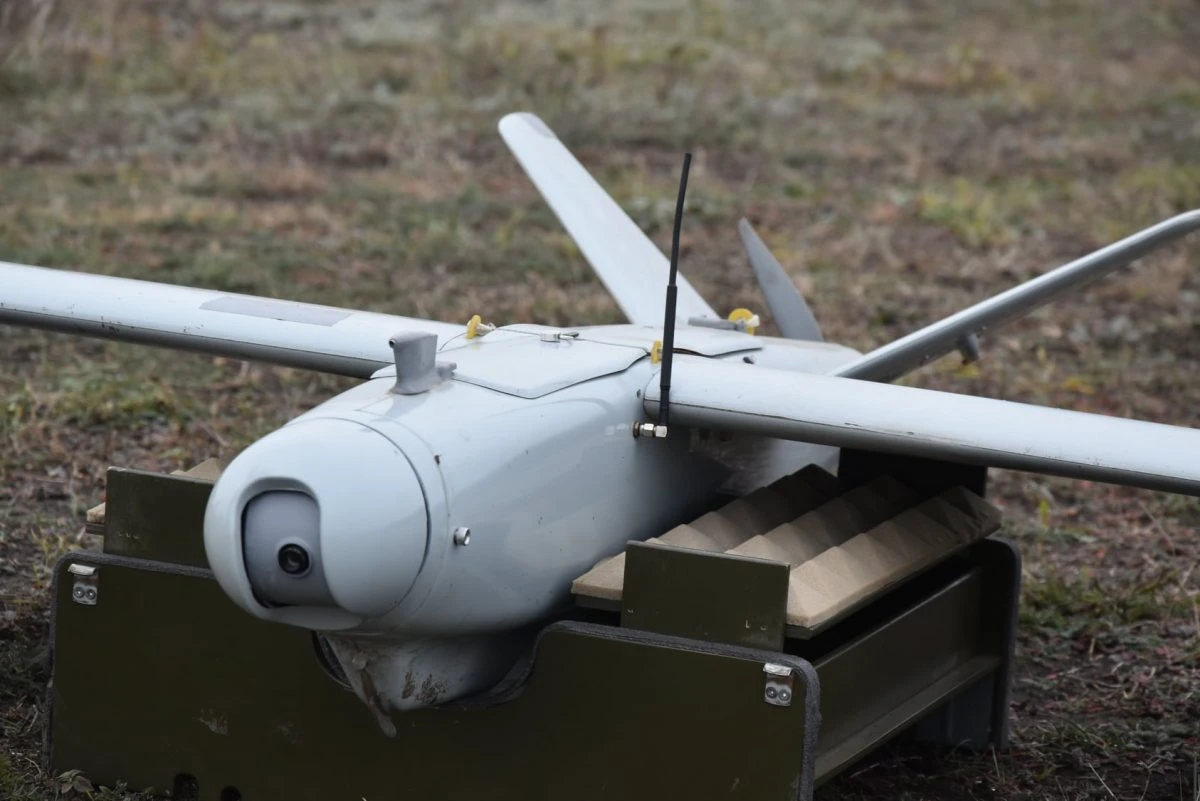
Дані законодавчі ініціативи передбачають звільнення від оподаткування митними платежами оптоволокна для виробництва дронів. Це дозволить забезпечити сприятливі умови для розроблення та виробництва безпілотних систем, які використовують оптичний кабель для управління та передачі відеосигналу необхідних для оборони України.
Дрон на підприємстві: як обліковувати та оподатковувати
Зокрема вносять такі зміни до Митного кодексу України (МК):
- доповнюють перелік товарів оборонного призначення, які відповідно до пункту 20 частини 1 статті 282 МК ввозять в Україну із звільненням від оподаткування ввізним митом, «волокнами оптичними та джгутами волоконно-оптичними, іншими кабелями волоконнооптичними, що класифікуються у товарних підкатегоріях 9001 10 90 10, 9001 10 90 90 згідно з УКТ ЗЕД»;
- вносять зміни до пункту 9-27 розділу ХХІ «Прикінцевих та перехідних положень» МК, якими:
- звільняють від оподаткування ввізним митом на товари, що класифікують у товарних підкатегоріях 9001 10 90 10, 9001 10 90 90 згідно з УКТ ЗЕД, якщо такі товари поміщують у митний режим імпорту підприємствами для використання у власній виробничій діяльності з виробництва або ремонту: повітряних, наземних та водних безпілотних систем, що класифікують у товарних групах 84, 85, 87, 90, 93 та товарних позиціях 8806, 8906 згідно з УКТ ЗЕД; котушок з волоконно - оптичним кабелем: для постачання у виробництво або ремонт безпілотних систем, зазначених в абзаці другому цього пункту; для постачання ЗСУ, а також іншим військовим формуванням, правоохоронним та розвідувальним органам;
- уточнюють вимоги до звіту, який подає платник до митних органів за результатами використання товарів, ввезених на митну територію України із звільненням від оподаткування ввізним митом;
- врегульовують питання постачання товарів (матеріалів, вузлів, агрегатів, устаткування та комплектувальних виробів) виробниками повітряних, наземних та водних безпілотних систем безпосередньо Силам оборони України для ремонту раніше реалізованих такими виробниками повітряних, наземних та водних безпілотних систем. Визначають, що таке постачання не є нецільовим використанням товарів, ввезених на митну територію України із звільненням від оподаткування ввізним митом відповідно до цього пункту;
- усувають технічні неузгодженості в положеннях МК, які виникли у зв'язку з прийняттям Закону України «Про внесення змін до Митного кодексу України щодо імплементації деяких положень Митного кодексу Європейського Союзу» від 22.08.2024 № 3926-ІХ.
Аналогічні зміни щодо звільнення від оподаткування ПДВ вносять і до Податкового кодексу України.
За інформацією Данила Гетманцева
Про покращення умов залучення іноземних інвестицій ведуть розмови чиновники, про їх віддачу пишуть економісти, дані за ними збирають органи статистики. Але без звітів, заповнених бухгалтерами, ніхто нічого не порахує. Прямі, портфельні, капітальні — знову ці економічні терміни, що вже призабулися. У статті пояснюємо порядок заповнення та подання звіту про прямі іноземні інвестиції за формою № 10-зез (квартальна). Також познайомимо із формою звіту на 2027 рік
Експорт-імпорт послуг є постійним об’єктом дослідження у статистичних щорічниках. Ці дані отримують із форми № 9-ЗЕЗ. З’ясуємо, хто й як складає звіт про експорт (імпорт) послуг
Подвійне оподаткування — типова проблема міжнародного бізнесу. Уникнути її можна через міжнародні договори про усунення подвійного оподаткування. Тема стає актуальною, якщо маєте справу з нерезидентами, виплачуєте їм доходи (дивіденди, роялті, проценти, дохід від надання послуг), ведете облік в їхніх представництвах чи дочірніх підприємствах, самі здійснюєте бізнес за кордоном. З якими країнами укладені міжнародні договори та як їх застосовувати ― дізнайтеся в цьому огляді
На період воєнного стану НБУ істотно обмежив валютні операції та розрахунки з нерезидентами. Перелік обмежень він постійно оновлює. Вони стосуються, зокрема, операцій купівлі-продажу та переказу валюти. Зорієнтуватися у новаціях допоможе експерт
В огляді експерт коментує заборони, обмеження, ризики господарської діяльності та відповідальність за співпрацю з нинішніми, колишніми чи потенційними партнерами, які мають коріння в рф чи рб. Як визначити пов’язаність особи з державою-агресором та як уберегти себе від можливих ризиків незнання такого звʼязку?