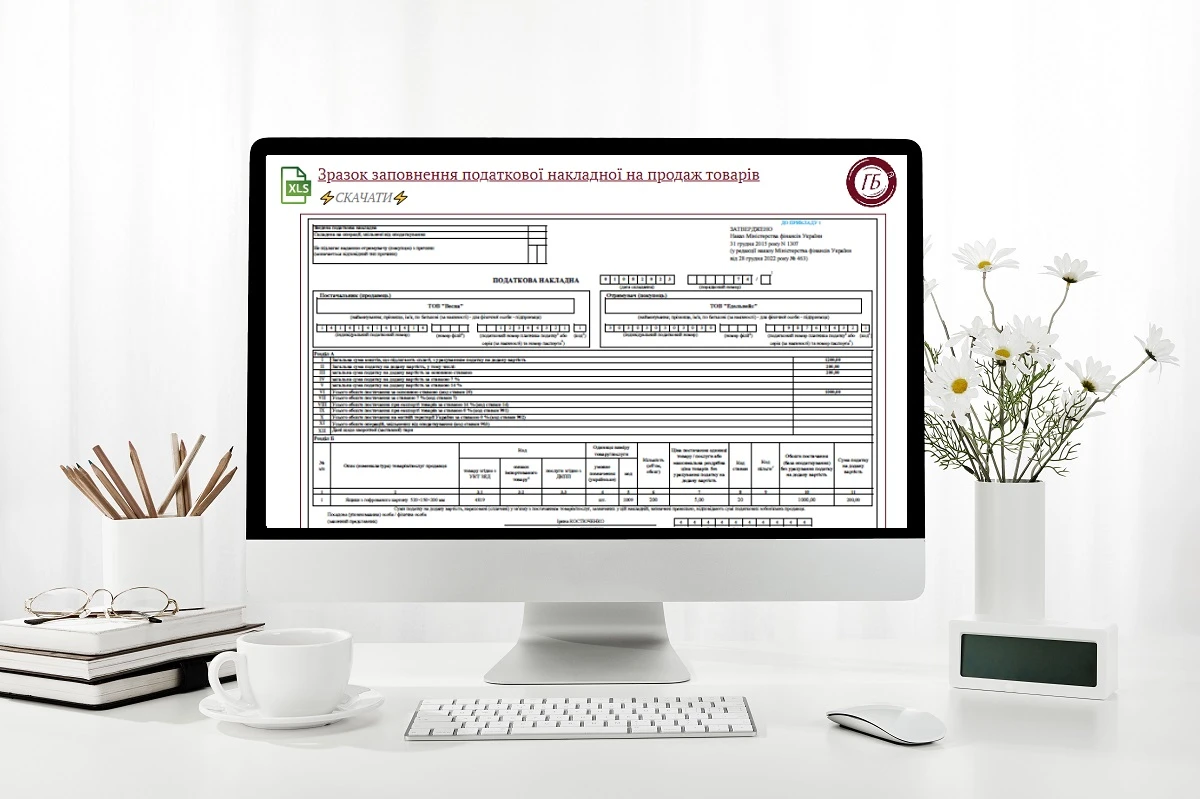
Податкова накладна підтверджує факт виникнення податкового зобов'язання або податкового кредиту. Податківці нагадали, які обов’язкові реквізити зазначати в окремих рядках податкової накладної
У податковій накладній (ПН) зазначайте в окремих рядках такі обов’язкові реквізити:
- порядковий номер ПН;
- дату складання ПН;
- повну або скорочену назву, зазначену у статутних документах юридичної особи або прізвище, ім’я та по батькові фізичної особи, зареєстрованої як платник ПДВ, — продавця товарів/послуг;
- податковий номер платника (продавця та покупця). У разі постачання/придбання філією (структурним підрозділом) товарів/послуг, яка фактично є від імені головного підприємства — платника податку стороною договору, у ПН, крім податкового номера платника податку додатково зазначається числовий номер такої філії (структурного підрозділу);
- повну або скорочену назву, зазначену в статутних документах юридичної особи або прізвище, ім’я та по батькові фізичної особи, зареєстрованої як платник ПДВ, — покупця (отримувача) товарів/послуг;
- опис (номенклатуру) товарів/послуг та їх кількість, обсяг. У ПН, що складаєте за операціями з вивезення товарів за межі митної території України, зазначайте ті одиниці виміру товарів, які застосовуєте при оформленні митної декларації на такі товари;
- ціну постачання без урахування податку;
- ставку податку та відповідну суму податку в цифровому значенні;
- загальну суму коштів, що підлягають сплаті з урахуванням податку;
- код товару згідно з УКТ ЗЕД, для послуг — код послуги згідно з Державним класифікатором продукції та послуг. Платники податків, крім випадків постачання підакцизних товарів та товарів, ввезених на митну територію України, мають право зазначати код товару згідно з УКТ ЗЕД або код послуги згідно з Державним класифікатором продукції та послуг неповністю, але не менше ніж чотири перших цифри відповідного коду;
- індивідуальний податковий номер;
- дату та номер митної декларації (зазначайте у разі складання ПН за операціями з вивезення товарів за межі митної території України);
- дату та номер договору (контракту) (зазначайте у разі складання ПН за операціями з вивезення товарів за межі митної території України). У ПН, що складаєте за операціями з вивезення товарів за межі митної території України на підставі форвардного контракту, зазначайте відповідну відмітку про форвардний контракт (п. 201.1 Податкового кодексу України).
За інформацією ДПС в Одеській області
У консультації про розрахунок коригування до податкової накладної та причини коригувань, які податкова визначила для його складання. Наведемо умовні коди в розрахунку коригування, їхнє призначення та приклади складання розрахунків коригування з різними кодами («101», «102», «103», «104» і «301»)
Скласти та зареєструвати податкову накладну/розрахунок коригування – відповідальна ділянка сучасної бухгалтерії. У цьому огляді – про особливості функціонування ЄРПН та СЕА
Платники ПДВ мають вчасно реєструвати податкові накладні навіть під час воєнного стану. Як правильно скласти податкову накладну за новою формою 2026 — у консультації з прикладами та зразками для скачування
Додайте цю статтю в корисне й тримайте напохваті. Вона підказуватиме, як виправити помилки у зведених ПН. Рекомендації експерта підкріпили прикладом і зразками
ПДВ, безумовно, є найбільш штрафонебезпечним податком, що вимагає складного обліку та адміністрування. У цьому огляді ми розглянемо можливі штрафи за несвоєчасну реєстрацію податкових накладних або коригування розрахунків