
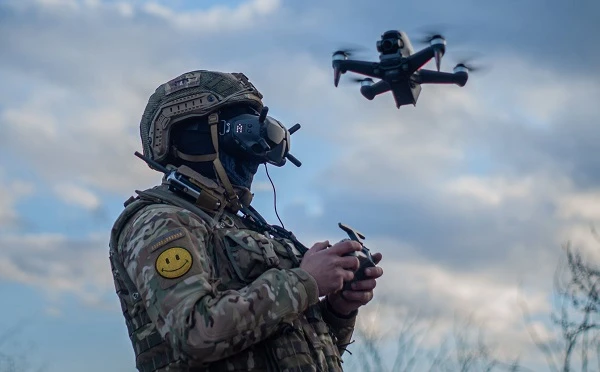

З 24 лютого імпорт дронів, тепловізорів і рацій без ПДВ та мита
Переглядів: 8209
Для юридичних і фізичних осіб, які ввозять в Україну для українських військових квадрокоптери, приціли, рації і прилади нічного бачення, запровадили короткострокові стимулюючі митні та податкові пільги

Як новоствореному благодійному фонду безпечно облікувати надходження і витрати
Закон України від 06.02.2023 № 2906-IX
Закон України від 06.02.2023 № 2907-IX
22 лютого Володимир Зеленський підписав Закони України:
- «Про внесення змін до Податкового кодексу України щодо сприяння ввезенню на територію України безпілотних літальних апаратів та деяких інших товарів» від 06.02.2023 № 2906-IX;
- «Про внесення зміни до розділу ХХІ «Прикінцеві та перехідні положення» Митного кодексу України щодо сприяння ввезенню на митну територію України безпілотних літальних апаратів та деяких інших товарів» від 06.02.2023 № 2907-IX;
На період дії воєнного стану, але не пізніше ніж до 1 січня 2024 року, звільняють від оподаткування ПДВ операції з ввезення на митну територію України:
- безпілотних літальних апаратів;
- оптичних і коліматорних прицілів (коліматорів);
- прицілів нічного бачення або тепловізійних прицілів;
- тепловізійних біноклів і монокулярів, приладів нічного бачення.
Пільги не застосовують до товарів, які мають походження чи ввозять з росії.
Зауважимо, що на прохання волонтерських організацій до переліку товарів, звільнених від ПДВ та мита, додали рації.
Закони № 2906-IX та № 2907-IX набирають чинності з дня, наступного за днем їх опублікування. Їх вже опублікували в «Голосі України» від 23.02.2023 № 38 та 39. Тож Закони чинні з 24.03.2023.
Податкове законодавство дає можливість застосовувати пільги і тим самим дозволяє заощаджувати на податках. Однак поводьтеся обачно із ПДВ-пільгами — вони можуть приховувати загрозу. Хто із платників податків має бути напоготові та як «розрулити» цю ситуацію — розглянемо у консультації
9067
Сплатили нерезиденту аванс за рекламні послуги. За першою подією склали і зареєстрували податкову накладну (ПН). Послуги він так і не надав. Ми розірвали угоду, і нерезидент повернув інвалюту. Гроші спочатку зарахували на розподільчий рахунок. На поточний — ще ні. Якою датою потрібно зробити розрахунок коригування (РК) до ПН? За яким курсом коригувати ПДВ?
1655
У консультації підкажемо, як заповнити податкову накладну та наведемо детальний алгоритм заповнення податкової накладної, правила нумерації та типів причин
215694
Допоможемо правильно заповнити податкову накладну, складену за щоденними підсумками операцій із постачання товарів чи послуг кінцевому споживачеві — неплатнику ПДВ
31647
Можете потрапити в пастку системи електронного адміністрування ПДВ, якщо погасите поточні зобов’язання за рахунок переплати ПДВ, що виникла після того, як подали зменшувальний уточнюючий розрахунок. Аби цього не сталося, дійте за інструкцією від експерта
29641
Гарячі запитання
Усі питання і відповідіПоліпшення орендованого майна: яку групу ОЗ обрати для амортизації
62
Торгівля пальним: чи можна використовувати програмний РРО
71
Основні засоби на консервації: чи потрібно подавати додаток АМ
97
Витяг із Реєстру обтяжень рухомого майна: строк видачі та підстави для відмови
101
Змінили податкову адресу або місце діяльності: куди сплачувати за оптову ліцензію
101
