У експертної редакції свято — з’явився новий передплатник системи «Експертус Головбух»! У договорі та акті наша компанія чітко прописала, що надала клієнту невиключне право — роялті. Експерт розповість, що робити з милозвучним терміном в обліку та чому так вийшло, що податкові наслідки — мінімальні
Новий передплатник, інакще кажучи, ліцензіат укладає з нами ліцензійний договір (далі — Договір), за яким отримує право користуватися системою «Експертус Головбух».
Предметом договору є надання видавцем ліцензіату права (ліцензії) на використання об’єкта(ів) права інтелектуальної власності, а саме, електронних систем як складових бази даних. Податковий штраф за помилкове проведення: позиція ВС
За користування системою ліцензіат сплачує нам роялті. Конкретно в нашому випадку роялті — це плата за надання права на використання об’єкта права інтелектуальної власності, а саме, системи як складової бази даних (тобто плата за надання ліцензії), яку ліцензіат виплачує на користь видавця.
Ми деталізуємо умови угоди — доступ до системи не передбачає:
- надання у володіння, або розпоряджання, або власність об’єкта інтелектуальної власності;
- права продати або в інший спосіб відчужити електронний продукт;
- надання ліцензіату права видавати субліцензію на використання систем.
Тобто з огляду на вимоги підпункту 14.1.225 Податкового кодексу України (ПК) — це стовідсоткове роялті.
Передплатник отримує акт приймання-передачі ліцензії. Цей документ підтверджує, що користувач отримав оплачений доступ до системи «Експертус Головбух», а наша компанія належно це забезпечила. Суму і порядок виплати роялті вже узгодили у договорі.
Як бачимо, усе максимально прозоро. Подивимося як передплатник відображає експертну систему у бухобліку.
Як показати в бухобліку придбання «Експертус Головбух»
Ліцензіат може вести бухоблік за національними або міжнародними стандартами. Як би там не було, передплата електронної системи — це типові витрати загальногосподарського призначення. Спочатку їх відображайте на рахунку 39 «Витрати майбутніх періодів», а потім поступово списуйте на рахунок 92 «Адміністративні витрати».
Передплатники отримують доступ до системи «Експертус Головбух» на 6 або 12 місяців. Але не можна одразу визнати всі витрати на рахунку 92 «Адміністративні витрати». Адже витрати, що їх неможливо безпосередньо пов’язати з доходом певного періоду, бухстандарти приписують показувати у складі витрат того звітного періоду, в якому їх здійснили. Тому всю суму роялті, яку перераховуєте видавництву, відображайте у складі витрат майбутніх періодів — на рахунку 39 «Витрати майбутніх періодів». А згодом щомісяця списуйте з рахунку 39 до складу адмінвитрат.
Увага! Тимчасово накопичуйте витрати на рахунку 39, а потім пропорційно списуйте на рахунок 92.
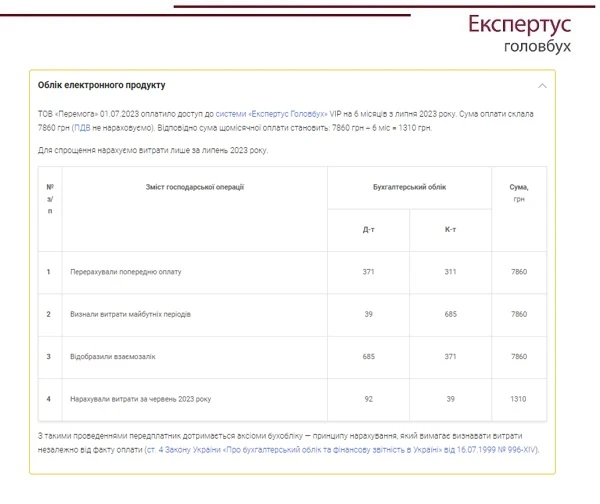
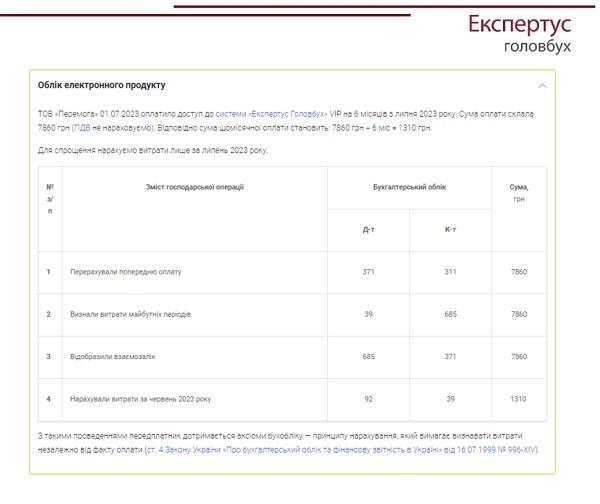
Наведемо Приклад.
СКАЧАТИ ПРИКЛАД
Із такими проведеннями дотримаєте аксіоми бухобліку — принципу нарахування, що вимагає визнавати витрати незалежно від факту оплати (ст. 4 Закону України «Про бухгалтерський облік та фінансову звітність в Україні» від 16.07.1999 № 996-XIV).
Як оподатковувати придбання «Експертус Головбух»
Податкове законодавство містить власне визначення роялті. Ми подбали про те, щоб оплата доступу до системи «Експертус Головбух» повністю вписувалася у дефініцію цього терміну (пп. 14.1.225 ПК; ПК).
ПДВ
Виплата роялті на користь видавництва не є об’єктом оподаткування ПДВ (пп. 196.1.6 ПК). Тобто ми (як постачальник) не виписуємо податкової накладної. Відповідно така операція жодним чином не впливає на декларацію з ПДВ передплатника.
Законодавство змінюється, робочих запитань стає більше, а часу — ні. Обирайте онлайн-курси Вищої школи Головбуха та навчайтеся тоді, коли зручно вам.
Податок на прибуток
Податкових різниць із податку на прибуток за підпунктом 140.5.7 ПК не нараховуйте. Адже вимоги цього підпункту платник не застосовує в разі нарахування роялті на користь правовласників як винагороди за використання об’єктів авторського права та (або) суміжних прав.
Передплата системи «Експертус Головбух» спричиняє тільки один податковий наслідок — визнання витрат через «бухгалтерський» фінансовий результат до оподаткування (пп. 134.1.1 ПК).
Раді, що ви вже з нами! :)