експерт з обліку та оподаткування, кандидат економічних наук, Чернігів
Контрольовані операції — сфера підвищеного контролю ДПС, де найменша помилка може призвести до мільйонних штрафів і донарахувань. Які критерії визнання операцій контрольованими діють у 2026 році, як функціонує багаторівнева звітність, як подавати Повідомлення про участь у МГК та яких штрафів очікувати — розглянемо в огляді
Контрольовані операції (КО) — це господарські операції платника податків, що можуть впливати на об’єкт оподаткування податком на прибуток підприємств, здійснені з нерезидентами або через пов'язаних осіб.
Вони є або потенційно можуть бути частиною механізму перерозподілу прибутку з метою його мінімізації, зокрема через застосування занижених або завищених цін. Наприклад, реалізуючи продукцію на експорт за цінами, нижчими за ринкові, підприємство «переносить» основну частку прибутку на іноземну компанію, яка зареєстрована у країні з низькою ставкою корпоративного податку.
Зверніть увагу: контрольовані операції здійснюються виключно з нерезидентами. Операції між резидентами України (навіть якщо вони є пов'язаними особами) під правила трансфертного ціноутворення (ТЦУ) не підпадають.
За статистикою податкових органів, левову частку контрольованих операцій становить експорт товарів (понад 70%), за ним ідуть імпортні операції, нарахування та сплата процентів за залученими кредитами/позиками, а також отримані та надані послуги. Основними торговельними юрисдикціями за контрольованими операціями залишаються Швейцарія, Кіпр, ОАЕ та країни ЄС.
Зверніть увагу, що взагалі не може бути контрольованих операцій:
у суб’єктів господарювання, які не є платниками податку на прибуток (наприклад, платників єдиного податку — як юридичних осіб, так і ФОП);
у платників, які взагалі не здійснюють господарських операцій з нерезидентами.
Фундаментом регулювання ТЦУ в Україні є ст. 39 Податкового кодексу України (далі — ПК). Вона імплементує міжнародні стандарти боротьби з розмиванням податкової бази та виведенням прибутку з-під оподаткування (план BEPS), що базуються на таких документах:
Головна мета цих норм — забезпечення дотримання принципу «витягнутої руки» (arm's length principle).
Принцип «витягнутої руки»— це міжнародний стандарт, за яким умови контрольованої операції не повинні відрізнятися від умов, які застосовувалися б між непов'язаними незалежними особами у зіставних неконтрольованих операціях (пп. 39.1.2 ПК).
Якщо умови КО не відповідають принципу «витягнутої руки» або платник не може надати належне обґрунтування відповідності, здійснюється коригування фінансового результату до оподаткування з подальшим донарахуванням податку на прибуток (самостійно платником або за результатами перевірки ДПС).
Контрольовані операції: критерії
Для визнання господарської операції контрольованою у звітному році необхідне одночасне дотримання кількох умов:
Виконання хоча б одного критерію «за суттю» (пп. 39.2.1.1 ПК);
Дотримання обох вартісних критеріїв (пп. 39.2.1.7 ПК).
Формула КО: Критерій «за суттю» + 2 вартісні критерії = Контрольована операція.
КРИТЕРІЇ ВИЗНАННЯ ОПЕРАЦІЙ КОНТРОЛЬОВАНИМИ у 2025–2026 роках
№
Тип операції / Критерій
Зміст та загальні вимоги
критерії « за суттю» (пп. 39.2.1.1 ПК):
1
операції з пов'язаними особами — нерезидентами
критерії пов'язаності визначені у пп. 14.1.159 ПК:
частка володіння корпоративними правами становить 25% і більше (безпосередньо або опосередковано);
особи підпорядковані одному кінцевому бенефіціарному власнику (контролеру);
один і той самий директор або спільний виконавчий орган;
бенефіціари чи члени правління є близькими родичами;
участь у спільній діяльності без створення юрособи з внеском 25% і більше;
сума наданих кредитів (позик), поворотної фіндопомоги перевищує суму власного капіталу більше ніж у 3,5 рази (для фінансових установ та компаній, що здійснюють виключно лізингову діяльність, — у 10 разів)
2
операції через комісіонерів-нерезидентів
Господарські операції з продажу/придбання товарів (робіт, послуг) через комісіонерів-нерезидентів. Нерезидент у даному випадку може і не бути пов'язаною особою
3
операції з нерезидентами з низькоподаткових юрисдикцій
Офшорні та низькоподаткові території. Перелік затверджений постановою КМУ від 27.12.2017 № 1045. Ставка податку на прибуток у такій країні має бути щонайменше на 5 відсоткових пунктів нижчою, ніж в Україні (тобто 13% і менше). До переліку входять Кіпр, ОАЕ, БВО, Панама, Сингапур, Чорногорія тощо
4
операції з нерезидентами ризикових організаційно-правових форм (ОПФ)
Перелік затверджений постановою КМУ від 04.07.2017 № 480. Стосується нерезидентів, які не сплачують корпоративний податок або не є податковими резидентами країни, в якій вони зареєстровані. Приклади: партнерства у Великій Британії (LLP, LP), США (LLC), Німеччині (GmbH & Co. KG), Швейцарії
5
операції між нерезидентом та його постійним представництвом в україні
Будь-які господарські операції між нерезидентом та його постійним представництвом в Україні (пп. 39.2.1.4 ПК)
Для вірного визначення вартісних меж під час аналізу ТЦУ слід враховувати важливі нюанси:
застосування принципу «витягнутої руки» до 10-мільйонного порогу. Порівнюючи обсяг операцій із конкретним нерезидентом із межею в 10 млн грн, ціни операцій вже мають бути приведені до рівня принципу «витягнутої руки» (пп. 39.2.1.9 ПК). Якщо після коригування обсяг перетинає межу 10 млн грн, операція стає контрольованою з усіма наслідками;
при розрахунку загального доходу (150 млн грн) доходи від операційних та неопераційних курсових різниць ВХОДЯТЬ до розрахунку;
при розрахунку обсягу КО з конкретним контрагентом (10 млн грн) курсові різниці НЕ ВРАХОВУЮТЬСЯ (лист ДФС від 29.05.2018 р. № 2355/6/99-99-15-02-02-15/ІПК);
дисконтування заборгованості. Доходи й витрати від дисконтування довгострокової дебіторської чи кредиторської заборгованості не враховуються під час розрахунку 10-мільйонного ліміту (лист ДПС від 24.06.2020 № 2552/6/99-00-05-05-02-06/ІПК);
період пов’язаності — при оцінці критерію 10 млн грн враховуються лише ті операції, які здійснювалися у періоди, коли контрагент мав статус пов’язаної особи.
Наслідки визнання операцій контрольованими
Якщо операції платника підпадають під статус КО, це формує низку обов'язкових процедур та звітних дій:
Перевірка дотримання принципу «витягнутої руки». Обрання одного з 5 методів ТЦУ (пп. 39.3.1 ПК), розрахунок діапазону цін або рентабельності відповідно до Порядку, затвердженого постановою КМУ від 04.06.2015 № 381;
Складання Документації з ТЦУ (локального файла / Local File). Підготовка обов'язкового комплексу документів з обґрунтуванням ціноутворення за кожною КО (пп. 39.4.6 ПК). Подається органу ДПС на запит протягом 30 календарних днів з дня його отримання.
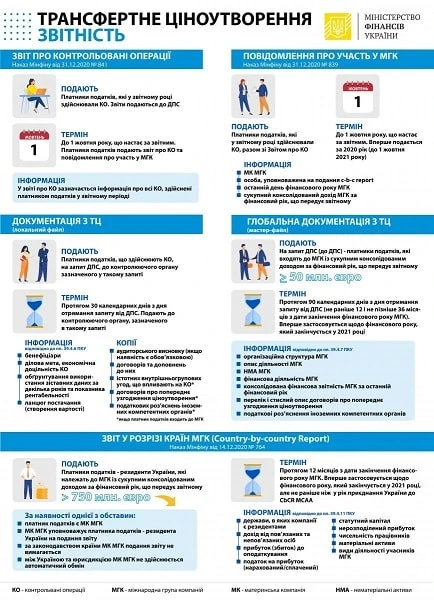
Подання Звіту про контрольовані операції. Звіт подається до 1 жовтня року, що настає за звітним (тобто граничний день подання за 2025 рік — 30 вересня 2026 року) за електронною формою J0104708;
Подання Повідомлення про участь у МГК здійснюється всіма платниками, які здійснювали КО у звітному році (навіть якщо компанія не входить до складу міжнародних груп). Подається одночасно зі Звітом про КО — не пізніше 30 вересня року, що настає за звітним, за електронною формою J1800103;
Скасування 30%-вих коригувань. Якщо операція визнана КО, платник звільняється від застосування автоматичного 30%-вого збільшення фінрезультату за пп. 140.5.4 та 140.5.5¹ ПК по операціях з «ризиковими» нерезидентами.
Штучний інтелект уміє багато. Та у питаннях податків і звітів вирішальне — не швидкість, а досвід. У системі «Експертус Головбух» консультують живі експерти, які не генерують відповіді, а перевіряють і зважують кожну рекомендацію 👇
У разі недотримання принципу «витягнутої руки» у зворотний бік (контрактна ціна більша за ціну за принципом «витягнутої руки», тобто сталося завищення об’єкта оподаткування) коригування фінансового результату у бік зменшення податкового зобов’язання ПК не передбачено.
Важливо:Якщо уточнюючу декларацію подано не пізніше 30 вересня року, що настає за звітним, 3%-й самоштраф за п. 50.1 ПК не нараховується.
У разі пізнього подання уточнюючої декларації з податку на прибуток
Якщо ж подати уточнюючий розрахунок після 30 вересня, доведеться сплатити 3% самоштрафу та пеню (за винятком випадків застосування спеціальних норм підрозд. 10 Перехідних положень ПК, зокрема під час воєнного стану). При виявленні відхилень під час перевірки ДПС, донарахування здійснюються із застосуванням штрафу 25% та пені.
Багаторівнева звітність з ТЦУ
В Україні діє міжнародна трирівнева система звітності з ТЦУ (відповідно до Кроку 13 Плану BEPS), яка на практиці реалізується через подання чотирьох окремих форм документів:
Рівень 1 — Локальний (національний) рівень:
Звіт про контрольовані операції (подається до 1 жовтня);
Повідомлення про участь у МГК (подається разом зі Звітом про КО до 1 жовтня);
Локальний файл / Local File (Документація з ТЦУ — надається на запит ДПС протягом 30 днів).
Рівень 2 — Глобальний рівень:
Глобальна документація / Master File (надається на запит ДПС протягом 90 днів платниками у складі МГК із доходом ≥ 50 млн євро).
Рівень 3 — Міжнародний рівень:
Звіт у розрізі країн / Country-by-Country Report (CbCR) (подається впродовж 12 місяців після закінчення фінроку для МГК із доходом ≥ 750 млн євро).
За окремими типами договорів платники зобов'язані інформувати ДПС додатково:
форвардні та ф'ючерсні контракти (пп. 39.3.3.3 ПК);
операції з сировинними товарами (пп. 39.3.3.4 ПК; Перелік затверджений постановою КМУ від 09.12.2020 № 1221).
Повідомлення про укладення таких контрактів подається через Електронний кабінет протягом 10 робочих днів з дати укладення договору за формою, затвердженою наказом Мінфіну від 31.12.2020 № 840.
Роботодавці, інформація про яких в ЄДР не актуальна, мають оновити свої дані. Закон № 4412 змінив встановлений порядок обміну інформацією між працівником і роботодавцем і зобов’язав усіх учасників трудових процесів оновити свої контактні дані. Експерт підкаже, що саме і в які строки має зробити роботодавець, аби не порушити оновлених правил
Перевірка дотримання принципу «витягнутої руки» є специфічною формою контролю:
строк проведення. Може тривати до 18 місяців з можливістю продовження ще на 12 місяців (пп. 39.5.2.8 ПК);
глибина перевірки: податкові органи мають право перевіряти КО за період до 7 років (2555 днів відповідно до п. 102.1 ПК).
Ділова мета контрольованих операцій
Окрім розрахунку цінового діапазону, податківці ретельно перевіряють наявність ділової мети (розумної економічної причини) у контрольованій операції.
Операція не має ділової мети, якщо її головною метою або одним із вирішальних елементів є несплата (мінімізація) податку на прибуток. Якщо ДПС доведе відсутність ділової мети у контрольованій операції, фінансовий результат до оподаткування коригується шляхом виключення доходів або витрат за такою операцією (пп. 140.5.15 ПК).
Приклади операцій без ділової мети:
підприємство А відвантажило нерезиденту Б товари. Нерезидент Б замість оплати товарів надав підприємству А кредит під відсотки. Підприємство А нараховує такі відсотки та зменшує свій прибуток і відповідно податок на прибуток;
підприємство А сплачує нерезиденту Б роялті за сумнівний нематеріальний актив (торгову марку, патент тощо), який у реальній господарській діяльності практично не використовується.
Штрафи за порушення у сфері ТЦУ обчислюються на основі розміру прожиткового мінімуму для працездатної особи (ПМ), встановленого на 1 січня звітного податкового року, та наведені у таблиці нижче.
ПОРІВНЯННЯ ШТРАФІВ ЗА ПОРУШЕННЯ ПРАВИЛ ТЦУ ТА КО (2025–2026 роки)
Причина застосування штрафу
Розмір штрафу за ПК
Сума штрафу:
за 2025 рік (ПМ = 3 028 грн)
за 2026 рік (ПМ = 3 328 грн)
неподання Звіту про КО
300 ПМ (п. 120.3 ПК)
908 400 грн
998 400 грн
незадекларовані КО
1% від суми КО, але не більше 300 ПМ (п. 120.3 ПК)
до 908 400 грн
до 998 400 грн
несвоєчасне подання Звіту про КО
1 ПМ за кожен день прострочення, але не більше 300 ПМ
3 028 грн / день (макс. 908 400 грн)
3 328 грн / день (макс. 998 400 грн)
несвоєчасне декларування КО
1 ПМ за кожен день прострочення, але не більше 300 ПМ
3 028 грн / день (макс. 908 400 грн)
3 328 грн / день (макс. 998 400 грн)
неподання Повідомлення про участь у МГК
50 ПМ (п. 120.3 ПК)
151 400 грн
166 400 грн
неподання Документації з ТЦУ (локального файла)
3% від суми КО, за якими не подано документацію, але не більше 200 ПМ
до 605 600 грн
до 665 600 грн
несвоєчасне подання Документації з ТЦУ
2 ПМ за кожен день прострочення, але не більше 200 ПМ
6 056 грн / день (макс. 605 600 грн)
6 656 грн / день (макс. 665 600 грн)
неподання Глобальної документації (Master File)
300 ПМ
908 400 грн
998 400 грн
Нагадування: Мораторії на штрафи та перевірки ТЦУ, що діяли під час карантину та на початку воєнного стану, скасовані. Наразі перевірки та штрафні санкції застосовуються ДПС у повному обсязі.
Попереднє узгодження ціноутворення в контрольованих операціях
Великі платники податків мають право ініціювати процедуру попереднього узгодження ціноутворення з ДПС (п. 39.6 ПК).
Вона передбачає підписання односторонньої, двосторонньої або багатосторонньої угоди про затвердження критеріїв відповідності цін у КО принципу «витягнутої руки» на майбутні або минулі періоди (roll back). Укладення такої угоди гарантує відсутність донарахувань і штрафів з боку ДПС за узгодженими операціями. Порядок подання та розгляду таких заяв визначено постановою КМУ від 28.10.2021 № 1114.