



ПДФО для ФОП-загальників: хто платить аванси щомісяця, а хто — щокварталу

Блок під заголовком новини 1 Дізнавайтеся про зміни першими. Додайте «Головбух» в улюблені Google, щоб не пропустити найсвіжіші новини та роз’яснення 

Автор
експерт з обліку та оподаткування, Київ
Більшість ФОП на загальній системі сплачує авансовий ПДФО раз на квартал. Та якщо підприємець торгує пальним у роздріб, платити доведеться щомісяця — за кожне зареєстроване місце торгівлі

ПДФО для ФОП-загальників: хто платить аванси щомісяця, а хто — щокварталу

Авансові платежі з податку на доходи фізичних осіб (ПДФО) сплачує фізична особа — підприємець (ФОП) на загальній системі оподаткування до бюджету до 20 числа місяця, наступного за кожним календарним кварталом (до 20 квітня, до 20 липня і до 20 жовтня). Авансовий платіж ФОП-загальник за четвертий календарний квартал не розраховує та не сплачує.

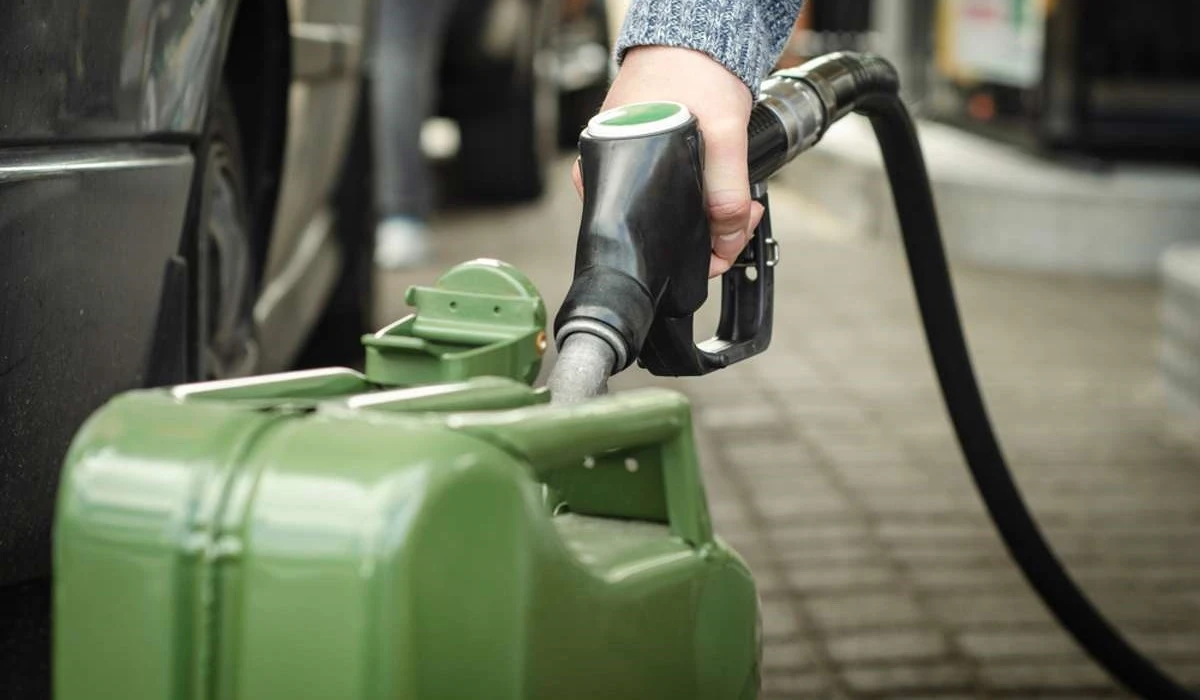
Платники податку-ФОП, які здійснюють роздрібну торгівлю пальним, зобов’язані щомісяця, не пізніше 20 числа поточного місяця, сплачувати авансовий внесок з ПДФО за кожне місце роздрібної торгівлі пальним, інформацію щодо якого внесли до Єдиного реєстру ліцензіатів та місць обігу пального станом на перше число поточного місяця, у розмірі, визначеному підпунктом 177.5.1-1 Податкового кодексу України (ПК).

Платник податків зобов’язаний самостійно сплатити суму податкового зобов’язання, зазначену у поданій ним податковій декларації про майновий стан і доходи (далі — податкова декларація), упродовж 10 календарних днів, що настають за останнім днем граничного строку подання такої декларації.

ФОП-загальник подає податкову декларацію протягом 20 календарних днів, що настають за останнім календарним днем місяця, в якому проведено державну реєстрацію припинення підприємницької діяльності та сплачує ПДФО протягом 10 календарних днів, що настають за останнім днем граничного строку подання такої декларації.

Джерело: ДПС у Дніпропетровській області

додаток

👇 Осіння пропозиція для бухгалтерів

Статичний блок для новин

Статті за темою

Усі статті за темою

Як відобразити простій і відпустку за свій рахунок у об’єднаному звіті з ПДФО, ВЗ та ЄСВ

Відпустка за свій рахунок та простій — реалії військового стану. Щоб уникнути фінансових «сюрпризів» та бездоганно заповнити об’єднаний звіт, консультація стане вашим незамінним помічником з практичними кейсами та детальними прикладами
88138

Довідка про доходи: як видати працівнику

Довідка про доходи може знадобитися працівникові будь-коли. За якою формою видавати довідку про доходи та в яких випадках, підкажемо у консультації
341765

Медичне страхування працівників за рахунок роботодавця: які податки сплатити

Консультація допоможе правильно облікувати страхові внески та оподаткувати вартість медичного страхування у вигляді страхових платежів, які сплачуються за рахунок витрат роботодавця
65743

Як виправити помилки в декларації про доходи: приклади

Якщо після подання декларації про майновий стан і доходи виявили помилку, можна її виправити. Це можуть зробити як звичайні громадяни, так і фізичні особи-підприємці (ФОП) та особи, які здійснюють незалежну професійну діяльність («незалежники»), тобто всі ті, хто зобов’язаний декларувати ПДФО, військовий збір та ЄСВ. В огляді — як заповнити необхідну для цього уточнюючу декларацію з прикладами
4921

Податкова соціальна пільга 2026: розмір, отримання, застосування

Зміна прожиткового мінімуму на початку року оновлює й податкові соціальні пільги (ПСП). Яким є розмір податкової соціальної пільги у 2026 році, коли вона нараховується, «дитячі» ПСП, документи для отримання пільги, приклади застосування ПСП, її особливості у одиноких матерів, працюючих студентів, «афганців», «чорнобильців», «АТОвців», пенсіонерів, осіб з інвалідністю — у консультації
393406


Гарячі запитання

Усі питання і відповіді