
Ввезення якого обладнання для енергетики звільнили від ПДВ та мита

Блок під заголовком новини 1 Дізнавайтеся про зміни першими. Додайте «Головбух» в улюблені Google, щоб не пропустити найсвіжіші новини та роз’яснення 

16.07.2024 прийняли законопроєкти № 11258 та 11259, які передбачають до 1 січня 2026 року звільнення від сплати ПДВ та ввізного мита окремого енергетичного обладнання

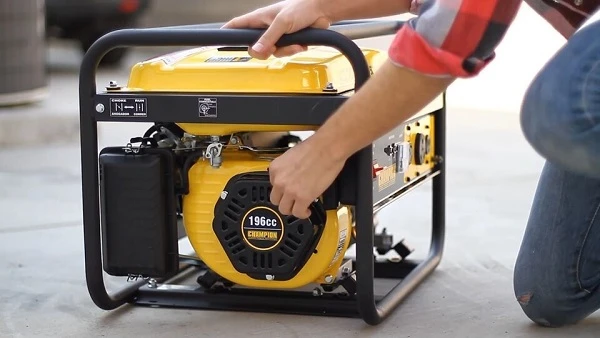
generator.jpg

Закони від 13.12.2022 № 2836-IX та № 2837-IX передбачали звільнення від сплати ПДВ та ввізного мита таких основних товарів, що ввозяться на митну територію України для вільного обігу підприємствами або громадянами, у тому числі переміщуються (пересилаються) на митну територію України у міжнародних поштових та експрес-відправленнях:

  • двигуни та генератори для виробництва електрогенераторних установок в Україні;
  • електрогенераторні установки будь-якої потужності;
  • інвертори будь-якої потужності;
  • всі типи акумуляторів, їх частини.

Ці норми діяли до 1 травня 2023 року.
16.07.2024 прийняли законопроєкти № 11258 та 11259, які передбачають до 1 січня 2026 року звільнення від сплати ПДВ та ввізного мита таких основних товарів, що ввозяться на митну територію України для вільного обігу, у тому числі переміщуються (пересилаються) на митну територію України у міжнародних поштових та експрес-відправленнях:

  • турбіни на водяній парі, гідравлічні, двигуни турбореактивнi, турбогвинтовi та iншi газовi турбiни;
  • електрогенераторні установки потужністю понад 7,5 кВт;
  • інвертори будь-якої потужності;
  • тільки акумулятори літій-іонні потужністю понад 300 Вт змінного та/або постійного струму та ємністю понад 200 А•год;
  • сонячні панелі.

Також передбачили, що до 1 січня 2026 року звільняються від оподаткування ПДВ та ввізним митом ввезення на митну територію України у митному режимі імпорту товарів, перелік яких із зазначенням кодів згідно з УКТ ЗЕД визначає Кабмін, що здійснюється в рамках угод, фінансування за якими проводиться за рахунок Секретаріату Енергетичного Співтовариства.

Отже, як зауважила Ніна Южаніна, якщо у 2022 році звільнення від сплати ПДВ та ввізного мита стосувалися товарів, які широко використовувалися як бізнесом, так і громадянами, то прийняті зараз норми здебільшого не дозволять громадянам України скористатися таким звільненням.


За інформацією Ніни Южаніної


додаток

👇 Святкова пропозиція для бухгалтерів

Знижки до Дня народження «Експертус Головбух»

Статті за темою

Усі статті за темою

Звіт підприємства з іноземними інвестиціями │Форма № 10-зез (квартальна)

Про покращення умов залучення іноземних інвестицій ведуть розмови чиновники, про їх віддачу пишуть економісти, дані за ними збирають органи статистики. Але без звітів, заповнених бухгалтерами, ніхто нічого не порахує. Прямі, портфельні, капітальні — знову ці економічні терміни, що вже призабулися. У статті пояснюємо порядок заповнення та подання звіту про прямі іноземні інвестиції за формою № 10-зез (квартальна). Також познайомимо із формою звіту на 2027 рік
14715

Як застосовувати міжнародні договори

Подвійне оподаткування — типова проблема міжнародного бізнесу. Уникнути її можна через міжнародні договори про усунення подвійного оподаткування. Тема стає актуальною, якщо маєте справу з нерезидентами, виплачуєте їм доходи (дивіденди, роялті, проценти, дохід від надання послуг), ведете облік в їхніх представництвах чи дочірніх підприємствах, самі здійснюєте бізнес за кордоном. З якими країнами укладені міжнародні договори та як їх застосовувати ― дізнайтеся в цьому огляді
16760

Валютні обмеження в Україні під час воєнного стану

На період воєнного стану НБУ істотно обмежив валютні операції та розрахунки з нерезидентами. Перелік обмежень він постійно оновлює. Вони стосуються, зокрема, операцій купівлі-продажу та переказу валюти. Зорієнтуватися у новаціях допоможе експерт
26926

Контрагенти з рф, рб та пов’язані з ними особи: обмеження, заборони, ризики госпдіяльності та іншої співпраці

В огляді експерт коментує заборони, обмеження, ризики господарської діяльності та відповідальність за співпрацю з нинішніми, колишніми чи потенційними партнерами, які мають коріння в рф чи рб. Як визначити пов’язаність особи з державою-агресором та як уберегти себе від можливих ризиків незнання такого звʼязку?
19872

Гарячі запитання

Усі питання і відповіді
