


З 27 липня 2024 року діють положення Законів України від 16.07.2024 № 3853-IX та № 3854-IX (далі — Закони), які передбачають застосування звільнення від сплати ввізного мита та ПДВ при ввезенні в Україну окремих видів товарів.
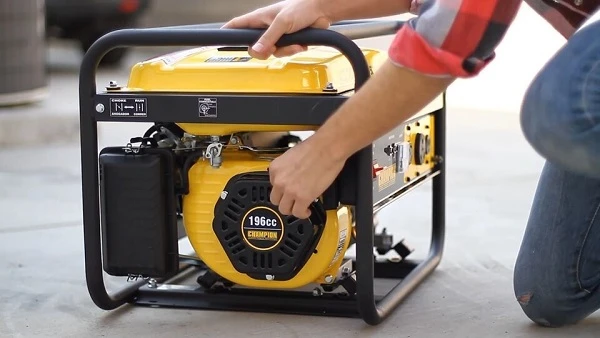
Так, відповідно до цих Законів при митному оформленні звільняють від оподаткування цілий ряд необхідних і важливих для населення товарів. Зокрема, інвертори, сонячні панелі, електрогенератори (бензин/газ), у тому числі ті, що переміщуються (пересилаються) на митну територію України у міжнародних поштових та експрес-відправленнях (детальний перелік у таблиці*).
Що потрібно знати?
Зазначені товари, з позиції митного законодавства, звільняють від оподаткування лише за таких умов:
- поштовий оператор, експрес-перевізник чи декларант заявив усі відомості про товар (назву, найменування, комерційний опис, маркування та технічні дані, код товару згідно з УКТЗЕД);
- зазначив код пільги;
- здійснив розрахунок митних платежів із застосуванням такого звільнення.
Важливо! Декларантом міжнародних поштових відправлень виступає оператор поштового зв’язку, а міжнародних експрес-відправлень — отримувач відправлення чи експрес-перевізник.
Спочатку декларується товар, далі митниця отримує декларацію з необхідним набором даних та проводить митне оформлення.
Якщо при декларуванні товару не вказали необхідний набір інформації чи не вказали пільгу, передбачену Законами, митниця не зможе здійснити пільгове митне оформлення. Товар оформлять з нарахуванням митних платежів (мито та ПДВ) на загальних підставах.
Декларанти, тобто експрес-перевізники чи поштові оператори, можуть отримувати всю необхідну інформацію як від відправника, так і від отримувача товару в Україні.
Тримайте приклади фіскальних чеків на оплату карткою і готівкою. Скачайте зразки та використовуйте як шаблон для перевірки своїх чеків
Тож, якщо ви очікуєте такий товар і вам надійшло звернення від операторів доставки (через е-mail, повідомлення на номер телефону/в мобільному додатку операторів доставки, телефонні дзвінки тощо) оперативно надавайте їм необхідну інформацію для митного оформлення товару: назву, найменування, комерційний опис, маркування та технічні дані, код товару згідно з УКТЗЕД (за можливості), комерційні документи, що підтверджують вартість товару, документи про оплату та інше.
_____
*В таблиці наведений не весь перелік товарів, які звільняються від оподаткування митними платежами відповідно до Законів України від 16.07.2024 № 3853-IX та № 3854-IX, а лише тих, що фактично пересилаються чи можуть пересилатися в міжнародних поштових чи експрес-відправленнях.
Код УКТЗЕД | Значення коду |
| Електрогенераторні установки з поршневим двигуном з іскровим запалюванням потужністю: |
8502 20 40 90 | понад 7,5 кВ•А, але не більш як 375 кВ•А (6 кВт — 300 кВт) |
8502 20 60 90 | понад 375 кВ•А, але не більш як 750 кВ•А (300 кВт — 600 кВт) |
8502 20 80 90 | понад 750 кВ•А (>600 кВт) |
8411 | Газові турбіни |
8501 64 00 00 | Двигуни та генератори, електричні (крім електрогенераторних установок) потужністю понад 750 кВ•А (>600 кВт) |
| Статичні перетворювачі електричні (крім інверторних зварювальних апаратів) потужністю: |
8504 40 84 00 | не більш як 7,5 кВ•А (6 кВт) |
8504 40 88 00 | понад 7,5 кВ•А (>6 кВт) |
8504 40 90 00 | інші |
8507 60 00 00 | Акумулятори електричні - літій-іонні (крім установок зберігання енергії потужністю менш як 300 Вт змінного та/або постійного струму та окремих літій-іонних комірок ємністю менш як 200 А•год) |
8541 43 00 00 | Фотоелектричнi елементи, зiбранi в модулi або вмонтованi в панель |
8537 | Пульти, панелі, консолі, столи, розподільні щити та інші основи, обладнані двома або більше пристроями товарної позиції 8535 або 8536, для контролю або розподілу електричного струму, включаючи пристрої чи апаратуру групи 90, та цифрові апарати керування, крім комутаційних пристроїв товарної позиції 8517. (крім 8537 10 98 10 — для промислового складання моторних транспортних засобiв) |
8503 00 99 00 | Частини, призначені тільки для вітроенергетичних електрогенераторних установок |


