ДПС роз’яснила, за якою формою подавати уточнюючий Розрахунок та який порядок уточнення показників додатка 4ДФ до Розрахунку, у т. ч. за періоди до набрання чинності наказу МФУ від 24.01.2025 № 39, тобто до 06.02.2025
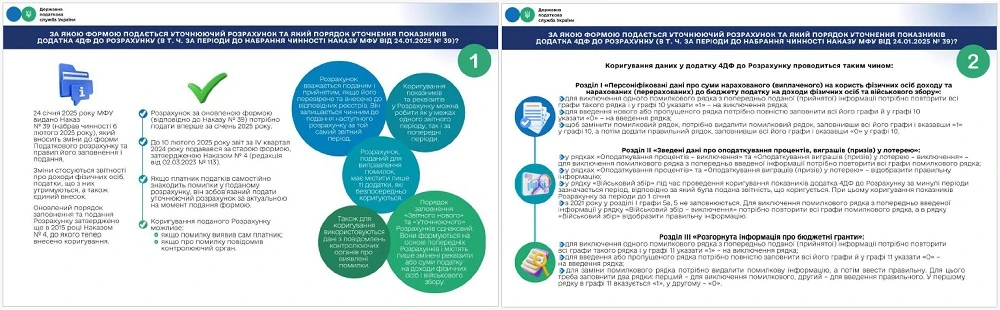
Мінфін від 24.01.2025 видав наказ № 39, який набрав чинності 6 лютого 2025 року. Наказ вносить зміни до Податкового розрахунку та правил його заповнення і подання. Зокрема, зміни стосуються звітності про доходи фізосіб, податки, що з них утримуються, а також ЄСВ.
Розрахунок за оновленою формою вперше подаємо за січень 2025 року.
До 10 лютого 2025 року звіт за IV квартал 2024 року подавався ще за старою формою, затвердженою наказом Мінфіну від 13.01.2015 № 4 (в редакції від 02.03.2023 № 113).
Якщо платник податків самостійно знаходить помилки у поданому Розрахунку, він зобов’язаний подати уточнюючий розрахунок за актуальною на момент подання формою.
Коригування поданого Розрахунку можливе:
- якщо помилку виявив сам платник;
- якщо про помилку повідомив контролюючий орган.
Для цілей коригування платником самостійно виявлених помилок за 2021—2024 роки вважати відповідними такі періоди:
I квартал | II квартал | III квартал | IV квартал |
1 місяць — січень (1) | 1 місяць — квітень (4) | 1 місяць — липень (7) | 1 місяць — жовтень (10) |
2 місяць — лютий (2) | 2 місяць — травень (5) | 2 місяць — серпень (8) | 2 місяць — листопад (11) |
3 місяць — березень (3) | 3 місяць — червень (6) | 3 місяць — вересень (9) | 3 місяць — грудень (12) |
Для цілей коригування платником самостійно виявлених помилок за періоди до 2021 року вважати відповідними такі періоди:
- для податкових агентів:
- I квартал: березень (3);
- II квартал: червень (6);
- III квартал: вересень (9);
- IV квартал: грудень (12).
При цьому коригування здійснюється в порядку, визначеному пунктом 10 розділу V Порядку проведення коригувань з типом «Уточнюючий»;
- для платників єдиного внеску — відповідний місяць, за який здійснюєте коригування.
Розрахунок вважають поданим і прийнятим, якщо його перевірили та внесли до відповідних реєстрів. Він залишається чинним до подання наступного розрахунку за той самий звітний період.
Коригування показників та реквізитів у Розрахунку можна робити як у межах одного звітного періоду, так і за попередні періоди.
Розрахунок, поданий для виправлення помилок, має містити лише ті додатки, які безпосередньо коригуєте.
За який період вперше подавати Об’єднану звітність за оновленою формою? Із яких додатків складається Об’єднана звітність для ФОПів? Чи можливо вже показати переведення з основного місця роботи на сумісництво у Додатку Д5?
Порядок заповнення «Звітного нового» та «Уточнюючого» Розрахунків однаковий. Вони формуються на основі попередніх Розрахунків і містять лише змінені реквізити або суми ПДФО і військового збору.
Також для коригування використовуйте дані з повідомлень контролюючих органів про виявлені помилки.
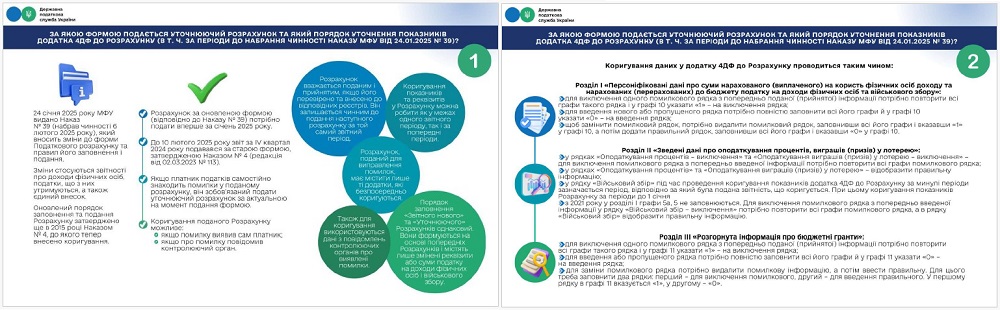
Коригування даних у додатку 4ДФ до Розрахунку проводьте таким чином:
Розділ I «Персоніфіковані дані про суми нарахованого (виплаченого) на користь фізичних осіб доходу та нарахованих (перерахованих) до бюджету податку на доходи фізичних осіб та військового збору»:
- щоб виключити один помилковий рядок з попередньо поданої (прийнятої) інформації повторіть всі графи такого рядка і у графі 10 укажіть «1» – на виключення рядка;
- щоб ввести новий або пропущений рядок повністю заповніть всі його графи й у графі 10 укажіть «0» – на введення рядка;
- щоб замінити помилковий рядок, видаліть помилковий рядок, заповніть всі його графи і вкажіть «1» у графі 10, а потім додайте правильний рядок, при цьому у ньому заповніть всі його графи і вкажіть «0» у графі 10.
Розділ II «Зведені дані про оподаткування процентів, виграшів (призів) у лотерею»:
- у рядках «Оподаткування процентів – виключення» та «Оподаткування виграшів (призів) у лотерею – виключення» – для виключення помилкового рядка з попередньо введеної інформації повторіть всі графи помилкового рядка;
- у рядках «Оподаткування процентів» та «Оподаткування виграшів (призів) у лотерею» – відобразьте правильну інформацію;
- у рядку «Військовий збір» коли проводите коригування показників додатка 4ДФ до Розрахунку за минулі періоди зазначте період, відповідно за який подавали звітність, що коригуєте. При цьому коригування показників Розрахунку за періоди до 1 січня 2021 року у розділі I графи 5а, 5 не заповнюйте. Для виключення помилкового рядка з попередньо введеної інформації у рядку «Військовий збір – виключення» потрібно повторити всі графи помилкового рядка, а в рядку «Військовий збір» відобразити правильну інформацію.
Як виправити помилки в Додатку 4ДФ до Податкового розрахунку
Розділ ІІІ «Розгорнута інформація про бюджетні гранти»:
- щоб виключити один помилковий рядок з попередньо поданої (прийнятої) інформації повторіть всі графи такого рядка і у графі 11 укажіть «1» – на виключення рядка;
- для введення або пропущеного рядка повністю заповніть всі його графи й у графі 11 укажіть «0» – на введення рядка;
- щоб замінити помилковий рядок видаліть помилкову інформацію, а потім введіть правильну. Для цього треба заповнити два рядки: перший – для виключення помилкового, другий – для введення правильного. У першому рядку в графі 11 вкажіть «1», у другому – «0».
Коригування реквізитів рядка 032 «Код адміністративно-територіальної одиниці» здійснюється поданням окремих Розрахунків: один для виключення помилкових даних з додатка 4ДФ, а інший для введення правильних реквізитів рядка 032 (пп. 1–3 п. 11 розділу V Порядку).
За інформацією ДПС