Суд підтвердив правомірність податкового повідомлення-рішення на загальну суму 24,1 млн грн за результатами проведеної перевірки за 2015—2016 роки, у межах якої встановили невиконання платником податків обов’язку податкового агента за виплати доходу у вигляді процентів на користь пов’язаної особи-резидента Республіки Кіпр.
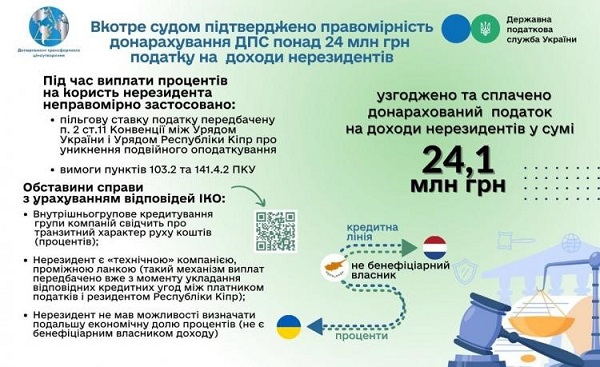
Суд підтвердив, що платник податків під час виплати доходу у вигляді процентів на користь нерезидента не врахував пункт 2 статті 11 «Проценти» Конвенції між Урядом України і Урядом Республіки Кіпр про уникнення подвійного оподаткування (далі — Конвенція) та вимоги Податкового кодексу України (ПК) у частині застосування зменшеної ставки податку у зв’язку з виплатою доходу не на користь бенефіціарного (фактичного) отримувача (власника) доходу.
Орган контролю встановив механізм внутрішньогрупового кредитування групи компаній, яка передбачає транзитний характер руху доходу у вигляді процентів із джерелом походження з України, і що саме такий механізм виплат було передбачено вже з моменту укладання відповідних кредитних угод між платником податків і резидентом Республіки Кіпр.
Суд зазначив, що для визнання особи фактичним отримувачем доходу така особа має:
- володіти не лише правом на отримання доходу;
- але і визначати його подальшу економічну долю.
Лише якщо отримувач процентів має право отримувати вигоду та визначати подальшу економічну долю доходу та не пов’язаний договірними або юридичними зобов’язаннями щодо перерахування такого доходу іншій особі, він є бенефіціарним власником доходу в розумінні Конвенції та статті 103 ПК.
Відтак суд підтвердив обґрунтованість висновку про порушення українським платником вимог податкового законодавства та правомірність винесення податкового повідомлення-рішення з податку на доходи нерезидентів на суму 24,1 млн гривень.
За інформацією ДПС
Товарний облік — звична річ для ФОПів. Та чи впевнені ви, що організували облік товарних запасів в усіх необхідних випадках? Проаналізуємо нормативку, наголосимо на документації, розберемо практичні ситуації
Розглянемо, як функціонує Клуб білого бізнесу. Особливу увагу приділимо перевагам, ризикам та зобов’язанням учасників. Проаналізуємо причини, через які частину підприємств у переліку приховують
Що означає бути великим для цілей оподаткування? Що змінюється у підприємства після набуття статусу великого платника податків і куди тоді подається звітність? Розглянемо ці та інші питання у огляді
Про покращення умов залучення іноземних інвестицій ведуть розмови чиновники, про їх віддачу пишуть економісти, дані за ними збирають органи статистики. Але без звітів, заповнених бухгалтерами, ніхто нічого не порахує. Прямі, портфельні, капітальні — знову ці економічні терміни, що вже призабулися. У статті пояснюємо порядок заповнення та подання звіту про прямі іноземні інвестиції за формою № 10-зез (квартальна). Також познайомимо із формою звіту на 2027 рік
Статистична звітність хоча й не є надто штрафонебезпечною, але складати її бухгалтеру доводиться щомісяця. З’ясуємо, кому та як звітувати за формою № 1-опт (місячна) у 2026 році. Також познайомимо із новою формою для звітування у 2027 році


