Відповідь
Коли в Єдиному реєстрі податкових накладних (ЄРПН) зупинили реєстрацію помилково складених ПН/РК, можете не подавати пояснень і копій документів. Це підтверджують і податківці (ЗІР, категорія 101.18). Адже подавати документи для розблокування ПН/РК — це право платника податків, а не обов’язок.
Блокування податкових накладних: правила стають жорсткішими |
| Уряд оновив порядок, за яким блокують реєстрацію податкових накладних та розрахунків коригування. Зміни вже діють. Які розрахунки коригування податківці наразі зареєструють без моніторингу, з яких причин можуть скасувати вже враховані таблиці даних платника та про інші зміни у документі, читайте у консультації. Щодо останніх змін у правилах зупинення реєстрації податкових накладних також прослухайте вебінар Блокування податкових накладних: правила стають жорсткішими. 
ОТРИМАТИ ПОРАДИ ЕКСПЕРТА ⏩ |
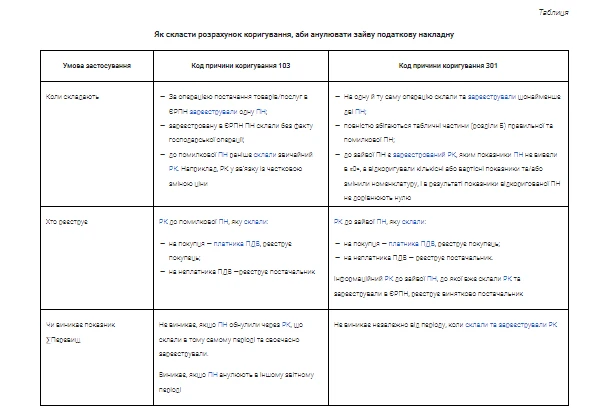
Водночас йдеться про зупинення реєстрації РК, що анулює зайву ПН, яку вже зареєстрували. Зареєстровану ПН, у т. ч. помилково задвоєну, включають до розрахунку реєстраційного ліміту. Аби його не втратити, складіть РК до такої ПН і зареєструйте в ЄРПН. Це може бути РК з кодом причини коригування у графі 2.1:
- 103 — «Повернення товару або авансових платежів»;
або
- 301— «Виправлення помилки» з типом причини «20» у верхній лівій частині РК.
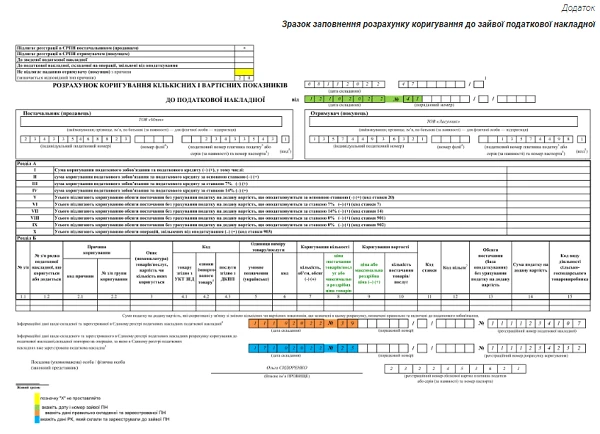
У ситуації, яку розглядаємо, йдеться про задвоєні ПН, тобто коли на одну й ту саму операцію є друга зареєстрована ПН із правильної датою. У такому разі, щоб обнулити зайву ПН із неправильною датою, доцільно скласти РК з типом причини «20» і кодом причини коригування 301. Як скласти і зареєструвати такий РК, визначено в пункті 24 Порядку заповнення податкової накладної, затвердженого наказом Мінфіну від 31.12.2015 № 1307 (далі — Порядок № 1307). Виправлення через такий РК відновить реєстраційний ліміт.
Натомість якщо виправлятимете помилкову ПН в іншому звітному періоді через зменшувальний РК з кодом причини 103, виникне показник ∑Перевищ. А це «з’їсть» реєстраційний ліміт.
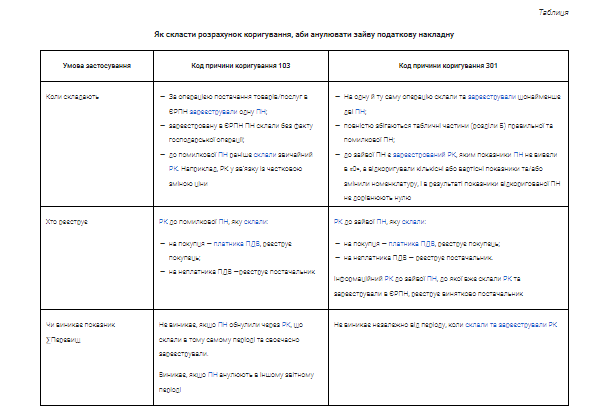
Як скласти розрахунок коригування, щоб анулювати зайву податкову накладну
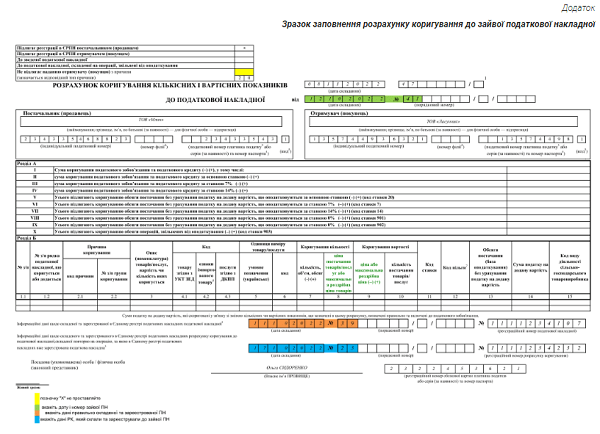
ЗРАЗОК ЗАПОВНЕННЯ В «ЕКСПЕРТУС ГОЛОВУХ»
Податкове законодавство дає можливість застосовувати пільги і тим самим дозволяє заощаджувати на податках. Однак поводьтеся обачно із ПДВ-пільгами — вони можуть приховувати загрозу. Хто із платників податків має бути напоготові та як «розрулити» цю ситуацію — розглянемо у консультації
Сплатили нерезиденту аванс за рекламні послуги. За першою подією склали і зареєстрували податкову накладну (ПН). Послуги він так і не надав. Ми розірвали угоду, і нерезидент повернув інвалюту. Гроші спочатку зарахували на розподільчий рахунок. На поточний — ще ні. Якою датою потрібно зробити розрахунок коригування (РК) до ПН? За яким курсом коригувати ПДВ?
У консультації підкажемо, як заповнити податкову накладну та наведемо детальний алгоритм заповнення податкової накладної, правила нумерації та типів причин
Допоможемо правильно заповнити податкову накладну, складену за щоденними підсумками операцій із постачання товарів чи послуг кінцевому споживачеві — неплатнику ПДВ
Можете потрапити в пастку системи електронного адміністрування ПДВ, якщо погасите поточні зобов’язання за рахунок переплати ПДВ, що виникла після того, як подали зменшувальний уточнюючий розрахунок. Аби цього не сталося, дійте за інструкцією від експерта