


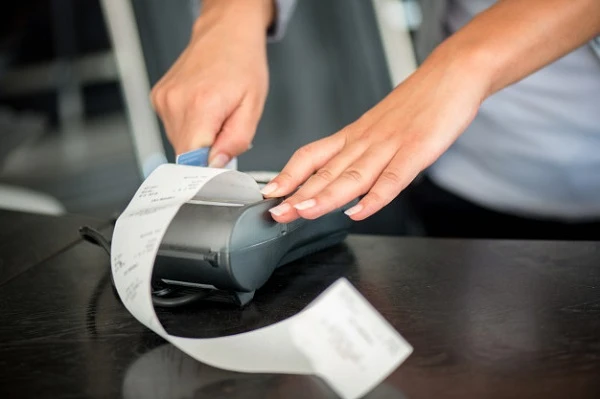
ФОП, які є платниками єдиного податку та не зареєстровані платниками ПДВ, при продажу товарів або наданні послуг мають право в розрахунковому документі зазначати назву товару/послуги у вигляді, що відображає споживчі ознаки товару/послуги та ідентифікує належність такого товару/послуги) до товарної групи чи послуги. Виняток — продаж підакцизних товарів, технічно складних побутових товарів, що підлягають гарантійному ремонту, лікарських засобів, виробів медичного призначення, ювелірних та побутових виробів з дорогоцінних металів, дорогоцінного каміння, дорогоцінного каміння органогенного утворення та напівдорогоцінного каміння.
Фіскальний касовий чек на товари (послуги) за формою № ФКЧ-1 має містити обов’язкові реквізити. Зокрема, такі як найменування суб’єкта господарювання — рядок 1 фіскального касового чека (п. 2 розд. ІІ Положення про форму та зміст розрахункових документів/електронних розрахункових документів, затвердженого наказом Мінфіну від 21.01.2016 № 13; далі – Положення № 13).
Визначили, що найменування госпсуб’єкта — найменування юрособи або прізвище, ініціали ФОП, які зазначені в Єдиному держреєстрі юросіб, ФОП та громадських формувань. Дозволяють використовувати в назві загальноприйняті скорочення. Наприклад, ТОВ (товариство з обмеженою відповідальністю), ПП (приватне підприємство) тощо (абз. 8 п. 2 розд. 1 Положення № 13).
Установлені в Положенні № 13 вимоги до змісту розрахункових документів визначають обов’язкові реквізити розрахункових документів/електронних розрахункових документів. За відсутності в документі хоча б одного з обов’язкових реквізитів, а також недотримання сфери його призначення, такий документ не прийматимуть як розрахунковий (п. 3 розд. І Положення № 13).
Водночас, якщо фіскальний чек містить всі обов’язкові реквізити, однак, у рядку 1 «найменування суб’єкта господарювання» поряд з прізвищем, ім’ям та по батькові фізособи відсутня абревіатура «ФОП», то такий фіскальний чек приймається як розрахунковий. До ФОП, у тому числі платників єдиного податку, відповідальність не застосовують.
За інформацією ЗІР, категорія 109.10
Тримайте приклади фіскальних чеків на оплату карткою і готівкою. Скачайте зразки та використовуйте як шаблон для перевірки своїх чеків


