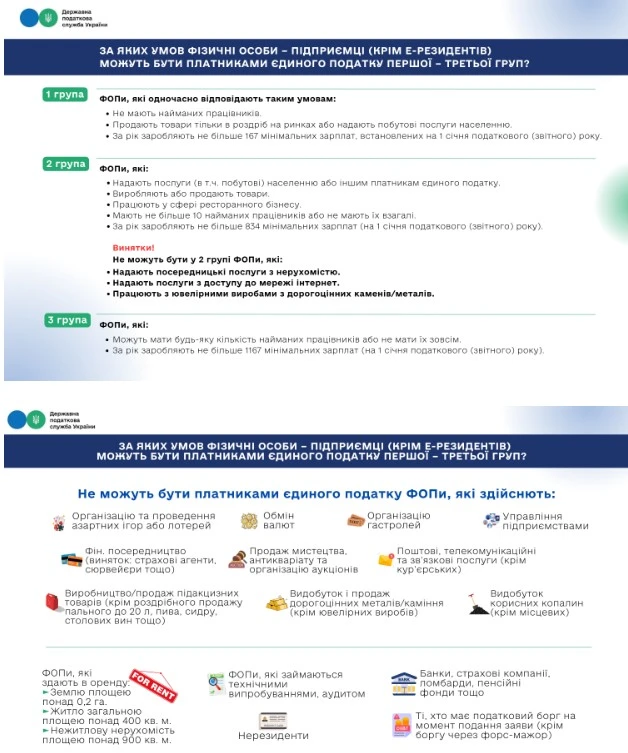
Порядок перебування ФОП на спрощеній системі визначили статтею 291 Податкового кодексу України. ДПС відповідає на популярні запитання до Контакт-центру

На які групи поділяються платники єдиного податку?
Перша група:
- ФОП без найманих працівників;
- здійснюють роздрібний продаж товарів на ринках та/або надають побутові послуги населенню;
- річний обсяг доходу — не більше 167 мінімальних зарплат (на 1 січня звітного року).
Друга група:
- ФОП, які надають послуги (у тому числі побутові) населенню або платникам єдиного податку, займаються виробництвом чи продажем товарів, працюють у сфері ресторанного господарства:
- кількість найманих працівників — не більше 10 осіб одночасно або взагалі без найманих працівників;
- річний обсяг доходу — не більше 834 мінімальних зарплат (на 1 січня звітного року).
Винятки: ФОП, які надають посередницькі послуги з нерухомістю, надають доступ до Інтернету; займаються виробництвом, постачанням і продажем ювелірних та побутових виробів з дорогоцінних металів/каміння.
Третя група:
- ФОП без обмеження щодо кількості найманих працівників;
- річний обсяг доходу — не перевищує 1 167 мінімальних зарплат (на 1 січня звітного року).
Хто не може бути платником єдиного податку?
Заборонена спрощена система для ФОП, які здійснюють:
- діяльність у сфері організації та проведення азартних ігор;
- обмін валют;
- виробництво та торгівлю підакцизними товарами (крім деяких винятків);
- видобуток корисних копалин, дорогоцінних металів і каміння;
- фінансове посередництво (за винятком страхових агентів та окремих спеціалістів, визначених законом);
- надання поштових і телекомунікаційних послуг (окрім кур’єрських);
- продаж предметів мистецтва, антикваріату, організацію аукціонів;
- організацію гастрольних заходів;
- технічні випробування, дослідження, аудит;
- надання в оренду земельних ділянок понад 0,2 га, житлових приміщень понад 400 кв. м, нежитлових — понад 900 кв. м.
Також не можуть бути платником єдиного податку: банки, страхові компанії, ломбарди, кредитні спілки, інші фінансові установи, реєстратори цінних паперів, фізичні особи — нерезиденти, а також платники із податковим боргом (крім безнадійного податкового боргу, що виник внаслідок дії обставин непереборної сили).
За інформацією ДПС
Товарний облік — звична річ для ФОПів. Та чи впевнені ви, що організували облік товарних запасів в усіх необхідних випадках? Проаналізуємо нормативку, наголосимо на документації, розберемо практичні ситуації
ФОП військовий збір сплачують за себе з 1 січня 2025 року. Скільки і коли сплачувати — в коментарі експерта
ФОПи другої групи на єдиному податку стали платниками військового збору з минулого 2025 року. Розповідаємо, скільки і коли сплачувати, хто має пільги та в яких випадках можна не платити військовий збір
Як позбутися податкового тягаря, що тисне бізнес та платити менше? Очевидно, що обрання системи оподаткування — це вкрай важливе рішення. Спрощена чи загальна? Про спрощену систему оподаткування, її переваги та нюанси — у статті
Усі фізособи-підприємці є платниками єдиного соціального внеску «за себе». Як відбуватиметься сплата ЄСВ ФОП у 2027 році — в огляді